Espaces vectoriels : sous-espaces, indépendance linéaire, bases et dimension
Définition et exemples, sous-espaces, combinaisons linéaires et sous-espace engendré, dépendance linéaire, bases et coordonnées, dimension et formule de Grassmann.
https://www.electronics-engineering.com/fr/espaces-vectoriels-bases-dimension/
Jusqu’ici, nous avons travaillé avec des vecteurs du plan et de l’espace. L’algèbre linéaire fait un pas d’abstraction : elle prend les propriétés de l’addition des vecteurs et de la multiplication par un nombre, et appelle « espace vectoriel » tout ensemble qui les respecte. Ainsi, les mêmes théorèmes valent pour des triplets de nombres, pour des polynômes, pour des matrices et pour des signaux. Dans cette leçon, nous traitons les espaces et sous-espaces, les combinaisons linéaires, la dépendance linéaire, les bases et la dimension.
Espaces vectoriels
Un espace vectoriel réel est un ensemble  muni d’une addition
 et d’une multiplication par des scalaires
 qui satisfont les propriétés auxquelles nous sommes habitués : l’addition est associative et commutative, il existe un vecteur nul
 , tout vecteur a un opposé, et
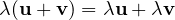 ,
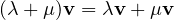 ,
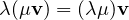 ,
 .
Exemples :
 , les
 -uplets de nombres réels ;
 , les polynômes de degré au plus
 ;
 , les matrices
 ;
- les fonctions continues sur un intervalle, avec l’addition point par point. Les signaux d’un circuit vivent dans des espaces de ce type.
Sous-espaces
Une partie  de est un sous-espace si elle est elle-même un espace vectoriel avec les mêmes opérations. Trois vérifications suffisent :
 ; si
 , alors
 ; si
 , alors
 .
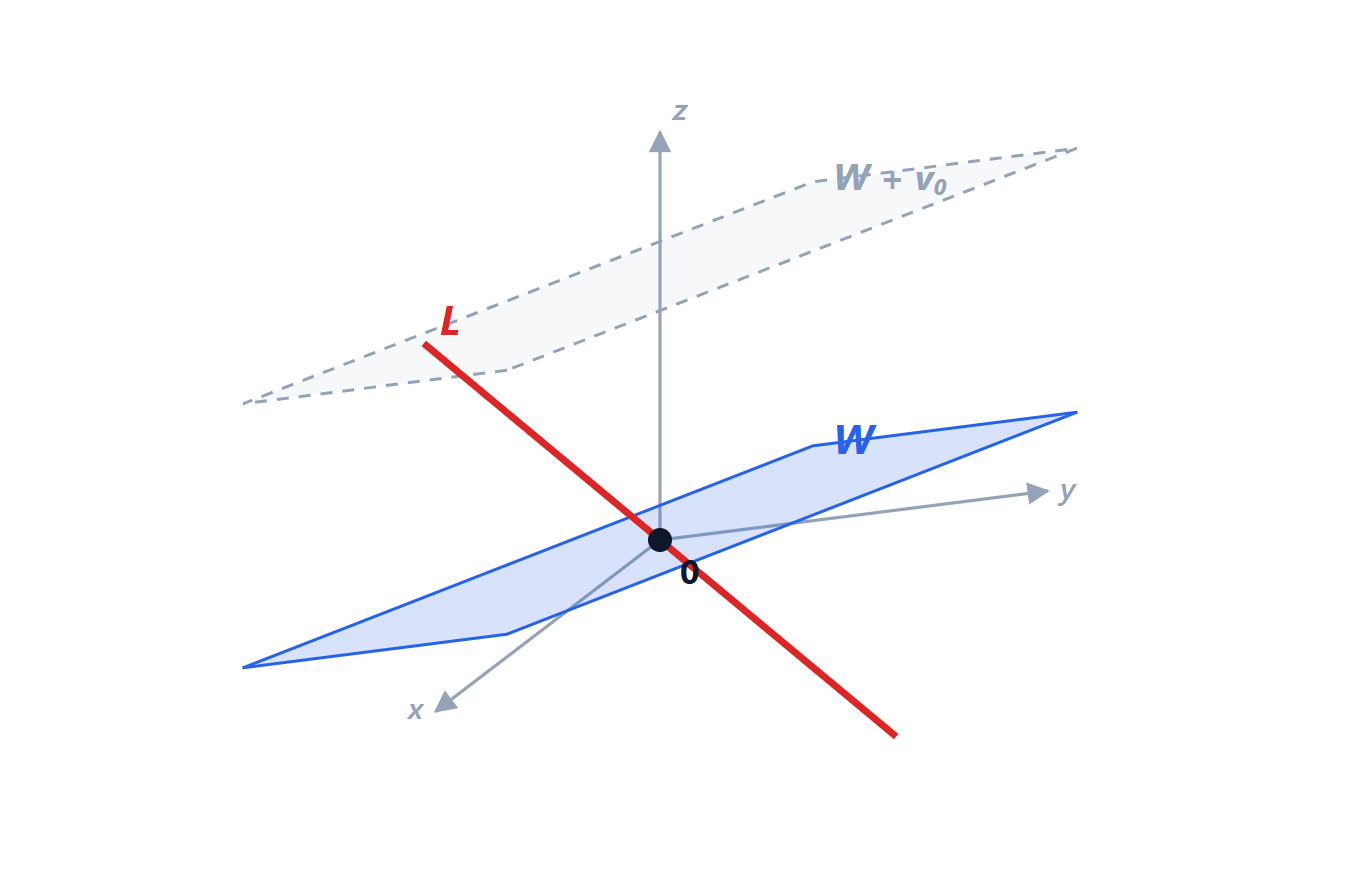
 , les sous-espaces sont l’origine, les droites et les plans passant par l’origine (
 et ) et l’espace entier. Le plan translaté
 n’est pas un sous-espace : il ne contient pas .
Exemples. Les solutions d’un système homogène  forment un sous-espace de : si
 et
 , alors
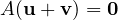 et
 . Les solutions d’un système non homogène n’en forment pas (elles ne contiennent pas ) : elles forment un sous-espace translaté, comme le plan gris de la figure. Le plan
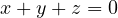 est un sous-espace, le plan
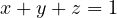 n’en est pas un.
Combinaisons linéaires et familles génératrices
Une combinaison linéaire des vecteurs  est un vecteur de la forme
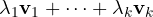 . L’ensemble de toutes les combinaisons linéaires s’appelle le sous-espace engendré et se note
 . C’est le plus petit sous-espace contenant ces vecteurs. Deux vecteurs non parallèles de engendrent un plan passant par l’origine ; trois vecteurs non coplanaires engendrent tout .
Dépendance et indépendance linéaires
Les vecteurs sont linéairement indépendants si la seule combinaison linéaire donnant le vecteur nul est celle dont tous les coefficients sont nuls :

Sinon, ils sont dépendants, et au moins l’un d’eux peut s’écrire comme combinaison des autres : il est « redondant », il n’ajoute aucune direction nouvelle.
Comment vérifier. On place les vecteurs en colonnes d’une matrice et l’on résout le système homogène : ils sont indépendants si la seule solution est nulle, c’est-à-dire si la forme échelonnée a un pivot dans chaque colonne. Dans , vecteurs sont indépendants si et seulement si le déterminant de la matrice qui les a pour colonnes est non nul.
Exemple.  ,
 ,
 : le déterminant vaut
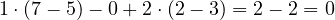 . Ils sont dépendants, et en effet
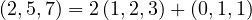 .
Bases et coordonnées
Une base de est une famille de vecteurs linéairement indépendants qui engendrent . Tout vecteur s’écrit alors comme combinaison des vecteurs de la base d’une seule façon : les coefficients sont ses coordonnées.
Démonstration : les coordonnées sont uniques
Si 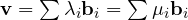 , en soustrayant on obtient
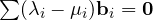 . Par indépendance, tous les coefficients sont nuls, donc
 pour tout
 . C’est là que l’indépendance est nécessaire : avec des vecteurs dépendants, le même vecteur aurait une infinité d’écritures.
Bases canoniques : dans , les vecteurs 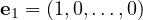 , …,
 ; dans les polynômes de degré au plus , les monômes
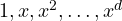 . Les coordonnées du polynôme
 sont
 : avec une base, un polynôme devient un triplet de nombres et peut être manipulé comme un vecteur de .
Dimension
Théorème. Toutes les bases d’un espace vectoriel ont le même nombre d’éléments. Ce nombre est la dimension de ,  .
L’idée de la démonstration (lemme d’échange de Steinitz) : si est engendré par  vecteurs, toute famille de plus de vecteurs est dépendante. En appliquant cela dans les deux sens à deux bases, elles ont le même nombre d’éléments.
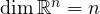 ,
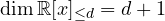 ,
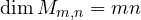 . L’espace de toutes les fonctions continues, en revanche, est de dimension infinie.
Conséquences pratiques, dans un espace de dimension :
- plus de vecteurs sont toujours dépendants ;
- moins de vecteurs ne peuvent pas engendrer tout l’espace ;
- vecteurs indépendants forment automatiquement une base (et de même vecteurs générateurs).
Somme et intersection de sous-espaces
Si  et sont des sous-espaces,
 et
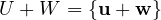 le sont aussi. La formule de Grassmann relie leurs dimensions :
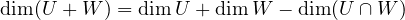
Deux plans distincts passant par l’origine dans : 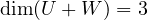 , donc
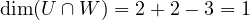 . Ils se coupent selon une droite, comme attendu. Si
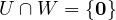 , la somme est dite directe,
 , et tout vecteur de la somme se décompose de façon unique.


Ciao, sono l'autore di «Spazi vettoriali: sottospazi, indipendenza lineare, basi e dimensione». Domande, dubbi, segnalazioni di errori o richieste di approfondimento sono benvenuti: scriveteli qui sotto e vi rispondo io. Potete anche votare la pagina con le stelle all'inizio dell'articolo.Hi, I am the author of “Vector spaces: subspaces, linear independence, bases and dimension”. Questions, doubts, error reports and requests for more detail are all welcome: write them below and I will answer. You can also rate the page with the stars at the top of the article.