Équations différentielles ordinaires : premier ordre et linéaires du second ordre
Champs de directions, existence et unicité, équations à variables séparables, équations linéaires du premier ordre et circuit RC, second ordre à coefficients constants, RLC et résonance.
https://www.electronics-engineering.com/fr/equations-differentielles-ordinaires/
Une équation différentielle relie une fonction inconnue à ses dérivées. C’est la façon naturelle d’écrire les lois de la physique, qui disent comment les choses changent : la deuxième loi de Newton, la charge d’un condensateur, le refroidissement d’un composant, la croissance d’une population. Dans cette leçon nous voyons les équations du premier ordre les plus importantes, le théorème d’existence et d’unicité, et les équations linéaires du second ordre à coefficients constants, qui décrivent les oscillateurs et les circuits RLC.
Définitions
Une équation différentielle ordinaire d’ordre  relie
 à ses dérivées jusqu’à
 . Un problème aux valeurs initiales (problème de Cauchy) ajoute des conditions initiales : pour le premier ordre la valeur
 , pour le second ordre aussi la dérivée
 .
Le sens géométrique
Une équation du premier ordre  attribue une pente à chaque point du plan. En dessinant un petit trait de cette pente en de nombreux points on obtient le champ de directions, et les solutions sont les courbes qui suivent les traits.
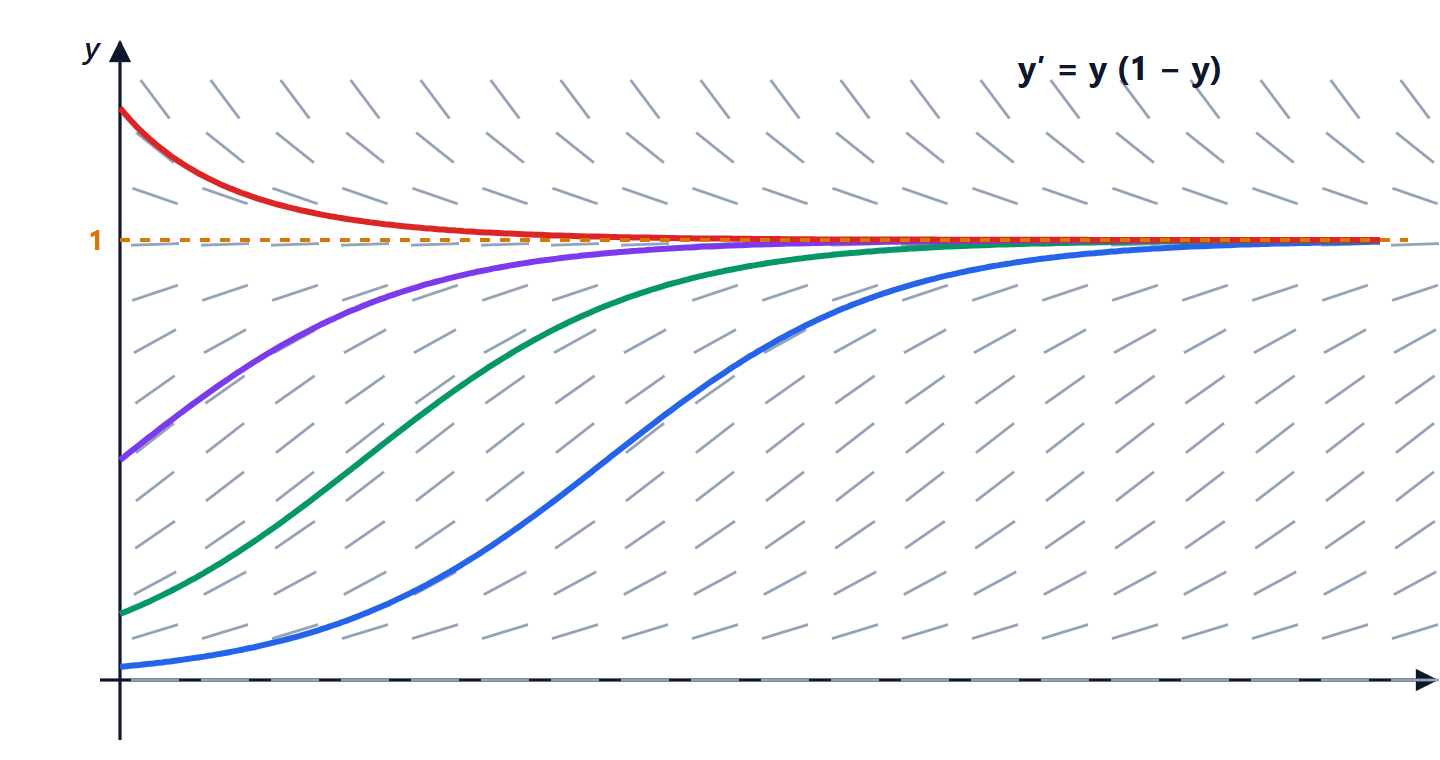
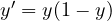 et quatre solutions avec des conditions initiales différentes. Toutes celles qui partent de
 tendent vers l’équilibre
 : celles du dessous montent avec la forme en S typique, celle du dessus descend.
Théorème d’existence et d’unicité (Picard-Lindelöf). Si  est continue et a une dérivée
 continue près de
 , le problème aux valeurs initiales a exactement une solution près de
 . Géométriquement : par chaque point passe exactement une courbe solution, et deux solutions différentes ne se croisent jamais. Sur la figure, les solutions ne traversent jamais la droite , qui est elle-même une solution.
Équations à variables séparables
Elles ont la forme 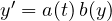 . Si
 , la constante
 est une solution. Sinon on sépare les variables et on intègre :
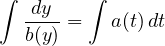
Exemple : la loi de refroidissement de Newton. Un dissipateur à la température  dans un milieu à
 se refroidit selon
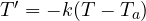 . En séparant :
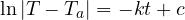 , donc
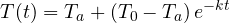
L’écart de température se réduit de moitié toutes les  secondes, la même loi exponentielle que la décharge d’un condensateur.
Exemple : l’équation logistique de la figure, . En séparant avec des fractions partielles, 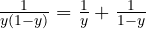 , on obtient
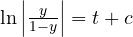 et
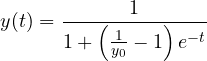
C’est le modèle d’une croissance qui ralentit quand les ressources s’épuisent : populations, diffusion d’un produit sur le marché, épidémies.
Équations linéaires du premier ordre
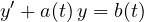
Démonstration de la formule de la solution
Soit  une primitive de
 . En multipliant par le facteur intégrant
 , le membre de gauche devient la dérivée d’un produit :
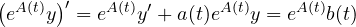
En intégrant :
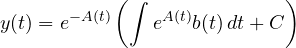
Exemple : la charge d’un condensateur. Dans un circuit RC soumis à un échelon de tension  , la tension du condensateur vérifie
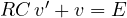 . Avec
 ,
 ,
 :
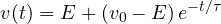
En partant de zéro, après un temps  le condensateur est à 63 % de , après
 à plus de 99 %.
Équations linéaires du second ordre à coefficients constants
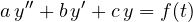
Comme pour les systèmes linéaires (la leçon de Géométrie et Algèbre sur Rouché-Capelli), la solution générale est une solution particulière plus la solution générale de l’équation homogène. Les solutions de l’équation homogène forment un espace vectoriel de dimension 2.
L’équation homogène : l’équation caractéristique
En cherchant des solutions de la forme  on obtient
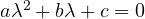 . Trois cas :
| Racines | Solution générale de l’équation homogène |
|---|---|
réelles distinctes  | 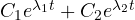 |
réelle double  | 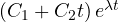 |
complexes  | 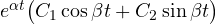 |
Le cas complexe découle de la formule d’Euler : 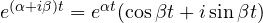 , et les parties réelle et imaginaire sont deux solutions réelles indépendantes.
Exemple : le circuit RLC série sans source, 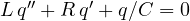 . L’équation caractéristique a pour discriminant
 :
 : racines réelles négatives, la charge décroît sans osciller (suramorti) ;
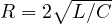 : une racine double, le retour le plus rapide sans oscillation (amortissement critique) ;
 : racines complexes, une oscillation amortie de pulsation
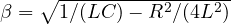 (sous-amorti).
Ce sont les trois mêmes régimes que le pendule avec frottement de la leçon de Physique 1 sur les oscillations : la même équation, avec les mêmes solutions.
La solution particulière
Pour des seconds membres  polynomiaux, exponentiels, en sinus ou en cosinus, on utilise la méthode des coefficients indéterminés : on essaie une solution de la même forme avec des coefficients à trouver. Si cette forme coïncide avec une solution de l’équation homogène (résonance), on la multiplie par
 .
Exemple. 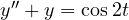 . L’équation homogène a pour solutions
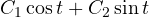 . On essaie
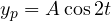 :
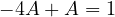 ,
 . Solution générale :
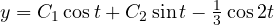 . Si en revanche le second membre était
 , à la fréquence propre du système, il faudrait essayer
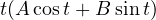 : l’amplitude croît linéairement avec le temps, c’est la résonance non amortie.
Au-delà : systèmes et méthodes numériques
Une équation d’ordre est équivalente à un système de équations du premier ordre,  , qui dans le cas à coefficients constants se résout avec les valeurs propres de
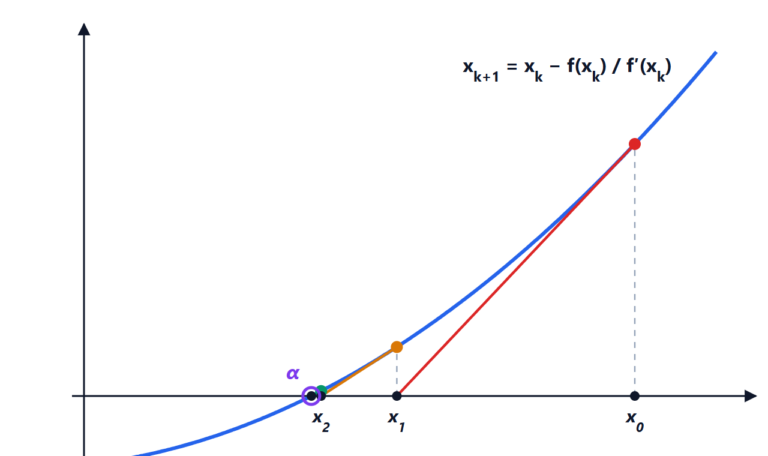
 , comme on l’a vu en Géométrie et Algèbre. Quand il n’y a pas de solution explicite, on utilise des méthodes numériques : la méthode d’Euler (
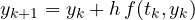 ) suit le champ de directions par petits pas, et les méthodes de Runge-Kutta font de même avec beaucoup plus de précision. C’est ce que fait SPICE quand il simule un circuit dans le temps.



Sono l'autore di questa pagina su «Equazioni differenziali ordinarie: primo ordine e lineari del secondo ordine». Se qualcosa non è chiaro, se vi serve un esempio in più o volete approfondire un punto, scrivetelo qui sotto nei commenti: rispondo personalmente. Se la pagina vi è stata utile, lasciate un voto con le stelle in cima all'articolo.I am the author of this page on “Ordinary differential equations: first order and second-order linear”. If something is unclear, if you need another example or want to go deeper into a point, write it in the comments below: I answer personally. If the page was useful, leave a star rating at the top of the article.