Recherche de racines : dichotomie, Newton, sécante et point fixe
La dichotomie, la méthode de Newton avec démonstration de la convergence quadratique, la méthode de la sécante, itération de point fixe, Newton pour les systèmes et SPICE.
https://www.electronics-engineering.com/fr/recherche-de-racines-dichotomie-newton/
Trouver où une fonction s’annule est l’un des problèmes les plus fréquents : le point de fonctionnement d’une diode dans un circuit (là où l’équation exponentielle de la diode rencontre la droite de charge), la fréquence à laquelle un filtre atténue de 3 dB, l’angle de tir pour atteindre une cible. Pour presque toute équation non linéaire il n’existe pas de formule, donc on procède par itération : on part d’une estimation et on l’améliore jusqu’à ce qu’elle soit assez précise.
La méthode de dichotomie
Si  est continue sur
 et que
 et
 ont des signes opposés, par le théorème des valeurs intermédiaires de l’Analyse 1 il existe au moins une racine. La dichotomie divise l’intervalle par deux à chaque pas :
- calculer le milieu
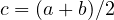 ;
- si et
 ont des signes opposés la racine est dans
 , sinon dans
 ;
- répéter jusqu’à ce que l’intervalle soit plus petit que la tolérance.
Après  pas l’intervalle a une largeur
 . Passer d’un intervalle de 1 à une tolérance de
 demande 20 pas (
 ). La méthode est lente mais elle converge toujours, et la borne d’erreur est garantie. Elle gagne un chiffre décimal tous les 3.3 pas environ.
La méthode de Newton
L’idée est de remplacer la fonction par sa tangente et de prendre comme nouvelle estimation le point où la tangente coupe l’axe :
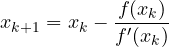
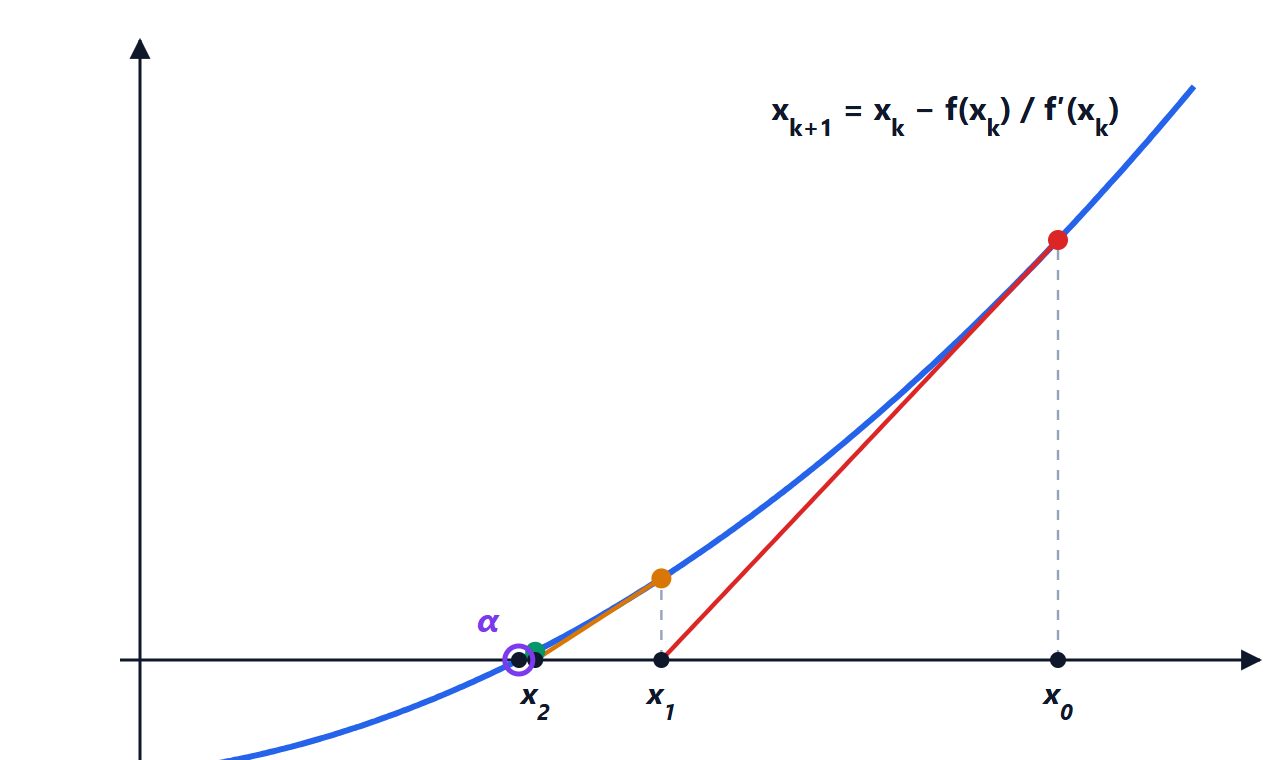
 , la tangente au graphe en coupe l’axe en
 ; la tangente en donne
 , et ainsi de suite. Les estimations s’approchent très vite de la racine α.
Exemple : la racine carrée. Avec 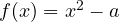 la formule devient
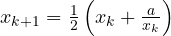 , la méthode de Babylone. Pour
 en partant de
 (comme sur la figure) : 1.8333 ; 1.4621 ; 1.41500 ; 1.4142138 ; 1.41421356237311. Les chiffres décimaux corrects vont 0, 1, 3, 6, 13 : ils doublent à peu près à chaque pas.
Démonstration de la convergence quadratique
Soit  la racine et
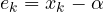 l’erreur. En développant avec Taylor autour de
 , évaluée en :
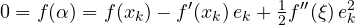
En divisant par  et en utilisant la définition de l’itération,
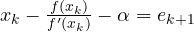 :
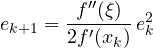
La nouvelle erreur est proportionnelle au carré de l’ancienne : si  ,
 est de l’ordre de
 . C’est la convergence quadratique, bien plus rapide que la dichotomie, qui est linéaire.
Les limites de Newton
- Elle demande la dérivée, qui n’est pas toujours disponible.
- La convergence n’est garantie que si l’on part assez près de la racine. Loin, les tangentes peuvent envoyer l’estimation n’importe où ou la faire osciller : avec
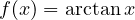 et
 les estimations divergent.
- Si
 (une racine double) la convergence devient seulement linéaire.
En pratique on combine les deux méthodes : dichotomie jusqu’à ce que l’intervalle soit petit, puis Newton pour finir en quelques pas. C’est ce que font des fonctions comme fzero de MATLAB ou brentq de SciPy.
La méthode de la sécante
Quand la dérivée n’est pas disponible, on l’approche par le taux d’accroissement des deux dernières estimations :
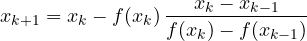
La convergence est superlinéaire, d’ordre 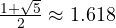 (le nombre d’or), et chaque pas ne demande qu’une évaluation de : elle est souvent plus efficace que Newton.
L’itération de point fixe
Toute équation  peut se réécrire
 , et un point fixe se cherche avec
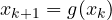 . Elle converge si
 près de la solution : l’erreur est multipliée par environ
 à chaque pas.
Exemple.  : en partant d’une valeur quelconque et en appuyant de façon répétée sur la touche cosinus d’une calculatrice (en radians) on arrive à 0.739085…, parce que
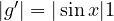 près de la solution. Newton lui-même est une itération de point fixe avec
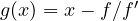 , qui a
 : c’est pourquoi elle converge plus vite.
Les systèmes non linéaires
Pour un système  de équations à inconnues, Newton se généralise avec la matrice jacobienne de l’Analyse 2 :
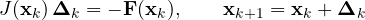
à chaque pas on résout un système linéaire. C’est le cœur de SPICE : pour un circuit avec diodes et transistors, le simulateur linéarise les composants autour de l’estimation courante et résout le système linéaire, en répétant jusqu’à ce que les tensions ne changent plus. Quand une simulation « ne converge pas », c’est Newton qui n’arrive pas à trouver la solution à partir de l’estimation initiale.
Les critères d’arrêt
On s’arrête quand la différence entre deux estimations successives est inférieure à une tolérance, 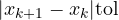 , ou quand le résidu
 est assez petit, et dans tous les cas après un nombre maximal d’itérations, pour ne pas rester bloqué si la méthode ne converge pas. Un petit résidu seul ne suffit pas : si la fonction est très plate près de la racine,
 peut être minuscule même loin de la solution.





Benvenuti nella pagina su «Zeri di funzioni: bisezione, Newton, secanti e punto fisso». L'ho scritta pensando a chi studia ingegneria elettronica: se un passaggio non vi torna, un esercizio vi dà un risultato diverso o volete altro materiale sull'argomento, chiedete pure nei commenti e vi risponderò. Un voto con le stelle qui sopra mi aiuta a capire quali pagine migliorare.Welcome to the page on “Root finding: bisection, Newton, secant and fixed point”. I wrote it for engineering students: if a step does not add up, an exercise gives you a different result or you would like more material on the topic, just ask in the comments and I will reply. A star rating above helps me understand which pages to improve.