L'évaluation des investissements : VAN, TRI et délai de récupération
L'actualisation, la valeur actuelle nette, la formule des annuités démontrée, un exemple complet avec TRI et délai de récupération, comparaison des critères, inflation et sensibilité.
https://www.electronics-engineering.com/fr/evaluation-des-investissements-van-tri-annuites/
Une nouvelle ligne de production, une centrale photovoltaïque, le développement d’un nouveau produit : un investissement coûte de l’argent aujourd’hui et rapporte dans les années à venir. Pour décider, il faut comparer de l’argent à des moments différents, et un euro aujourd’hui vaut plus qu’un euro dans cinq ans. Dans cette leçon, nous regardons l’actualisation, la valeur actuelle nette, la formule des annuités avec sa démonstration, un exemple complet avec le taux de rentabilité interne et le délai de récupération, et les pièges des différents critères.
La valeur temps de l’argent
Un euro placé aujourd’hui au taux  vaut
 après
 ans (intérêts composés). Inversement, un euro qui arrivera dans ans vaut aujourd’hui
 : c’est la valeur actuelle, et est le taux d’actualisation, le rendement que l’on peut obtenir avec un investissement alternatif de risque égal (le coût d’opportunité du capital, leçon sur le financement).
La valeur actuelle nette
Un investissement est décrit par la suite de ses flux de trésorerie 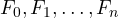 (en général
 , la dépense initiale). La valeur actuelle nette est
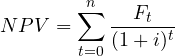
L’investissement est rentable si  : il rapporte plus que l’alternative, et la VAN est précisément la richesse supplémentaire créée, valorisée aujourd’hui. On utilise les flux de trésorerie (encaissements et décaissements), non les bénéfices : l’amortissement n’est pas une sortie de trésorerie (leçon sur les comptes annuels), alors que l’achat de la machine en est une.
Les annuités
De nombreux investissements produisent des flux constants. La somme actualisée se calcule en forme fermée.
Théorème. La valeur actuelle de  flux constants
 à la fin de chaque année est
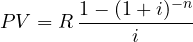
Démonstration. 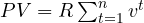 avec
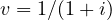 . C’est une progression géométrique :
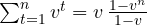 . Comme
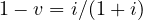 , on a
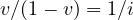 , et donc
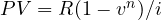 . ∎
Pour  , la valeur tend vers
 : une perpétuité vaut le flux divisé par le taux.
Un exemple complet
Exemple. Une machine coûte 100 000 euros et fait économiser 25 000 euros par an pendant 6 ans, avec un taux d’actualisation de 8 %. Le facteur d’annuité est 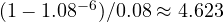 , donc les économies valent aujourd’hui environ 115 600 euros et
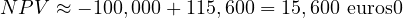
L’investissement crée de la valeur.
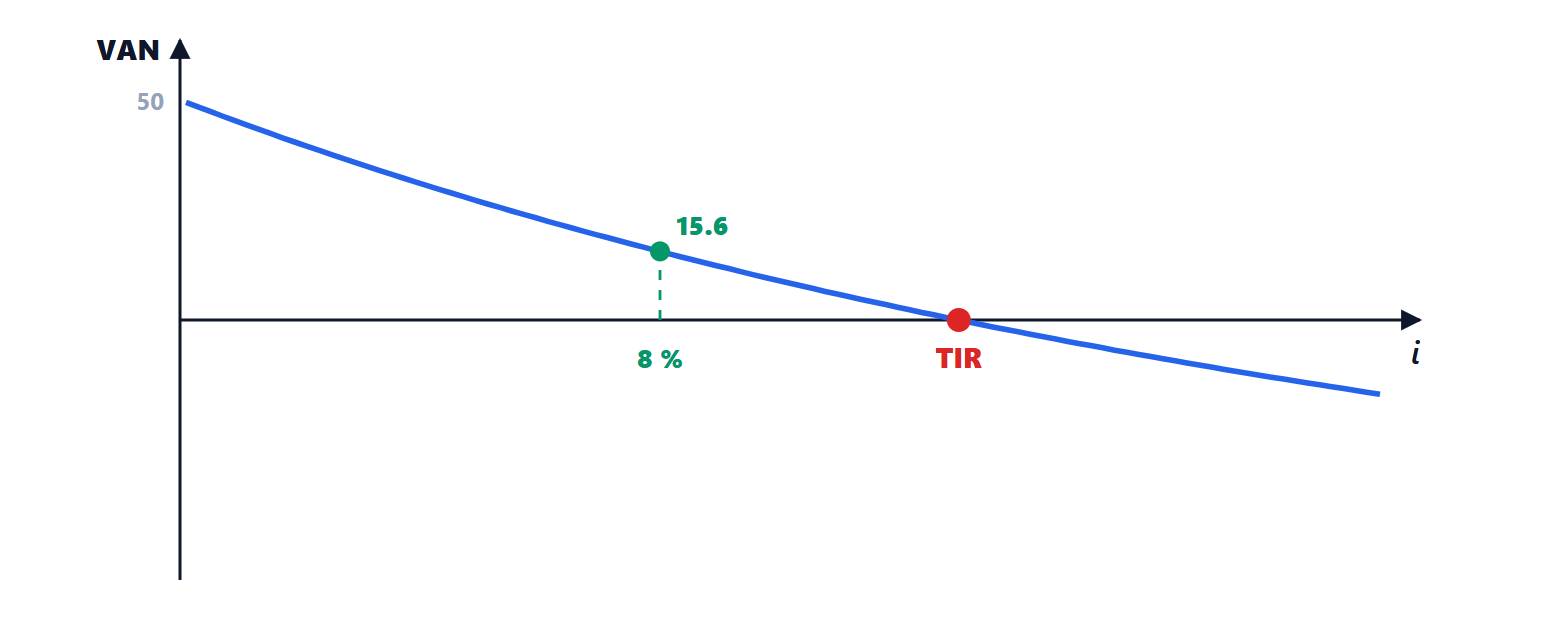
Le taux de rentabilité interne (TRI) est le taux qui annule la VAN : ici il faut un facteur d’annuité de 4, ce qui correspond à environ 13 %. Le projet est rentable si le TRI dépasse le coût du capital. Le délai de récupération est le nombre d’années nécessaires pour récupérer la dépense : ici 4 ans (sans actualisation).
Les critères comparés
- La VAN est le bon critère pour créer de la valeur : elle est additive (la VAN de deux projets est la somme) et tient compte de la taille.
- Le TRI est intuitif, parce que c’est un taux, mais il peut tromper : entre deux projets alternatifs, il peut préférer le petit à fort rendement au grand qui crée plus de valeur ; et si les flux changent plusieurs fois de signe (une centrale avec des coûts de démantèlement final), l’équation peut avoir plusieurs solutions.
- Le délai de récupération ignore les flux après la récupération et la valeur temps de l’argent, mais mesure le risque de liquidité : dans les secteurs à évolution rapide, comme l’électronique grand public, récupérer vite compte.
Deux précautions pratiques. L’inflation : taux et flux doivent être cohérents, tous deux nominaux ou tous deux réels, avec 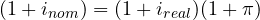 . L’incertitude : les flux futurs sont des estimations, et il vaut la peine de calculer la VAN dans différents scénarios, ou la variation de la VAN quand varient les principales hypothèses (analyse de sensibilité), pour voir quelles estimations comptent vraiment.


Ciao, sono l'autore di «Valutazione degli investimenti: VAN, TIR e tempo di recupero». Domande, dubbi, segnalazioni di errori o richieste di approfondimento sono benvenuti: scriveteli qui sotto e vi rispondo io. Potete anche votare la pagina con le stelle all'inizio dell'articolo.Hi, I am the author of “Investment appraisal: NPV, IRR and payback”. Questions, doubts, error reports and requests for more detail are all welcome: write them below and I will answer. You can also rate the page with the stars at the top of the article.