La comptabilité analytique : coût complet, coût variable et décisions
Coûts directs et indirects, centres de coûts, coût complet et coût variable, la méthode ABC, la pertinence des seuls coûts différentiels démontrée avec un exemple, faire ou acheter.
https://www.electronics-engineering.com/fr/comptabilite-analytique-cout-complet-cout-variable-abc/
La comptabilité générale dit combien l’entreprise gagne dans son ensemble ; elle ne dit pas combien coûte chaque produit, quel service est efficace, quel client est rentable. La comptabilité analytique (de gestion) le fait, et elle sert à fixer les prix, à contrôler les coûts et à prendre des décisions. Dans cette leçon, nous regardons les coûts directs et indirects, l’imputation par les centres de coûts, le coût complet et le coût variable, la méthode à base d’activités, et la démonstration que pour les décisions à court terme seuls comptent les coûts différentiels, avec un exemple où le coût complet mène à un mauvais choix.
Coûts directs et indirects
Un coût est direct par rapport à un objet (un produit, une commande) s’il peut être mesuré objectivement et attribué à cet objet seul : les composants montés sur une carte, les heures d’un technicien imputées à la commande. Il est indirect s’il est commun à plusieurs objets : le loyer de l’usine, le salaire du chef de service, l’amortissement d’une machine qui travaille pour tous les produits, le service des achats. Les coûts indirects doivent être imputés avec un critère, et tout critère est en partie arbitraire.
Les centres de coûts
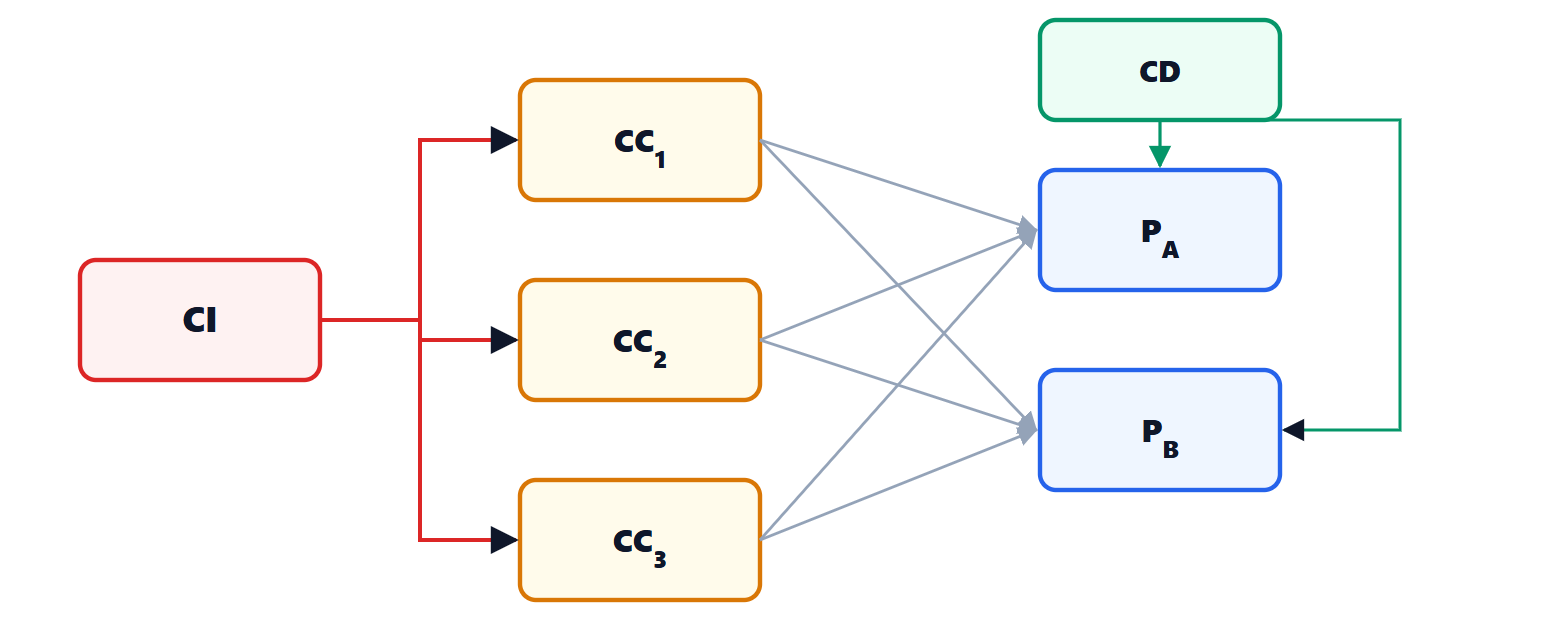
La méthode classique rassemble les coûts indirects dans des centres de coûts (un atelier d’assemblage, les essais, la maintenance), répartit les centres de support sur les centres de production, puis attribue le coût de chaque centre aux produits avec une unité d’œuvre : heures-machine, heures de main-d’œuvre, mètres carrés, nombre de lots.
Coût complet et coût variable
- Le coût complet d’un produit comprend les coûts directs et une part de tous les coûts indirects, fixes compris. On l’utilise pour les prix à long terme, qui doivent tout couvrir, et pour valoriser les stocks dans les comptes annuels.
- Le coût variable (direct costing) ne considère que les coûts qui varient avec le volume, et mesure la marge sur coûts variables de chaque produit (leçon sur les coûts) ; les coûts fixes restent un bloc commun, couvert par l’ensemble des marges.
La méthode à base d’activités
Quand les coûts indirects sont importants et les produits très différents, les imputer sur les seules heures de main-d’œuvre fausse les résultats : un produit fabriqué en petits lots, avec de nombreux changements de série, commandes et essais, consomme plus de ressources indirectes qu’un produit fait en grands lots avec les mêmes heures. La méthode ABC (activity-based costing) impute les coûts à des activités (régler la machine, traiter une commande, tester) puis aux produits selon le nombre de fois que chacun les demande (les « inducteurs de coûts »). Elle découvre souvent que les produits de niche coûtent bien plus qu’on ne le pensait.
Les décisions : ce sont les coûts différentiels qui comptent
Théorème. Dans une décision à court terme qui ne modifie pas les coûts fixes, l’effet sur le résultat de l’abandon d’un produit  est
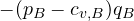 , quelle que soit la part de coûts fixes qui lui est imputée.
Démonstration. Le résultat d’exploitation est  , où la somme porte sur les produits. Abandonner retire son terme de la somme, tandis que
 reste le même, parce que les coûts fixes ne changent pas à court terme. La différence est la marge sur coûts variables de changée de signe ; la façon dont avait été répartie entre les produits n’apparaît pas. ∎
Exemple. Le produit B se vend 10, a des coûts variables de 6 et se voit imputer des coûts fixes de 5 par unité : coût complet 11, une « perte » de 1 par unité. L’abandonner semble évident, mais les coûts fixes ne disparaissent pas : avec 10 000 unités, l’entreprise perd 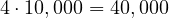 de marge et les 50 000 de coûts fixes imputés à B se reportent sur les autres produits, qui à leur tour peuvent paraître déficitaires. C’est la « spirale de la mort » du coût complet utilisé pour des décisions à court terme.
La même logique s’applique à faire ou acheter (comparer le prix d’achat aux seuls coûts qu’on éviterait en ne produisant pas), à l’acceptation d’une commande exceptionnelle à prix réduit (intéressante si le prix dépasse le coût variable et qu’il y a de la capacité inutilisée, sans miner les prix normaux), et au choix du produit à pousser quand une ressource est rare : classer selon la marge sur coûts variables par unité de ressource rare (par exemple par heure de la machine goulot), non selon la marge unitaire.
À long terme, en revanche, tous les coûts deviennent variables : un produit qui ne couvre jamais sa part de coûts fixes doit être repensé, et le coût complet redevient la bonne mesure.




Sono l'autore di questa pagina su «Contabilità analitica: costo pieno, costo variabile e decisioni». Se qualcosa non è chiaro, se vi serve un esempio in più o volete approfondire un punto, scrivetelo qui sotto nei commenti: rispondo personalmente. Se la pagina vi è stata utile, lasciate un voto con le stelle in cima all'articolo.I am the author of this page on “Cost accounting: full cost, variable cost and decisions”. If something is unclear, if you need another example or want to go deeper into a point, write it in the comments below: I answer personally. If the page was useful, leave a star rating at the top of the article.