Les comptes annuels : bilan et compte de résultat retraités
Bilan par liquidité, marges structurelles et fonds de roulement net, compte de résultat en valeur ajoutée avec un exemple, amortissement, variation des capitaux propres démontrée.
https://www.electronics-engineering.com/fr/comptes-annuels-bilan-compte-de-resultat-retraites/
Les comptes annuels sont le document par lequel une entreprise informe chaque année les actionnaires, les banques, les fournisseurs et l’administration fiscale sur sa situation. Pour les lire, il faut les retraiter, c’est-à-dire réorganiser leurs postes selon la question qui intéresse : est-elle solide ? est-elle liquide ? gagne-t-elle de l’argent ? Dans cette leçon, nous regardons le bilan retraité avec ses marges structurelles et de liquidité, le compte de résultat en valeur ajoutée avec un exemple, l’amortissement, et la démonstration du lien entre bénéfice et capitaux propres.
Les parties des comptes annuels
Selon le Code civil italien, les comptes annuels comprennent le bilan (la photographie de l’actif, des dettes et des capitaux propres en fin d’année), le compte de résultat (les charges et les produits de l’année), le tableau des flux de trésorerie et l’annexe. Les sociétés cotées utilisent les normes comptables internationales (IFRS), avec des schémas un peu différents mais la même logique.
Le bilan retraité
Pour juger l’équilibre financier, on ordonne les emplois selon le temps qu’ils mettent à redevenir liquidités et les ressources selon leur échéance :
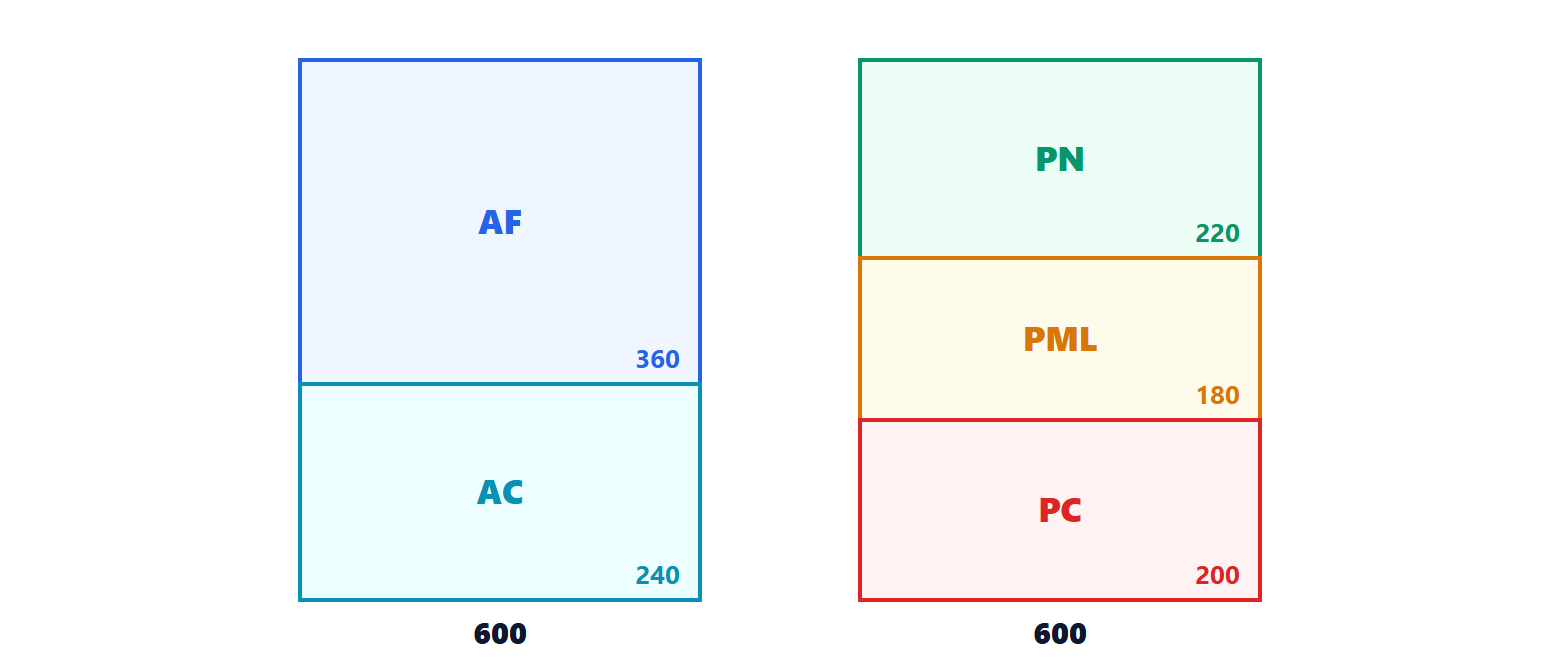
- immobilisations (AF) : biens qui restent au-delà de l’année, comme les installations, les brevets, les participations ;
- actif circulant (AC) : stocks, créances clients, trésorerie, qui redeviennent argent dans l’année ;
- capitaux propres (PN), dettes à moyen et long terme (PML) et dettes à court terme (PC), exigibles dans l’année.
La règle de bonne santé est que les emplois à long terme soient financés par des ressources à long terme. Dans l’exemple :
- marge structurelle :
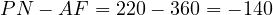 : le capital propre ne suffit pas à couvrir les immobilisations ; avec les dettes à long terme,
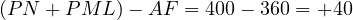 : les immobilisations sont couvertes par des ressources à long terme ;
- fonds de roulement net :
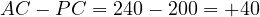 , le même nombre vu de l’autre côté, et ratio de liquidité générale
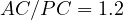 : les actifs qui deviendront liquidités dans l’année dépassent les dettes à payer dans l’année.
Que les deux marges coïncident n’est pas un hasard : les totaux étant égaux, 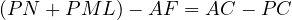 .
Le compte de résultat en valeur ajoutée
Le compte de résultat est retraité pour montrer comment le résultat se forme, couche après couche. Exemple (en milliers d’euros) :
| Poste | Montant |
|---|---|
| Chiffre d’affaires | 1000 |
| moins matières et services consommés | −550 |
| = Valeur ajoutée | 450 |
| moins frais de personnel | −250 |
| = Marge opérationnelle brute (EBITDA) | 200 |
| moins amortissements et provisions | −80 |
| = Résultat d’exploitation (EBIT) | 120 |
| moins charges financières | −20 |
| = Résultat avant impôts | 100 |
| moins impôts | −30 |
| = Résultat net (RN) | 70 |
La valeur ajoutée est la richesse créée par l’entreprise au-delà de ce qu’elle achète ; l’EBITDA mesure la capacité de l’activité principale à générer des ressources, avant les choix d’amortissement et de financement ; le résultat d’exploitation est ce que l’activité rapporte, indépendamment de la façon dont elle est financée, et sert de base aux ratios de rentabilité (leçon sur les ratios).
L’amortissement
Selon le principe de rattachement (leçon sur l’entreprise), le coût d’un bien durable est réparti sur les années où il est utilisé. Avec la méthode linéaire :
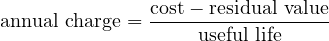
Une machine qui coûte 30, avec une durée de vie de 5 ans et une valeur résiduelle nulle, coûte 6 par an. L’amortissement est une charge qui n’entraîne pas de sortie de trésorerie dans l’année : c’est pourquoi l’EBITDA, qui le précède, est proche du flux de trésorerie d’exploitation.
Bénéfice et capitaux propres
Théorème. Entre le début et la fin d’une année, la variation des capitaux propres est
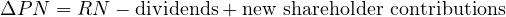
Démonstration. Les produits et les charges s’enregistrent comme des augmentations et des diminutions des capitaux propres (leçon sur l’entreprise), et leur somme algébrique est le résultat net  . Les seules autres opérations qui touchent les capitaux propres sont celles avec les actionnaires : les dividendes les réduisent, les apports les augmentent. Toutes les autres opérations, comme l’achat d’un bien avec un emprunt, changent l’actif et les dettes sans toucher aux capitaux propres. En additionnant, on obtient la formule. ∎
Dans l’exemple, si sur le bénéfice de 70 on en distribue 30 en dividendes et que les actionnaires n’apportent rien, les capitaux propres augmentent de 40. C’est l’autofinancement : la source de croissance la plus courante des entreprises.


Sono l'autore di questa pagina su «Il bilancio: stato patrimoniale e conto economico riclassificati». Se qualcosa non è chiaro, se vi serve un esempio in più o volete approfondire un punto, scrivetelo qui sotto nei commenti: rispondo personalmente. Se la pagina vi è stata utile, lasciate un voto con le stelle in cima all'articolo.I am the author of this page on “Financial statements: reclassified balance sheet and income statement”. If something is unclear, if you need another example or want to go deeper into a point, write it in the comments below: I answer personally. If the page was useful, leave a star rating at the top of the article.