Ratios financiers et effet de levier
ROE, ROI, ROS et rotation, la décomposition du ROI, la formule de l'effet de levier financier démontrée avec un exemple, ratios de liquidité et de solvabilité, position financière nette.
https://www.electronics-engineering.com/fr/ratios-financiers-roe-roi-effet-de-levier-financier/
Un bénéfice d’un million, est-ce beaucoup ou peu ? Cela dépend du capital qu’il a fallu pour le produire, du chiffre d’affaires réalisé, de la façon dont l’entreprise est financée. Les ratios financiers répondent en comparant les grandeurs entre elles. Dans cette leçon, nous regardons les ratios de rentabilité, la décomposition du ROI en marge et rotation, la démonstration de la formule de l’effet de levier financier avec un exemple, et les ratios de liquidité et de solvabilité.
Les ratios de rentabilité
- ROE (return on equity, rentabilité des capitaux propres)
 : ce que rapporte le capital des actionnaires ; on le compare au rendement d’investissements alternatifs de risque semblable.
- ROI (return on investment, rentabilité du capital investi)
 : ce que rapporte le capital investi dans l’activité
 , quelle que soit son origine ; il mesure la qualité de l’exploitation.
- ROS (return on sales, rentabilité des ventes)
 : combien de résultat d’exploitation reste pour chaque euro de chiffre d’affaires
 .
- Rotation du capital
 : combien de fois le capital « tourne » en chiffre d’affaires en un an.
Théorème. 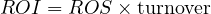 .
Démonstration. 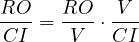 , en multipliant et en divisant par . ∎
La décomposition montre deux chemins vers la même rentabilité : un supermarché a de faibles marges (ROS de 2-3 %) et une rotation très élevée ; un fabricant de machines spéciales a des marges élevées et une faible rotation.
L’effet de levier financier
Le capital investi est financé en partie par les actionnaires ( ) et en partie par des dettes portant intérêt (
 ), à un taux moyen
 . Supposons pour simplifier
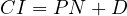 et négligeons les impôts.
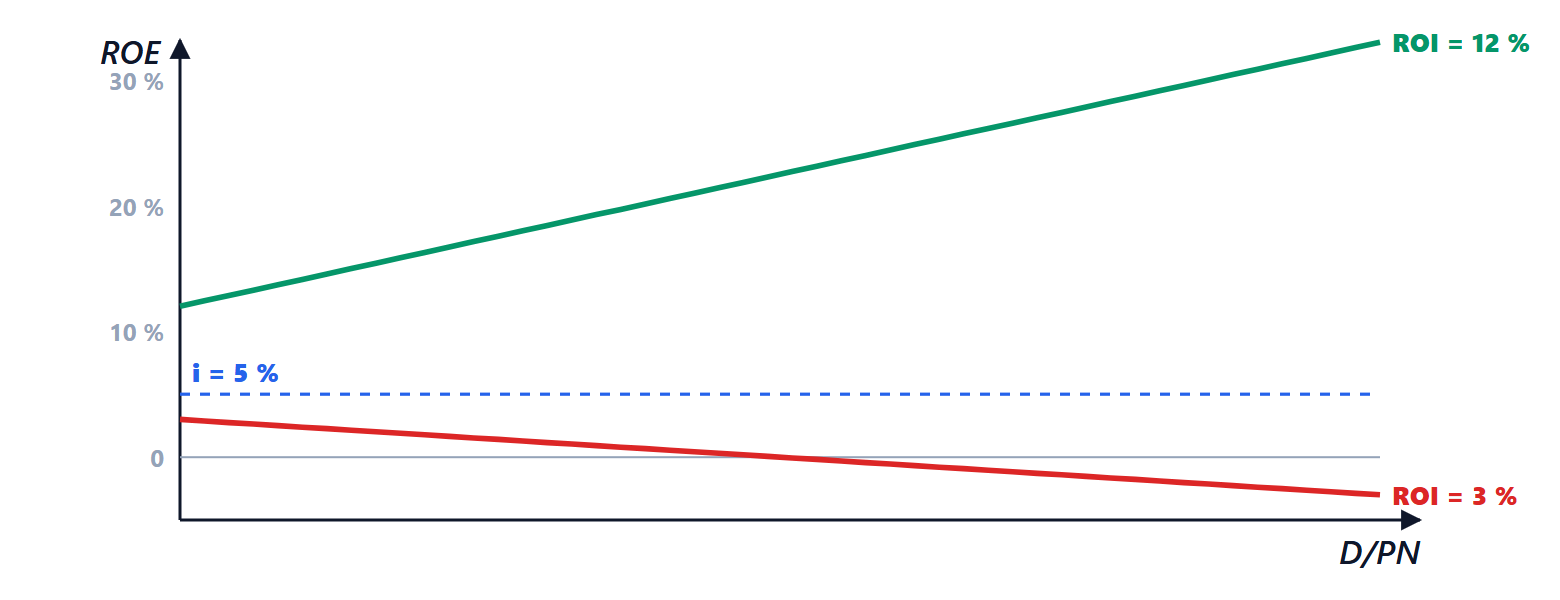
Théorème (effet de levier financier).
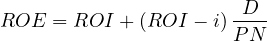
Démonstration. Sans impôts ni éléments exceptionnels, le résultat net est le résultat d’exploitation moins les intérêts : 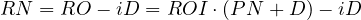 . En divisant par :
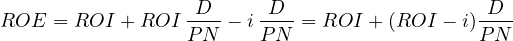
∎
Avec les impôts, au taux  , tout est multiplié par
 . La formule dit que l’endettement amplifie : si l’activité rapporte plus que ne coûte la dette (
 ), chaque euro emprunté ajoute du rendement pour les actionnaires ; si elle rapporte moins, il en retire.
Exemple. ROI de 12 %, taux de 5 %, 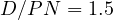 :
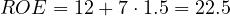 %. Si une baisse des ventes ramène le ROI à 3 %,
 % : les actionnaires ne gagnent rien, alors que sans dette ils auraient eu 3 %. Le levier augmente ensemble le rendement attendu et le risque ; c’est pourquoi les banques regardent le ratio d’endettement et le coût de la dette augmente avec lui (leçon sur le financement).
Liquidité et solvabilité
- Ratio de liquidité générale
 : supérieur à 1, mieux autour de 1,5, selon le secteur.
- Ratio de liquidité réduite
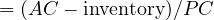 : exclut les stocks, qui ne peuvent pas toujours être vendus rapidement.
- Ratio d’endettement
 et couverture des intérêts
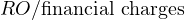 : combien de fois le résultat d’exploitation couvre les intérêts.
- Position financière nette : dette financière moins trésorerie ; souvent rapportée à l’EBITDA (PFN/EBITDA), elle indique en combien d’années l’activité pourrait rembourser la dette.
- Délais moyens d’encaissement, de paiement et de stockage (leçon sur le budget et la trésorerie).
Les ratios se lisent ensemble, dans le temps (la tendance compte plus que la valeur d’une année) et en comparaison avec des entreprises du même secteur. Un ratio isolé peut tromper : un ROE très élevé peut cacher des capitaux propres réduits par des pertes antérieures.





Ciao, sono l'autore di «Indici di bilancio e leva finanziaria». Domande, dubbi, segnalazioni di errori o richieste di approfondimento sono benvenuti: scriveteli qui sotto e vi rispondo io. Potete anche votare la pagina con le stelle all'inizio dell'articolo.Hi, I am the author of “Financial ratios and leverage”. Questions, doubts, error reports and requests for more detail are all welcome: write them below and I will answer. You can also rate the page with the stars at the top of the article.