Indici di bilancio e leva finanziaria
ROE, ROI, ROS e rotazione, scomposizione del ROI, formula della leva finanziaria dimostrata con esempio, indici di liquidità e solidità, posizione finanziaria netta.
Un utile di un milione è tanto o poco? Dipende da quanto capitale è servito a produrlo, da quanto si è venduto, da come l’azienda è finanziata. Gli indici di bilancio rispondono confrontando grandezze tra loro. In questa lezione vediamo gli indici di redditività, la scomposizione del ROI in margine e rotazione, la dimostrazione della formula della leva finanziaria con un esempio, e gli indici di liquidità e di solidità.
Gli indici di redditività
- ROE (return on equity)
 : quanto rende il capitale dei soci; si confronta con il rendimento di investimenti alternativi di rischio simile.
- ROI (return on investment)
 : quanto rende il capitale investito nell’attività
 , qualunque sia la fonte; misura la bontà della gestione operativa.
- ROS (return on sales)
 : quanto risultato operativo resta per ogni euro di vendite
 .
- Rotazione del capitale investito
 : quante volte il capitale “gira” in vendite in un anno.
Teorema. 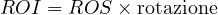 .
Dimostrazione. 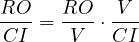 , moltiplicando e dividendo per . ∎
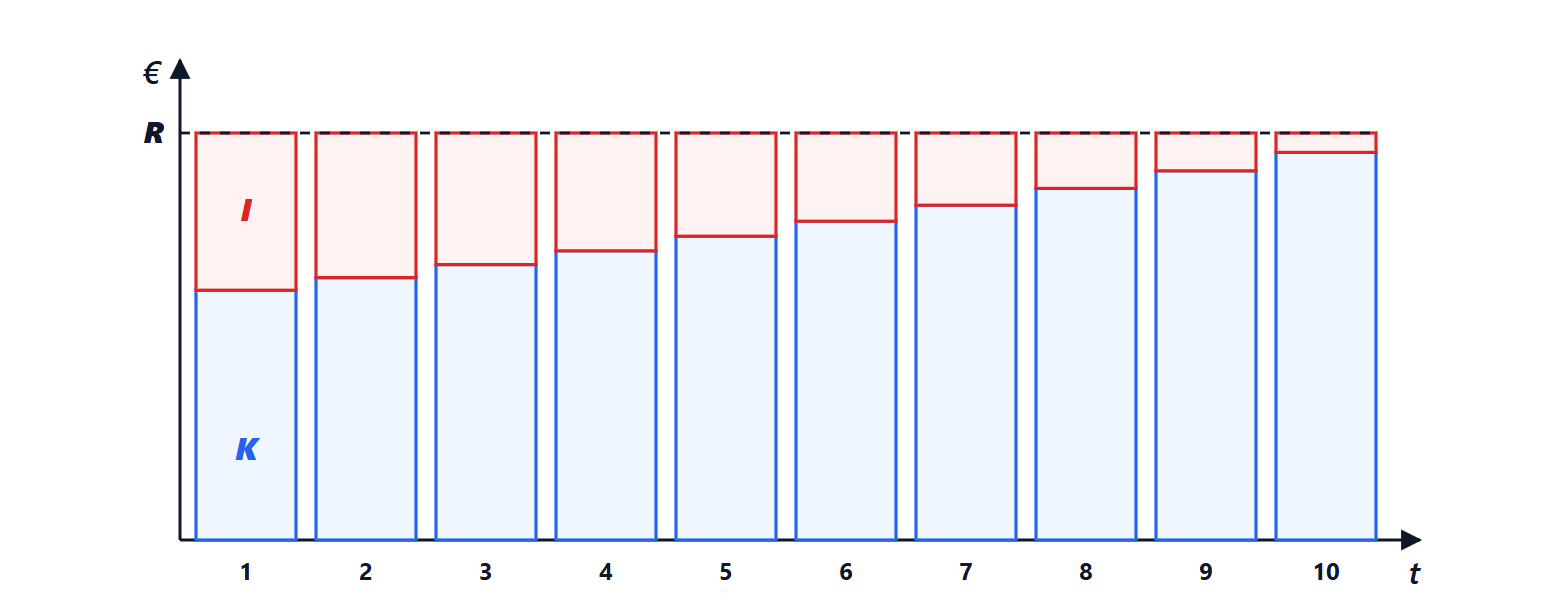
La scomposizione mostra due strade verso la stessa redditività: un supermercato ha margini bassi (ROS del 2-3 %) e rotazione altissima; un’azienda di macchinari speciali margini alti e rotazione bassa.
La leva finanziaria
Il capitale investito è finanziato in parte dai soci ( ) e in parte con debiti onerosi (
 ), al tasso medio
 . Si supponga per semplicità
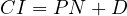 e si trascurino le imposte.
Teorema (leva finanziaria).
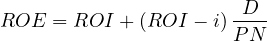
Dimostrazione. Senza imposte e componenti straordinarie il risultato netto è il risultato operativo meno gli interessi: 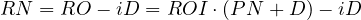 . Dividendo per :
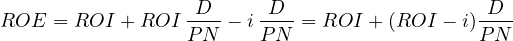
∎
Con le imposte, ad aliquota  , tutto si moltiplica per
 . La formula dice che il debito amplifica: se l’attività rende più di quanto costa il debito (
 ), ogni euro preso a prestito aggiunge rendimento ai soci; se rende meno, ne toglie.
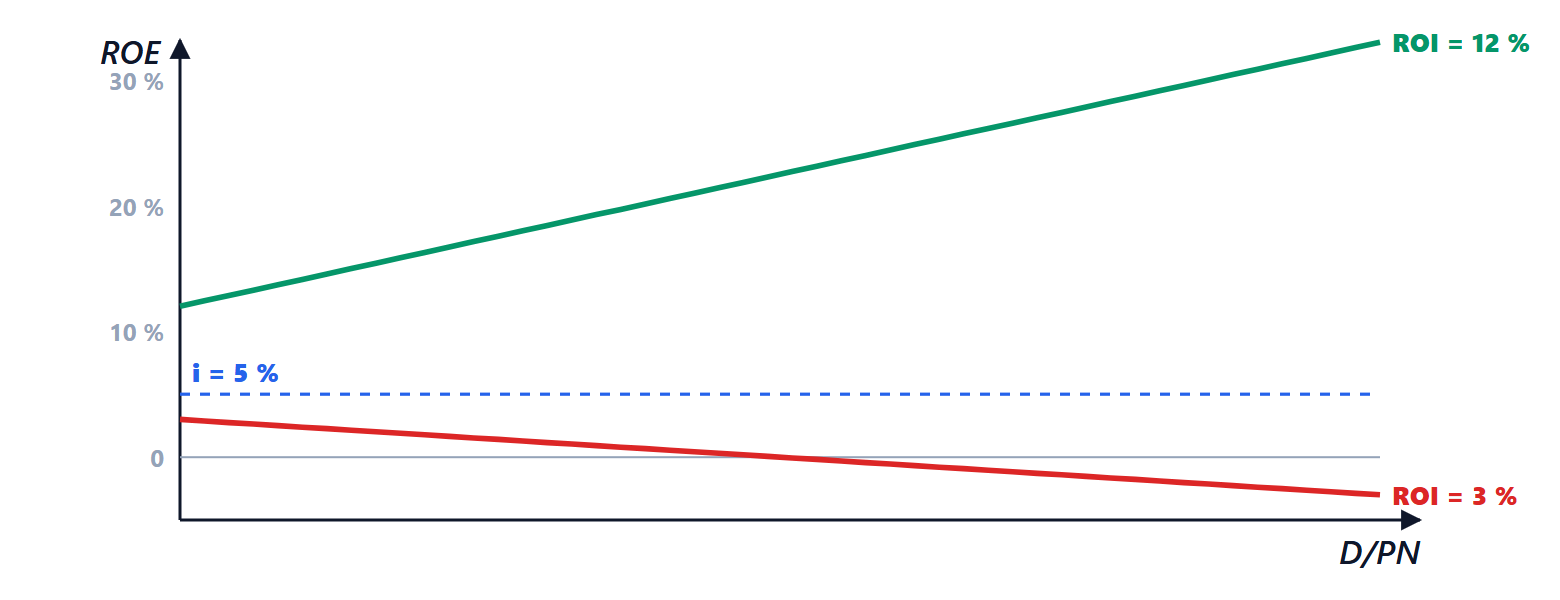
Esempio. ROI del 12 %, tasso del 5 %, 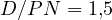 :
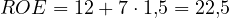 %. Se un calo delle vendite porta il ROI al 3 %,
 %: i soci non guadagnano nulla, mentre senza debito avrebbero avuto il 3 %. La leva aumenta il rendimento atteso e insieme il rischio; per questo le banche guardano il rapporto di indebitamento e il costo del debito sale quando cresce (lezione sui finanziamenti).
Liquidità e solidità
- Indice di disponibilità (current ratio)
 : oltre 1, meglio intorno a 1,5, secondo il settore.
- Indice di liquidità (quick ratio)
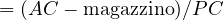 : esclude il magazzino, che non sempre si vende in fretta.
- Rapporto di indebitamento
 e copertura degli interessi
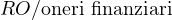 : quante volte il risultato operativo copre gli interessi.
- Posizione finanziaria netta: debiti finanziari meno liquidità; spesso rapportata al MOL (PFN/EBITDA), che indica in quanti anni la gestione potrebbe ripagare il debito.
- Tempi medi di incasso, di pagamento e di giacenza del magazzino (lezione sul budget e sulla cassa).
Gli indici si leggono insieme, nel tempo (la tendenza conta più del valore di un anno) e in confronto con aziende dello stesso settore. Un indice isolato può ingannare: un ROE altissimo può nascondere un patrimonio netto ridotto da perdite precedenti.