Budget, cassa e analisi degli scostamenti
Budget a cascata, ciclo di conversione della cassa dimostrato con esempio, fabbisogno di circolante nella crescita, scomposizione degli scostamenti in prezzo e volume dimostrata.
Le aziende non falliscono per mancanza di utili, ma per mancanza di cassa: un’azienda in crescita, con ordini e margini buoni, può trovarsi senza denaro per pagare stipendi e fornitori, perché ha anticipato materiali e lavoro e i clienti non hanno ancora pagato. In questa lezione vediamo il budget, il ciclo del circolante con la sua dimostrazione e un esempio, il fabbisogno di capitale circolante, e l’analisi degli scostamenti con la scomposizione dimostrata in effetto prezzo ed effetto volume.
Il budget
Il budget traduce gli obiettivi dell’anno in numeri, e serve a coordinare i reparti e a controllare l’andamento. Si costruisce a cascata:
- budget delle vendite: quantità e prezzi per prodotto e mercato, il punto di partenza e la stima più incerta;
- budget della produzione: quantità da produrre, tenendo conto delle scorte desiderate;
- budget dei materiali, della manodopera, dei costi generali, degli investimenti;
- conto economico e stato patrimoniale previsionali;
- budget di cassa: entrate e uscite mese per mese, che dicono se e quando servirà un finanziamento.
Durante l’anno si confrontano i valori effettivi con quelli previsti (controllo di gestione), e si interviene sugli scostamenti significativi.
Il ciclo del circolante
Tra il pagamento dei fornitori e l’incasso dai clienti passa del tempo, e quel tempo va finanziato.
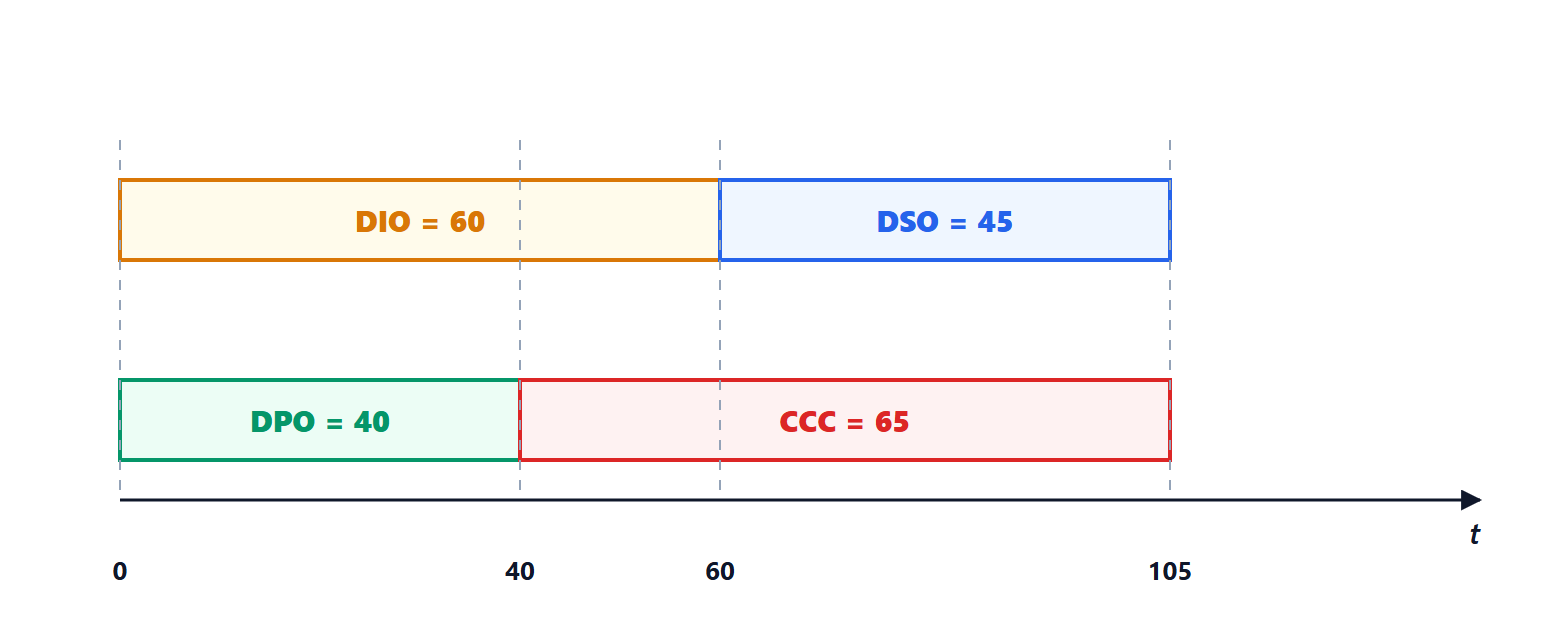
Si definiscono i giorni medi di giacenza del magazzino (DIO), di incasso dai clienti (DSO) e di pagamento ai fornitori (DPO), per esempio 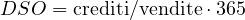 .
Teorema. Il tempo medio tra il pagamento dei fornitori e l’incasso dai clienti, il ciclo di conversione della cassa, è
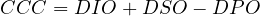
Dimostrazione. Si segue un’unità di materiale lungo la linea del tempo, partendo dal suo arrivo in azienda (giorno 0). Resta in magazzino, come materiale e poi come prodotto, fino alla vendita, in media il giorno  ; il cliente paga in media il giorno
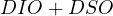 . Il fornitore è stato pagato il giorno
 . L’intervallo in cui l’azienda ha già pagato ma non ancora incassato va da a , e dura
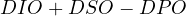 . ∎
Esempio. Con 60, 45 e 40 giorni,  giorni. Con un fatturato di 3,65 milioni di euro all’anno, cioè 10 000 euro al giorno, l’azienda deve finanziare in modo permanente circa 65 giorni di attività: dell’ordine di 650 000 euro (valutando tutto al prezzo di vendita; al costo il fabbisogno è un po’ minore). Ridurre i tempi di incasso di 15 giorni libera circa 150 000 euro di cassa, senza vendere un pezzo in più.
Crescere costa cassa
Il fabbisogno di circolante è proporzionale al fatturato: se le vendite crescono del 30 %, cresce del 30 % anche il capitale da finanziare. Un’azienda in crescita rapida assorbe cassa anche se è molto redditizia, e deve pianificare per tempo i finanziamenti a breve (lezione sui finanziamenti). Le leve per ridurre il ciclo sono il magazzino (produzione snella, consegne frequenti, lezioni di Gestione aziendale e di Logistica), i tempi di incasso (fatturazione rapida, solleciti, cessione dei crediti) e i tempi di pagamento, compatibilmente con i rapporti con i fornitori.
L’analisi degli scostamenti
Se i ricavi effettivi differiscono da quelli previsti, bisogna capire perché: si è venduto di più o di meno, o a prezzi diversi?
Teorema. La differenza tra ricavi effettivi  e previsti
 si scompone esattamente in
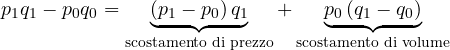
Dimostrazione. Si aggiunge e si toglie  :
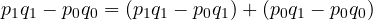 , e si raccoglie. ∎
Esempio. Previsti 1000 pezzi a 50 euro (50 000), effettivi 1100 a 48 (52 800). Scostamento di prezzo 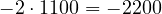 , di volume
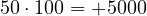 : totale
 . Le vendite sono andate meglio del previsto in quantità, ma con sconti che hanno eroso un terzo del guadagno: sono informazioni diverse, per responsabili diversi. La stessa scomposizione si applica ai costi (scostamenti di prezzo d’acquisto, di efficienza nell’uso dei materiali e della manodopera) e permette di attribuire ogni differenza a chi ne ha il controllo.