Contabilità analitica: costo pieno, costo variabile e decisioni
Costi diretti e indiretti, centri di costo, full costing e direct costing, activity based costing, rilevanza dei soli costi differenziali dimostrata con un esempio, fare o comprare.
La contabilità generale dice quanto guadagna l’azienda nel suo insieme; non dice quanto costa ciascun prodotto, quale reparto è efficiente, quale cliente è redditizio. Lo fa la contabilità analitica (o industriale), che serve a fissare i prezzi, a controllare i costi e a prendere decisioni. In questa lezione vediamo costi diretti e indiretti, la ripartizione per centri di costo, il costo pieno e il costo variabile, il metodo per attività, e la dimostrazione che per le decisioni di breve periodo contano solo i costi differenziali, con un esempio in cui il costo pieno porta a una scelta sbagliata.
Costi diretti e indiretti
Un costo è diretto rispetto a un oggetto (un prodotto, una commessa) se si può misurare in modo oggettivo e attribuire solo a quello: i componenti montati su una scheda, le ore di un tecnico registrate sulla commessa. È indiretto se è comune a più oggetti: l’affitto dello stabilimento, lo stipendio del capo reparto, l’ammortamento di una macchina che lavora per tutti i prodotti, l’ufficio acquisti. I costi indiretti vanno ripartiti con un criterio, e ogni criterio è in parte arbitrario.
I centri di costo
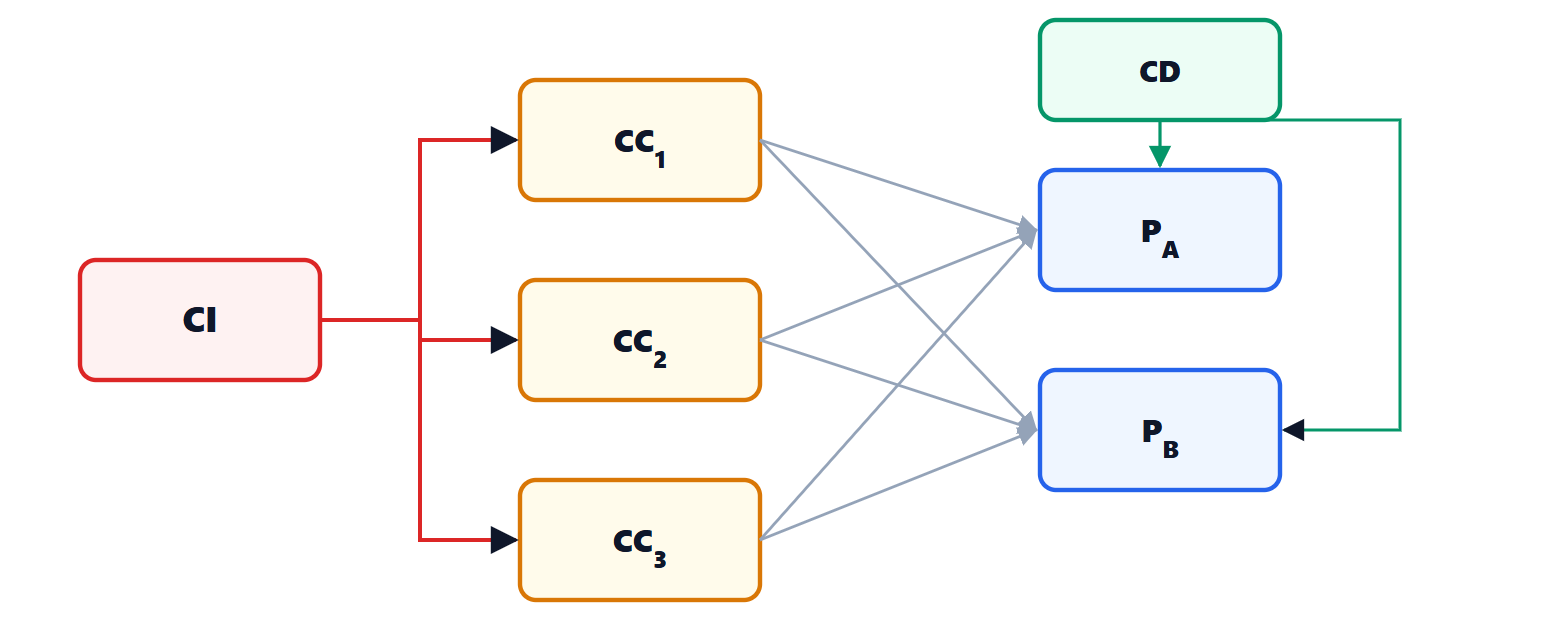
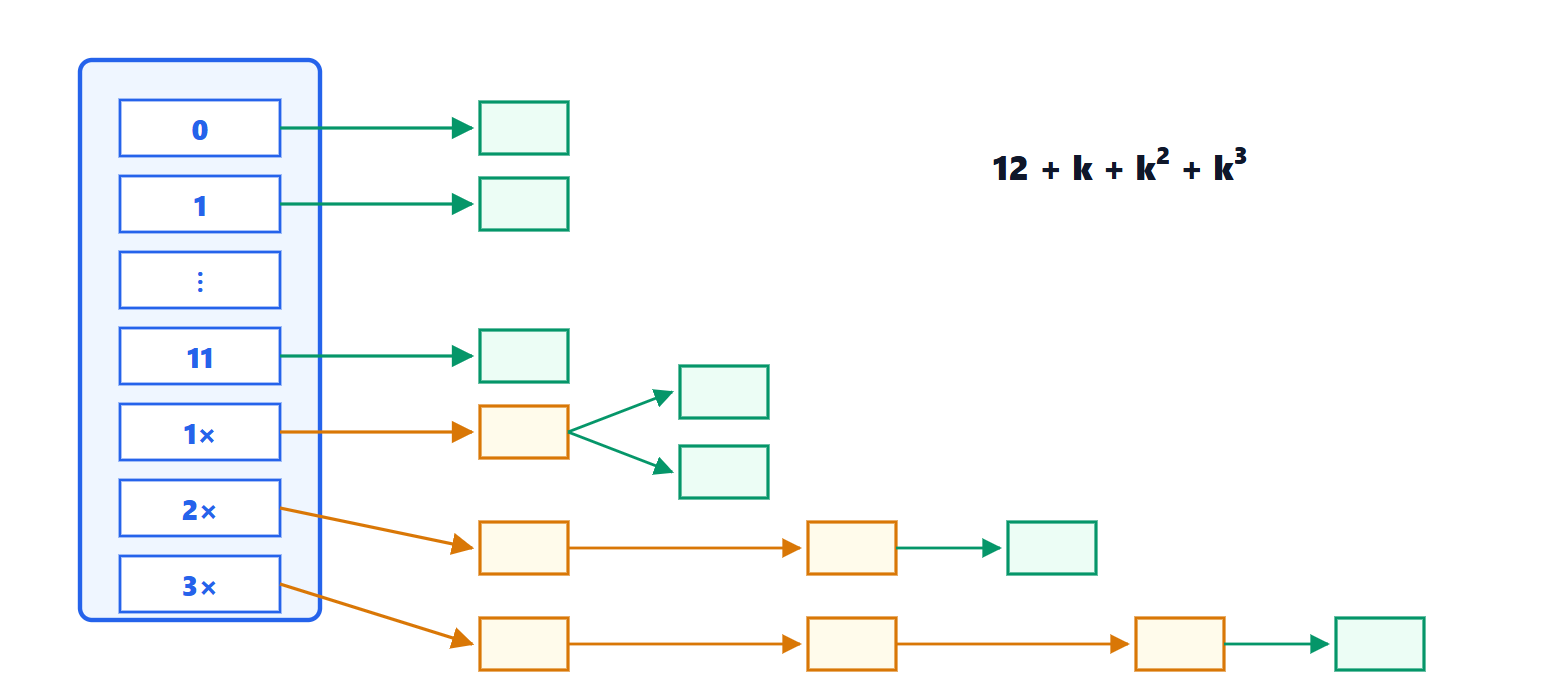
Il metodo classico raccoglie i costi indiretti nei centri di costo (un reparto di montaggio, il collaudo, la manutenzione), ribalta i centri di servizio su quelli produttivi, e poi attribuisce ai prodotti il costo di ciascun centro con una base di ripartizione: ore macchina, ore di manodopera, metri quadrati, numero di lotti.
Costo pieno e costo variabile
- Il costo pieno (full costing) di un prodotto comprende i costi diretti e una quota di tutti i costi indiretti, anche fissi. Serve per i prezzi di lungo periodo, che devono coprire tutto, e per valutare il magazzino in bilancio.
- Il costo variabile (direct costing) considera solo i costi che variano con il volume, e misura il margine di contribuzione di ciascun prodotto (lezione sui costi); i costi fissi restano un blocco comune, coperto dall’insieme dei margini.
Il metodo per attività
Quando i costi indiretti sono grandi e i prodotti molto diversi, ripartirli con le sole ore di manodopera distorce: un prodotto in piccoli lotti, con molti cambi formato, ordini e collaudi, consuma più risorse indirette di uno in grandi lotti con le stesse ore. Il metodo ABC (activity based costing) ripartisce i costi sulle attività (preparare la macchina, gestire un ordine, collaudare) e poi sui prodotti in base al numero di volte in cui ciascuno le richiede (i “generatori di costo”). Spesso scopre che i prodotti di nicchia costano molto più di quanto si pensava.
Le decisioni: contano i costi differenziali
Teorema. In una decisione di breve periodo, che non cambia i costi fissi, l’effetto sul risultato di eliminare un prodotto  è
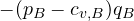 , indipendentemente dalla quota di costi fissi che gli è stata attribuita.
Dimostrazione. Il risultato operativo è  , dove la somma è sui prodotti. Eliminando scompare il suo termine nella somma, mentre
 resta lo stesso, perché i costi fissi non cambiano nel breve periodo. La differenza è il margine di contribuzione di cambiato di segno; il modo in cui era stato ripartito tra i prodotti non compare. ∎
Esempio. Il prodotto B si vende a 10, ha costi variabili di 6 e gli vengono attribuiti costi fissi per 5 a pezzo: costo pieno 11, “perdita” di 1 a pezzo. Eliminarlo sembra ovvio, ma i costi fissi non spariscono: con 10 000 pezzi l’azienda perde 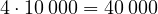 di margine e i 50 000 di costi fissi ripartiti su B si spostano sugli altri prodotti, che a loro volta possono sembrare in perdita. È la “spirale della morte” del costo pieno usato per decisioni di breve periodo.
La stessa logica vale per fare o comprare (si confrontano il prezzo d’acquisto e i soli costi che si eviterebbero non producendo), per accettare un ordine speciale a prezzo ridotto (conviene se il prezzo supera il costo variabile e c’è capacità libera, senza intaccare i prezzi normali), e per scegliere quale prodotto spingere quando una risorsa è scarsa: si ordina per margine di contribuzione per unità di risorsa scarsa (per esempio per ora della macchina collo di bottiglia), non per margine unitario.
Nel lungo periodo, invece, tutti i costi diventano variabili: un prodotto che non copre mai la propria quota di costi fissi va ripensato, e il costo pieno ridiventa la misura giusta.