L’azienda, la contabilità e la partita doppia
Azienda, impresa e stakeholder, forme giuridiche, conti patrimoniali ed economici, conservazione dell'uguaglianza patrimoniale con la partita doppia dimostrata, principio di competenza.
Un ingegnere passa gran parte della carriera dentro un’azienda: progetta prodotti che devono stare in un budget, propone investimenti che devono rendere, guida reparti con obiettivi economici. Capire come un’azienda registra e misura ciò che fa è quindi parte del mestiere. In questa lezione vediamo che cos’è un’azienda e le sue forme giuridiche, il sistema contabile, il metodo della partita doppia con la dimostrazione che conserva l’equazione fondamentale del patrimonio, e il principio di competenza.
L’azienda e le sue forme
Un’azienda è un’organizzazione di persone e beni che produce beni o servizi per soddisfare bisogni, in modo durevole ed economico: nel lungo periodo i ricavi devono coprire tutti i costi, compreso un compenso adeguato al capitale investito. L’impresa è l’attività economica che l’azienda svolge. Intorno ci sono i portatori di interesse (stakeholder): soci, finanziatori, dipendenti, clienti, fornitori, Stato, comunità locale.
La forma giuridica stabilisce chi risponde dei debiti e come si governa l’azienda: l’impresa individuale e le società di persone (società semplice, in nome collettivo, in accomandita semplice), dove almeno alcuni soci rispondono con il proprio patrimonio personale; le società di capitali (a responsabilità limitata, per azioni, in accomandita per azioni), dove la responsabilità è limitata al capitale conferito e la società ha personalità giuridica propria; le cooperative, con scopo mutualistico.
Il sistema contabile
Ogni operazione con l’esterno (acquisti, vendite, pagamenti, prestiti) lascia una traccia numerica nella contabilità generale, che serve a redigere il bilancio (lezione sul bilancio). Le grandezze si registrano in conti, ciascuno con due colonne: dare (a sinistra) e avere (a destra).
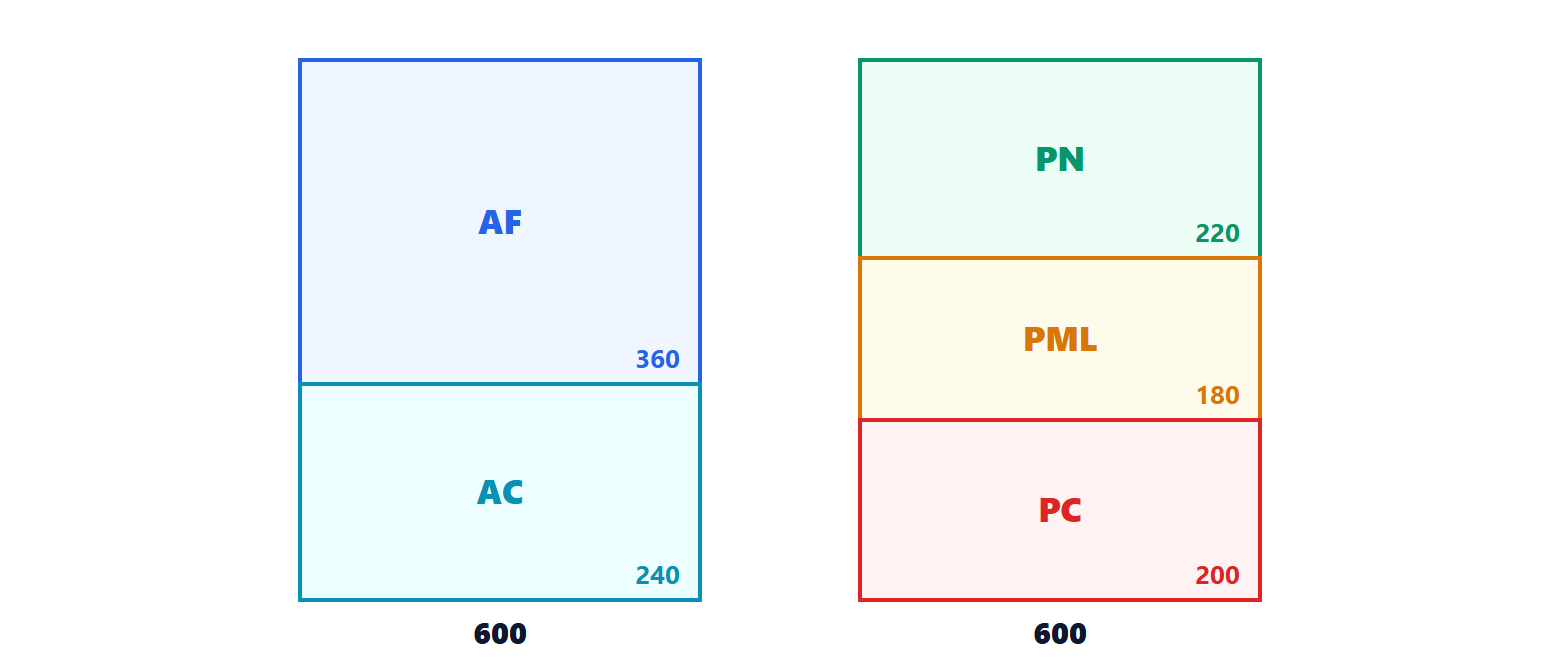
- I conti patrimoniali descrivono che cosa l’azienda possiede e deve: le attività
 (impianti, magazzino, crediti, cassa), le passività
 (debiti verso banche, fornitori, dipendenti) e il patrimonio netto
 (il capitale dei soci più gli utili non distribuiti).
- I conti economici descrivono i costi e i ricavi del periodo, che alla fine si chiudono nel risultato, l’utile o la perdita, che va nel patrimonio netto.
La partita doppia
La regola di base, codificata da Luca Pacioli nel 1494, è che ogni operazione si registra due volte, in dare in un conto e in avere in un altro, per lo stesso importo. Per convenzione un aumento delle attività o un costo si registra in dare; un aumento delle passività o del patrimonio netto, o un ricavo, in avere.
Teorema. Se ogni registrazione ha dare uguale ad avere, l’uguaglianza patrimoniale
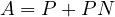
resta vera dopo qualunque sequenza di operazioni (contando i costi e i ricavi come riduzioni e aumenti del patrimonio netto).
Dimostrazione. All’inizio, prima di ogni operazione, tutti i conti valgono zero e l’uguaglianza è vera. In ogni registrazione, un importo in dare aumenta un’attività oppure diminuisce una passività o il patrimonio netto (un costo è una diminuzione del patrimonio netto); un importo in avere fa il contrario. Quindi la variazione di 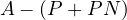 è uguale alla somma dei dare meno la somma degli avere della registrazione, che è zero per la regola. Se la differenza era zero, resta zero. ∎
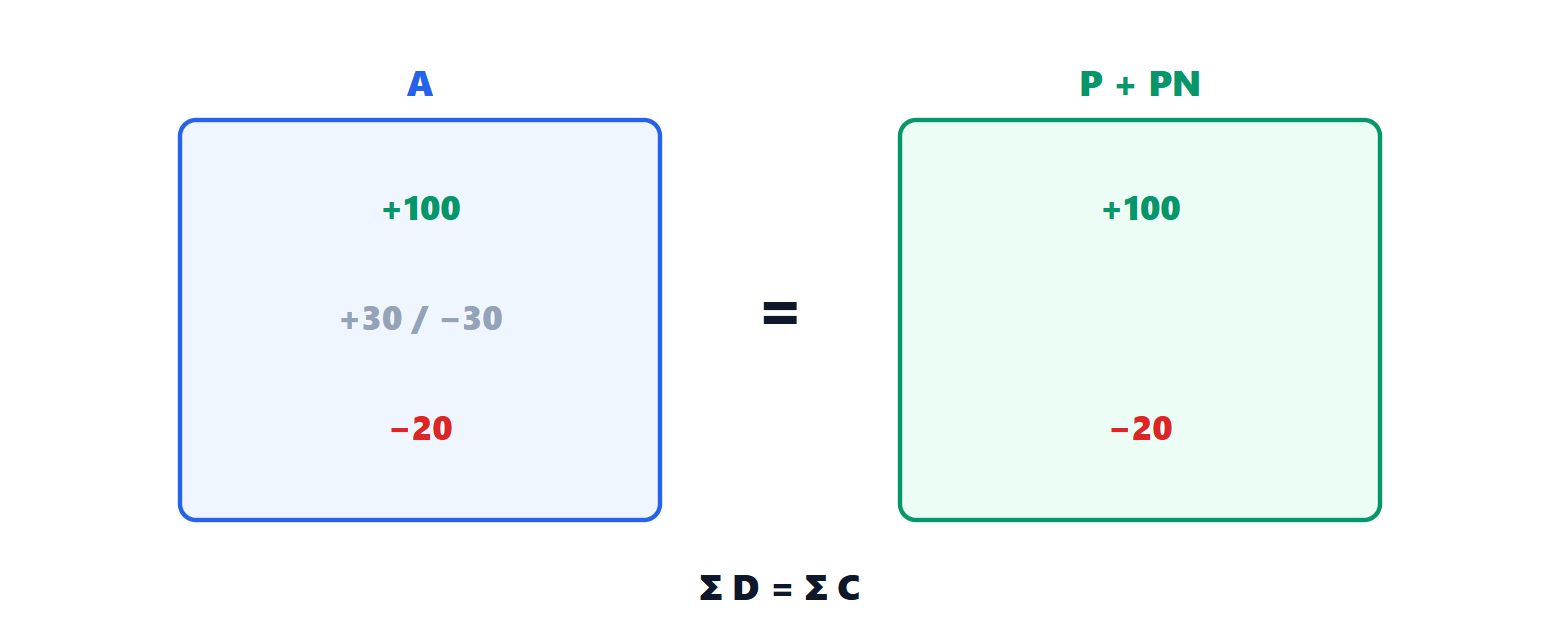
Esempio. I soci conferiscono 100 in banca: dare Banca 100, avere Capitale 100; attività e fonti salgono a 100. Si compra un macchinario per 30 pagando dalla banca: dare Macchinari 30, avere Banca 30; le attività cambiano composizione ma non totale. Si paga un affitto di 20: dare Affitti passivi 20 (un costo, che riduce il patrimonio netto), avere Banca 20; attività e fonti scendono entrambe a 80.
Il metodo ha anche una funzione di controllo: se alla fine la somma di tutti i dare non coincide con quella degli avere, c’è un errore di registrazione. Oggi la partita doppia è automatica nei sistemi gestionali (ERP), ma la logica è la stessa.
Il principio di competenza
Il risultato di un periodo non è la differenza tra incassi e pagamenti, ma tra i ricavi e i costi di competenza del periodo: un costo appartiene al periodo in cui contribuisce a produrre ricavi, non a quello in cui viene pagato. Un macchinario che dura cinque anni non è un costo tutto nell’anno di acquisto: il suo costo si ripartisce sugli anni di utilizzo con l’ammortamento (lezione sul bilancio). Una vendita fatta a dicembre e incassata a febbraio è un ricavo di dicembre, e nel frattempo resta un credito. Per questo un’azienda può essere in utile e restare senza cassa, o in perdita con la cassa piena: la gestione della liquidità è un problema a parte (lezione sul budget e sulla cassa).