Finanziamenti: piano di ammortamento, WACC e Modigliani-Miller
Rata del piano francese dimostrata con esempio, costo medio ponderato del capitale e scudo fiscale, teorema di Modigliani e Miller con l'arbitraggio, fonti di finanziamento.
Un investimento che rende (lezione sugli investimenti) va anche finanziato: con il capitale dei soci, con debiti bancari, con obbligazioni, con il leasing. Ogni fonte ha un costo e un rischio diverso. In questa lezione vediamo il piano di ammortamento di un prestito con la dimostrazione della rata e un esempio, il costo medio ponderato del capitale con lo scudo fiscale, il teorema di Modigliani e Miller con il ragionamento dell’arbitraggio, e le fonti di finanziamento più comuni.
Il prestito a rate costanti
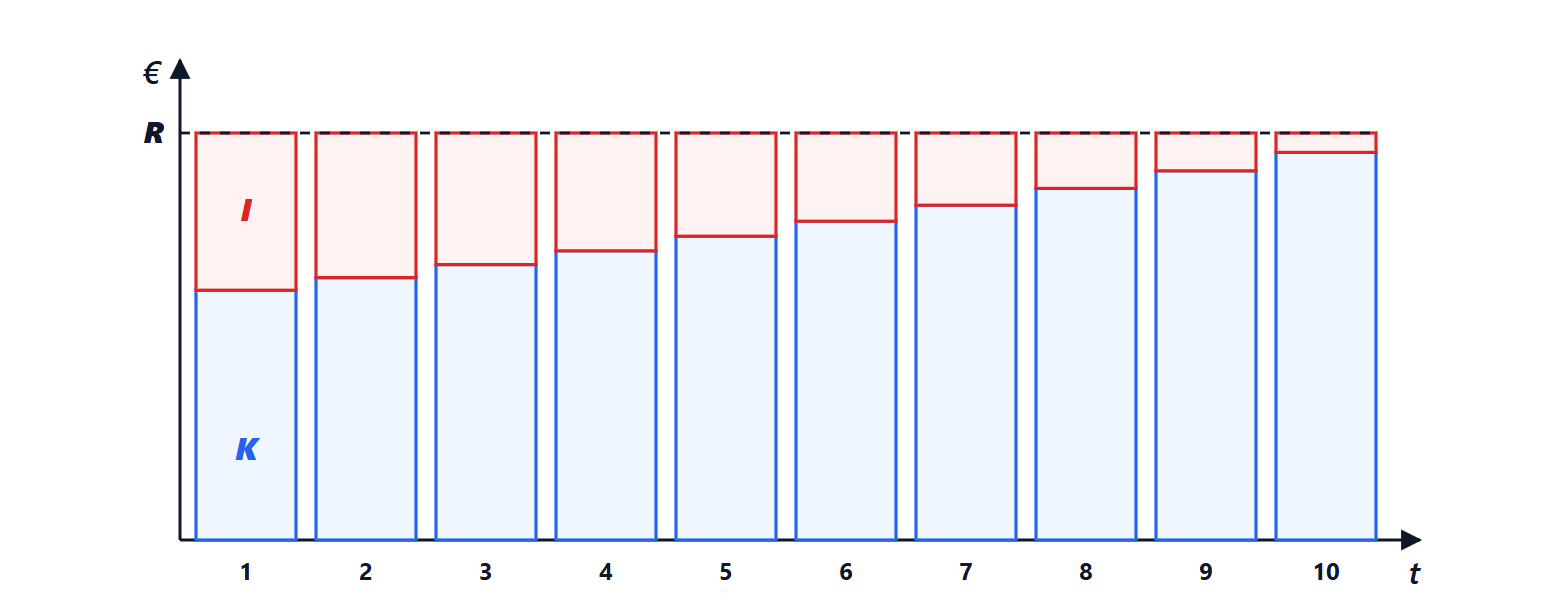
Un mutuo o un finanziamento bancario si rimborsa di solito con il piano francese: rate costanti che comprendono una quota di interessi, calcolata sul debito residuo, e una quota di capitale.
Teorema. Un debito  al tasso
 si estingue in
 rate annue costanti
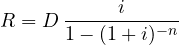
Dimostrazione. Il prestito è equo se il valore attuale delle rate, al tasso del prestito, è uguale al capitale ricevuto. Per la formula della rendita (lezione sugli investimenti), 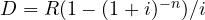 , da cui la formula. ∎
Esempio. 100 000 euro al 5 % in 10 anni: il fattore di rendita è 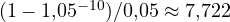 , e la rata è circa 12 950 euro. Nel primo anno gli interessi sono
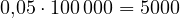 e la quota capitale 7950; il debito scende a 92 050, gli interessi dell’anno dopo sono minori e la quota capitale maggiore. In tutto si pagano 129 500 euro, di cui 29 500 di interessi.
Il costo del capitale
L’azienda si finanzia con capitale proprio  (equity) e debito . I soci si aspettano un rendimento
 , maggiore di quello dei creditori
 perché vengono pagati per ultimi e corrono più rischio. Gli interessi sul debito sono deducibili dalle imposte: ogni euro di interessi riduce le imposte di
 euro, con l’aliquota. Il costo medio ponderato del capitale è
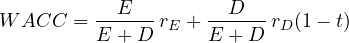
È il tasso con cui attualizzare i flussi di un investimento di rischio simile a quello medio dell’azienda: un progetto crea valore se rende più del WACC.
Esempio. 60 % capitale proprio con  %, 40 % debito con
 %, aliquota del 24 %:
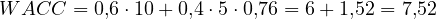 %.
Il termine  è lo scudo fiscale del debito: un debito al tasso fa risparmiare ogni anno
 di imposte.
Il teorema di Modigliani e Miller
Sembra che il debito, costando meno del capitale proprio, riduca sempre il costo medio. Modigliani e Miller (1958) hanno mostrato che non è così, almeno in un mondo ideale.
Teorema (Modigliani e Miller, senza imposte). In un mercato perfetto, senza imposte, senza costi di fallimento e dove tutti possono prendere e dare prestiti allo stesso tasso, il valore di un’azienda non dipende da come è finanziata.
Ragionamento. Si considerino due aziende con gli stessi flussi operativi futuri:  senza debiti e
 con debito . Un investitore che compra una frazione
 delle azioni di riceve volte i flussi operativi meno gli interessi. Può ottenere esattamente gli stessi flussi comprando delle azioni di e prendendo a prestito
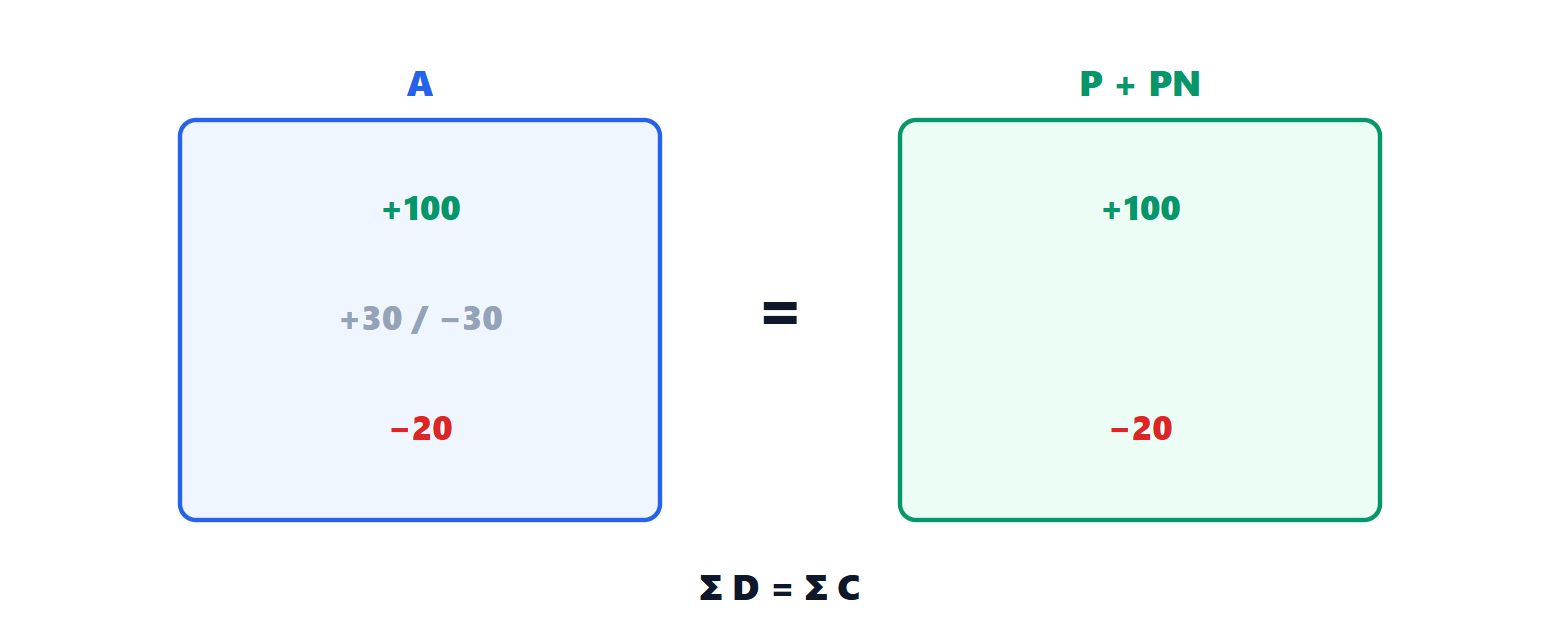
 personalmente, alle stesse condizioni (leva “fatta in casa”). Due posizioni con flussi identici devono avere lo stesso costo, altrimenti si guadagnerebbe senza rischio comprando la più economica e vendendo la più cara (arbitraggio). Quindi (valore delle azioni di )
 (valore di )
 , cioè valore delle azioni di più debito uguale al valore di . ∎
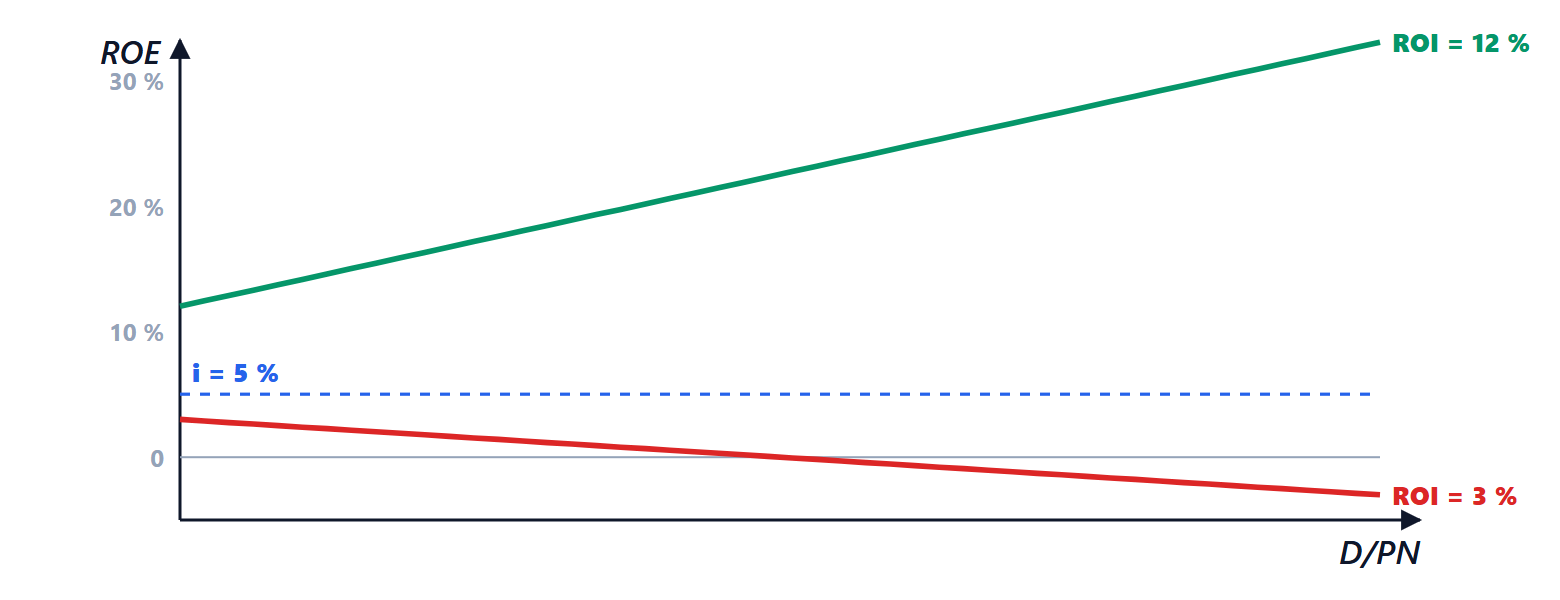
La conseguenza è che il rendimento richiesto dai soci cresce con l’indebitamento proprio quanto basta a compensare il debito più economico (è la leva della lezione sugli indici vista dal lato del rischio), e il costo medio resta costante. Nel mondo reale contano le eccezioni: lo scudo fiscale rende il debito conveniente; i costi del dissesto (perdita di clienti e fornitori, costi legali) lo rendono costoso quando è troppo. La struttura ottima è un compromesso tra i due.
Le fonti di finanziamento
- Capitale proprio: conferimenti dei soci, aumenti di capitale, utili non distribuiti (autofinanziamento); per le imprese giovani, il capitale di rischio (venture capital) che scommette sulla crescita in cambio di una quota.
- Debito bancario: mutui a medio e lungo termine per gli investimenti; fidi e anticipi su fatture per il circolante (lezione sul budget e sulla cassa).
- Obbligazioni: prestiti raccolti sul mercato, per le aziende più grandi.
- Leasing: si usa un bene pagando canoni, senza acquistarlo; per il bilancio è sostanzialmente un debito.
- Contributi pubblici e crediti d’imposta per ricerca, innovazione ed efficienza energetica, che riducono il costo effettivo degli investimenti.
La regola di fondo è la coerenza delle scadenze (lezione sul bilancio): investimenti durevoli con fonti durevoli, circolante con fonti a breve.