Valutazione degli investimenti: VAN, TIR e tempo di recupero
Attualizzazione, valore attuale netto, formula della rendita dimostrata, esempio completo con TIR e payback, confronto tra i criteri, inflazione e sensitività.
Una nuova linea di produzione, un impianto fotovoltaico, il progetto di un nuovo prodotto: un investimento costa oggi e rende negli anni futuri. Per decidere bisogna confrontare denaro in momenti diversi, e un euro oggi vale più di un euro fra cinque anni. In questa lezione vediamo l’attualizzazione, il valore attuale netto, la formula della rendita con la dimostrazione, un esempio completo con il tasso interno di rendimento e il tempo di recupero, e le insidie dei vari criteri.
Il valore del tempo
Un euro investito oggi al tasso  vale
 dopo
 anni (capitalizzazione composta). Al contrario, un euro che arriverà fra anni vale oggi
 : è il valore attuale, e è il tasso di attualizzazione, il rendimento che si potrebbe ottenere con un investimento alternativo di pari rischio (il costo opportunità del capitale, lezione sui finanziamenti).
Il valore attuale netto
Un investimento è descritto dalla sequenza dei suoi flussi di cassa 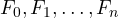 (di solito
 , l’esborso iniziale). Il valore attuale netto è
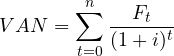
L’investimento conviene se  : rende più dell’alternativa, e il VAN è proprio la ricchezza in più creata, valutata oggi. Si usano i flussi di cassa (incassi e pagamenti), non gli utili: l’ammortamento non è un’uscita di cassa (lezione sul bilancio), mentre l’acquisto della macchina sì.
La rendita
Molti investimenti producono flussi costanti. La somma attualizzata si calcola in forma chiusa.
Teorema. Il valore attuale di  flussi costanti
 alla fine di ogni anno è
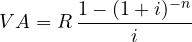
Dimostrazione. 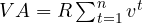 con
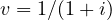 . È una progressione geometrica:
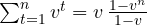 . Poiché
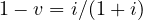 , si ha
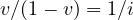 , e quindi
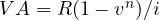 . ∎
Per  il valore tende a
 : una rendita perpetua vale il flusso diviso il tasso.
Un esempio completo
Esempio. Un macchinario costa 100 000 euro e fa risparmiare 25 000 euro all’anno per 6 anni, con un tasso di attualizzazione dell’8 %. Il fattore di rendita è 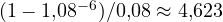 , quindi i risparmi valgono oggi circa 115 600 euro e
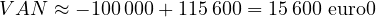
L’investimento crea valore.
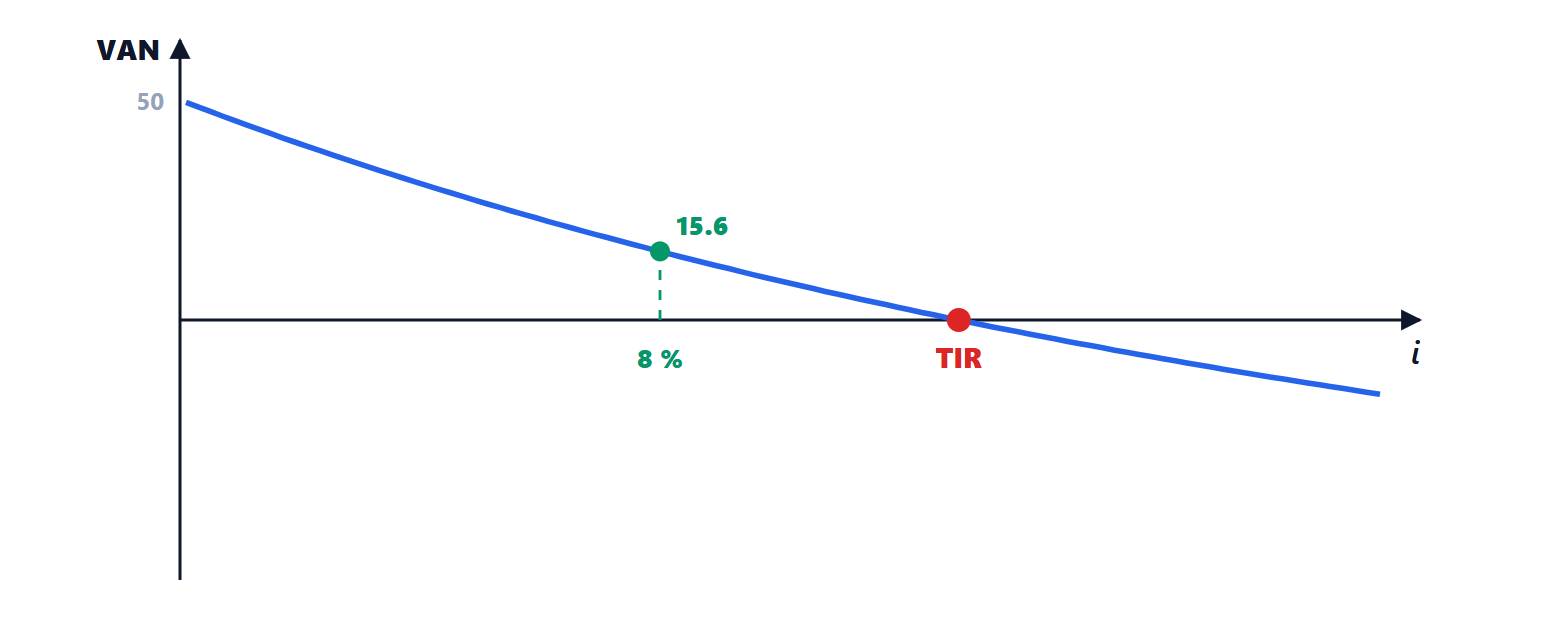
Il tasso interno di rendimento (TIR) è il tasso che annulla il VAN: qui serve un fattore di rendita uguale a 4, che corrisponde a circa il 13 %. Il progetto conviene se il TIR supera il costo del capitale. Il tempo di recupero (payback) è il numero di anni necessari a recuperare l’esborso: qui 4 anni (senza attualizzare).
I criteri a confronto
- Il VAN è il criterio corretto per creare valore: è additivo (il VAN di due progetti è la somma) e tiene conto della dimensione.
- Il TIR è intuitivo, perché è un tasso, ma può ingannare: tra due progetti alternativi può preferire quello piccolo con rendimento alto a quello grande che crea più valore; e se i flussi cambiano segno più volte (un impianto con costi di smantellamento finali) l’equazione può avere più soluzioni.
- Il tempo di recupero ignora i flussi dopo il recupero e il valore del tempo, ma misura il rischio di liquidità: in settori che cambiano rapidamente, come l’elettronica di consumo, conta recuperare in fretta.
Due cautele pratiche. L’inflazione: tassi e flussi devono essere coerenti, entrambi nominali o entrambi reali, con 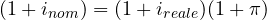 . L’incertezza: i flussi futuri sono stime, e conviene calcolare il VAN in scenari diversi, o la variazione del VAN al variare delle ipotesi principali (analisi di sensitività), per capire quali stime contano davvero.