Costi fissi e variabili, punto di pareggio e leva operativa
Margine di contribuzione, punto di pareggio dimostrato con esempio, margine di sicurezza, grado di leva operativa dimostrato, effetto degli sconti, limiti del modello lineare.
Quanti pezzi bisogna vendere per non perdere? Di quanto cresce l’utile se le vendite aumentano del 10 %? Conviene abbassare il prezzo per vendere di più? Le risposte nascono dalla distinzione tra costi fissi e costi variabili. In questa lezione vediamo il comportamento dei costi, il punto di pareggio con la dimostrazione e un esempio, il margine di sicurezza, la leva operativa con la sua dimostrazione, e i limiti del modello.
Costi fissi e variabili
Rispetto al volume di produzione  , in un intervallo ragionevole:
- i costi fissi
 non cambiano: affitti, stipendi del personale di struttura, ammortamenti degli impianti, assicurazioni;
- i costi variabili crescono in proporzione: materie prime, componenti, energia di processo, provvigioni. Con costo variabile unitario
 , valgono
 .
Il costo totale è 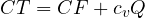 , i ricavi
 con prezzo unitario
 . La differenza
 è il margine di contribuzione unitario: ciò che ogni pezzo venduto porta per coprire i costi fissi e poi per l’utile.
Il punto di pareggio
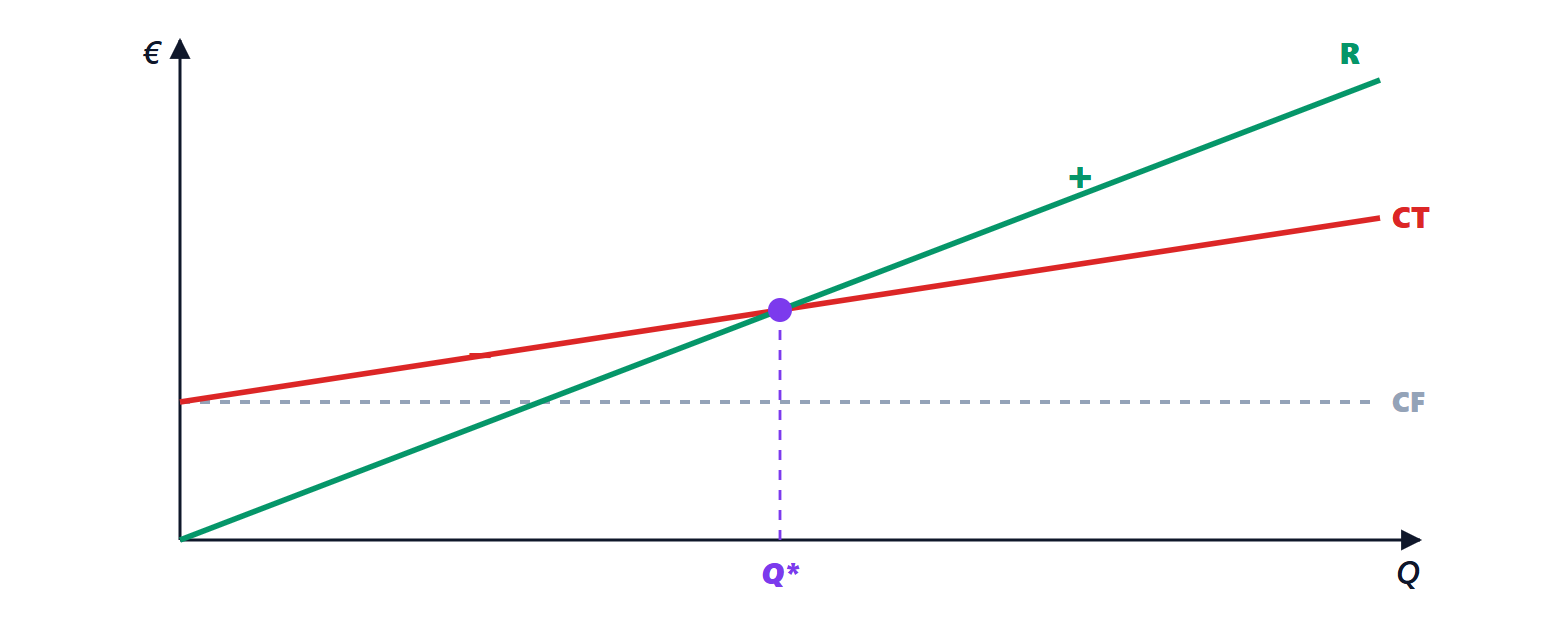
Teorema. Il volume a cui il risultato operativo è nullo è
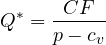
e il fatturato corrispondente è 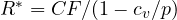 .
Dimostrazione. Il risultato operativo è 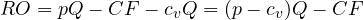 , lineare in e crescente se
 . Si annulla per
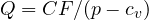 . Moltiplicando per :
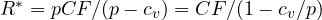 . ∎
Il punto di pareggio è dunque il numero di “margini di contribuzione” necessari a pagare i costi fissi.
Esempio. Un’azienda produce un apparecchio venduto a 2,5 (centinaia di euro) con costi variabili di 1,0 e costi fissi annui di 60 000 (centinaia di euro): 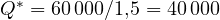 pezzi. Se ne vende 60 000, il risultato operativo è
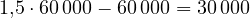 .
Il margine di sicurezza 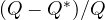 misura di quanto possono calare le vendite prima della perdita: qui
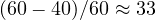 %.
La leva operativa
Un’azienda con molti costi fissi e pochi variabili (una fonderia di semiconduttori, una compagnia aerea, un’azienda di software) ha risultati molto sensibili ai volumi; una con molti costi variabili (un’impresa commerciale) meno.
Teorema. Il grado di leva operativa
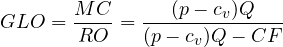
è il rapporto tra la variazione percentuale del risultato operativo e quella del volume.
Dimostrazione. Se il volume cambia di  , il risultato operativo cambia di
 , perché i costi fissi non cambiano. La variazione relativa è
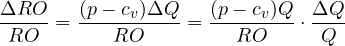
e il fattore davanti a  è il margine di contribuzione totale
 diviso per
 . ∎
Esempio. Con i numeri precedenti, a 60 000 pezzi 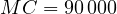 e
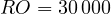 :
 . Un aumento delle vendite del 10 % (66 000 pezzi) fa crescere il risultato operativo del 30 %, a 39 000; un calo del 10 % lo fa scendere del 30 %. Vicino al punto di pareggio la leva diventa enorme, perché al denominatore tende a zero. È l’analogo operativo della leva finanziaria (lezione sugli indici), e le due si moltiplicano.
Le decisioni di prezzo
Il modello aiuta a valutare una riduzione di prezzo: se il prezzo scende da a  , per mantenere lo stesso risultato servono vendite
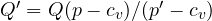 . Con il 10 % di sconto nell’esempio (
 ), il margine unitario scende da 1,5 a 1,25 e servono il 20 % di pezzi in più solo per restare in pari: gli sconti costano più di quanto sembri quando il margine di contribuzione è piccolo.
I limiti del modello
La linearità vale solo in un intervallo rilevante: oltre una certa produzione servono un secondo turno o un nuovo impianto, e i costi fissi salgono a gradini; i costi variabili unitari possono scendere con gli sconti sui grandi acquisti o salire con gli straordinari; il prezzo può dover scendere per vendere di più. Con più prodotti il punto di pareggio dipende dalla composizione delle vendite. Il diagramma resta comunque uno strumento rapido e potentissimo per ragionare su prezzi, volumi e struttura dei costi, e per confrontare tecnologie con costi fissi e variabili diversi (lezione sulla contabilità analitica).