Il bilancio: stato patrimoniale e conto economico riclassificati
Stato patrimoniale per liquidità, margini di struttura e capitale circolante netto, conto economico a valore aggiunto con esempio, ammortamento, variazione del patrimonio netto dimostrata.
Il bilancio d’esercizio è il documento con cui un’azienda racconta ogni anno la sua situazione a soci, banche, fornitori e fisco. Per leggerlo bisogna riclassificarlo, cioè riordinarne le voci secondo la domanda che interessa: è solida? è liquida? guadagna? In questa lezione vediamo lo stato patrimoniale riclassificato con i margini di struttura e di liquidità, il conto economico a valore aggiunto con un esempio, l’ammortamento, e la dimostrazione del legame tra utile e patrimonio netto.
Le parti del bilancio
Secondo il codice civile il bilancio comprende lo stato patrimoniale (la fotografia di attività, passività e patrimonio netto alla fine dell’anno), il conto economico (i costi e i ricavi dell’anno), il rendiconto finanziario (i flussi di cassa) e la nota integrativa. Le società quotate usano i principi contabili internazionali (IFRS), con schemi un po’ diversi ma la stessa logica.
Lo stato patrimoniale riclassificato
Per giudicare l’equilibrio finanziario, le attività si ordinano per tempo di trasformazione in denaro e le fonti per scadenza:
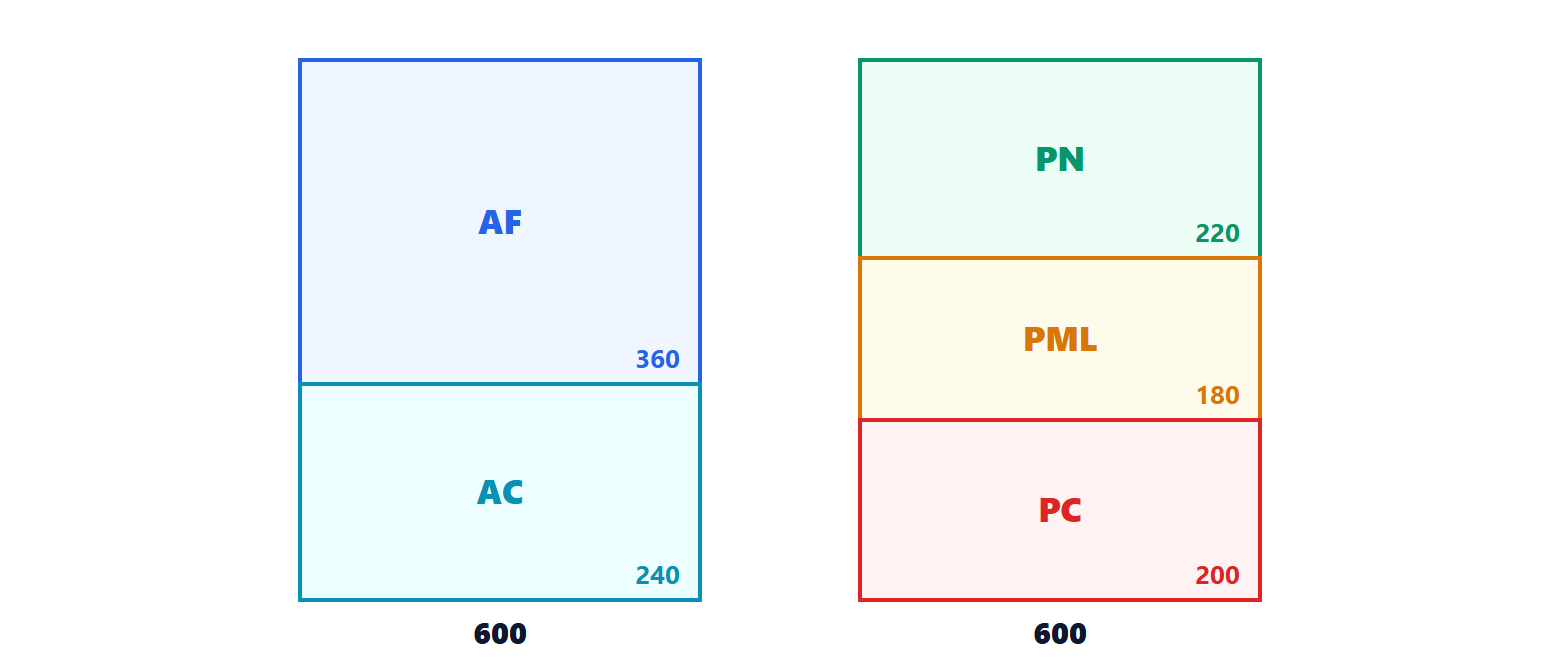
- attivo fisso (AF): beni che restano oltre l’anno, come impianti, brevetti, partecipazioni;
- attivo circolante (AC): magazzino, crediti verso clienti, liquidità, che tornano denaro entro l’anno;
- patrimonio netto (PN), passività a medio e lungo termine (PML) e passività correnti (PC), che scadono entro l’anno.
La regola di buona salute è che gli impieghi durevoli siano finanziati da fonti durevoli. Nell’esempio:
- margine di struttura:
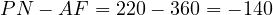 : il capitale proprio non basta a coprire l’attivo fisso; con i debiti a lungo termine,
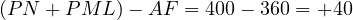 : l’attivo fisso è coperto da fonti durevoli;
- capitale circolante netto:
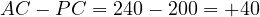 , lo stesso numero visto dall’altra parte, e indice di disponibilità
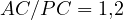 : le attività che diventeranno denaro entro l’anno superano i debiti che scadono entro l’anno.
Che i due margini coincidano non è un caso: poiché i totali sono uguali, 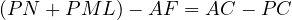 .
Il conto economico a valore aggiunto
Il conto economico si riclassifica per mostrare la formazione del risultato, strato dopo strato. Esempio (in migliaia di euro):
| Voce | Importo |
|---|---|
| Ricavi di vendita | 1000 |
| meno consumi di materiali e servizi | −550 |
| = Valore aggiunto | 450 |
| meno costo del personale | −250 |
| = Margine operativo lordo (MOL, EBITDA) | 200 |
| meno ammortamenti e accantonamenti | −80 |
| = Risultato operativo (RO, EBIT) | 120 |
| meno oneri finanziari | −20 |
| = Risultato prima delle imposte | 100 |
| meno imposte | −30 |
| = Risultato netto (RN) | 70 |
Il valore aggiunto è la ricchezza creata dall’azienda rispetto a ciò che compra; il MOL misura la capacità della gestione caratteristica di generare risorse, prima delle scelte su ammortamenti e finanziamento; il risultato operativo è ciò che rende l’attività, indipendentemente da come è finanziata, ed è la base degli indici di redditività (lezione sugli indici).
L’ammortamento
Per il principio di competenza (lezione sull’azienda), il costo di un bene durevole si ripartisce sugli anni in cui è usato. Con il metodo a quote costanti:
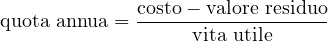
Un macchinario da 30 con vita di 5 anni e valore residuo nullo costa 6 all’anno. L’ammortamento è un costo che non comporta un’uscita di cassa nell’anno: per questo il MOL, che lo precede, è vicino al flusso di cassa operativo.
Utile e patrimonio netto
Teorema. Tra l’inizio e la fine di un anno, la variazione del patrimonio netto è
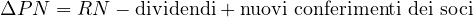
Dimostrazione. I ricavi e i costi sono registrati come aumenti e diminuzioni del patrimonio netto (lezione sull’azienda), e la loro somma algebrica è il risultato netto  . Le altre operazioni che toccano il patrimonio netto sono solo quelle con i soci: i dividendi lo riducono (dare Utili, avere Debiti verso soci o Banca), i conferimenti lo aumentano. Tutte le altre operazioni, come l’acquisto di un bene con un debito, cambiano attività e passività senza toccare il patrimonio netto. Sommando si ottiene la formula. ∎
Nell’esempio, se dell’utile di 70 si distribuiscono 30 di dividendi e i soci non conferiscono nulla, il patrimonio netto cresce di 40. È l’autofinanziamento: la fonte più comune per la crescita delle aziende.