Budget, trésorerie et analyse des écarts
La cascade budgétaire, le cycle de conversion de la trésorerie démontré avec un exemple, les besoins en fonds de roulement pendant la croissance, la décomposition des écarts de prix et de volume démontrée.
https://www.electronics-engineering.com/fr/budget-cycle-de-conversion-de-la-tresorerie-analyse-des-ecarts/
Les entreprises ne font pas faillite par manque de profit, mais par manque de trésorerie : une entreprise en croissance, avec de bonnes commandes et de bonnes marges, peut se retrouver sans argent pour payer les salaires et les fournisseurs, parce qu’elle a payé d’avance les matières et la main-d’œuvre et que les clients n’ont pas encore payé. Dans cette leçon, nous regardons le budget, le cycle de conversion de la trésorerie avec sa démonstration et un exemple, le besoin en fonds de roulement, et l’analyse des écarts avec sa décomposition démontrée en effet prix et effet volume.
Le budget
Le budget traduit en nombres les objectifs de l’année, et sert à coordonner les services et à suivre l’avancement. Il se construit en cascade :
- le budget des ventes : quantités et prix par produit et par marché, le point de départ et l’estimation la plus incertaine ;
- le budget de production : quantités à produire, en tenant compte des stocks souhaités ;
- les budgets des matières, de la main-d’œuvre, des frais généraux, des investissements ;
- le compte de résultat et le bilan prévisionnels ;
- le budget de trésorerie : encaissements et décaissements mois par mois, qui dit si et quand un financement sera nécessaire.
Pendant l’année, on compare les valeurs réelles aux valeurs prévues (contrôle de gestion), et l’on agit sur les écarts significatifs.
Le cycle du fonds de roulement
Il s’écoule du temps entre le paiement des fournisseurs et l’encaissement des clients, et ce temps doit être financé.
On définit les jours moyens de stock (DIO), d’encaissement des clients (DSO) et de paiement des fournisseurs (DPO), par exemple 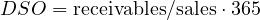 .
Théorème. Le temps moyen entre le paiement des fournisseurs et l’encaissement des clients, le cycle de conversion de la trésorerie, est
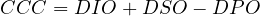
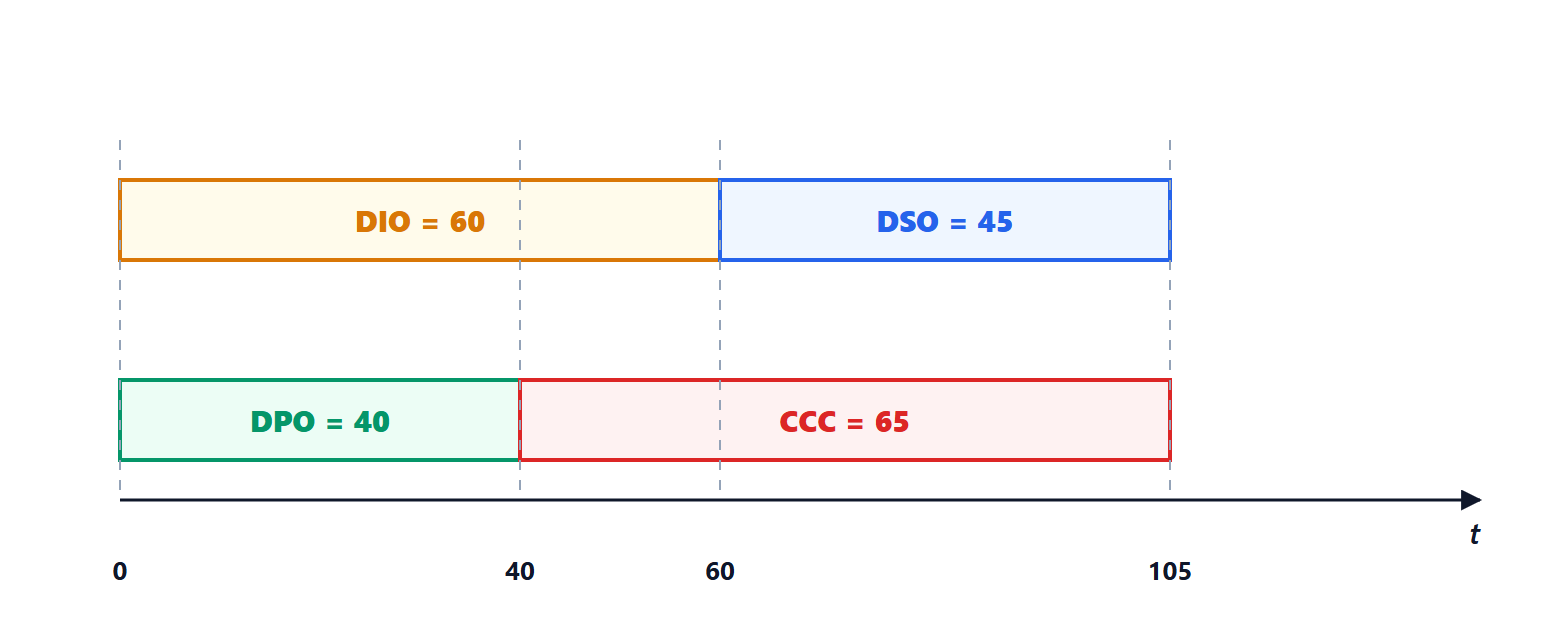
Démonstration. On suit une unité de matière sur la ligne du temps, à partir de son arrivée dans l’entreprise (jour 0). Elle reste en stock, comme matière puis comme produit, jusqu’à sa vente, en moyenne au jour  ; le client paie en moyenne au jour
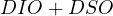 . Le fournisseur a été payé au jour
 . L’intervalle dans lequel l’entreprise a déjà payé mais n’a pas encore encaissé va de à , et dure
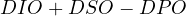 . ∎
Exemple. Avec 60, 45 et 40 jours,  jours. Avec un chiffre d’affaires de 3,65 millions d’euros par an, soit 10 000 euros par jour, l’entreprise doit financer en permanence environ 65 jours d’activité : de l’ordre de 650 000 euros (en valorisant tout au prix de vente ; au coût, le besoin est un peu plus faible). Réduire de 15 jours le délai d’encaissement libère environ 150 000 euros de trésorerie, sans vendre une seule unité de plus.
La croissance coûte de la trésorerie
Le besoin en fonds de roulement est proportionnel au chiffre d’affaires : si les ventes croissent de 30 %, le capital à financer croît aussi de 30 %. Une entreprise qui croît vite absorbe de la trésorerie même si elle est très rentable, et doit prévoir à temps un financement à court terme (leçon sur le financement). Les leviers pour raccourcir le cycle sont les stocks (production au plus juste, livraisons fréquentes, leçons de gestion d’entreprise et de logistique), les délais d’encaissement (facturation rapide, relances, affacturage) et les délais de paiement, en cohérence avec les relations avec les fournisseurs.
L’analyse des écarts
Si les recettes réelles diffèrent des recettes prévues, il faut comprendre pourquoi : a-t-on vendu plus ou moins, ou à des prix différents ?
Théorème. La différence entre les recettes réelles  et les recettes prévues
 se décompose exactement en
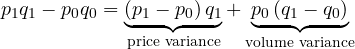
Démonstration. On ajoute et l’on retranche  :
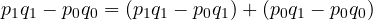 , et l’on met en facteur. ∎
Exemple. Prévu 1000 unités à 50 euros (50 000), réel 1100 à 48 (52 800). Écart de prix 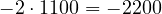 , écart de volume
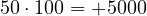 : total
 . Les ventes ont mieux marché que prévu en quantité, mais avec des remises qui ont mangé un tiers du gain : ce sont des informations différentes, pour des responsables différents. La même décomposition s’applique aux coûts (écarts de prix d’achat, efficacité d’utilisation des matières et de la main-d’œuvre) et permet d’attribuer chaque différence à celui qui la contrôle.





Sono l'autore di questa pagina su «Budget, cassa e analisi degli scostamenti». Se qualcosa non è chiaro, se vi serve un esempio in più o volete approfondire un punto, scrivetelo qui sotto nei commenti: rispondo personalmente. Se la pagina vi è stata utile, lasciate un voto con le stelle in cima all'articolo.I am the author of this page on “Budget, cash and variance analysis”. If something is unclear, if you need another example or want to go deeper into a point, write it in the comments below: I answer personally. If the page was useful, leave a star rating at the top of the article.