Coûts fixes et variables, seuil de rentabilité et levier d'exploitation
Marge sur coûts variables, seuil de rentabilité démontré avec un exemple, marge de sécurité, degré de levier d'exploitation démontré, effet des remises, limites du modèle linéaire.
https://www.electronics-engineering.com/fr/couts-fixes-variables-seuil-de-rentabilite-levier-d-exploitation/
Combien d’unités faut-il vendre pour ne pas perdre d’argent ? De combien le bénéfice augmente-t-il si les ventes croissent de 10 % ? Vaut-il la peine de baisser le prix pour vendre plus ? Les réponses viennent de la distinction entre coûts fixes et variables. Dans cette leçon, nous regardons le comportement des coûts, le seuil de rentabilité avec sa démonstration et un exemple, la marge de sécurité, le levier d’exploitation avec sa démonstration, et les limites du modèle.
Coûts fixes et variables
Par rapport au volume de production  , dans une plage raisonnable :
- les coûts fixes
 ne changent pas : loyers, salaires du personnel de structure, amortissement des installations, assurances ;
- les coûts variables croissent proportionnellement : matières premières, composants, énergie de process, commissions. Avec un coût variable unitaire
 , ils valent
 .
Le coût total est 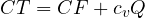 , les recettes
 avec un prix unitaire
 . La différence
 est la marge unitaire sur coûts variables : ce que chaque unité vendue apporte pour couvrir les coûts fixes, puis le bénéfice.
Le seuil de rentabilité
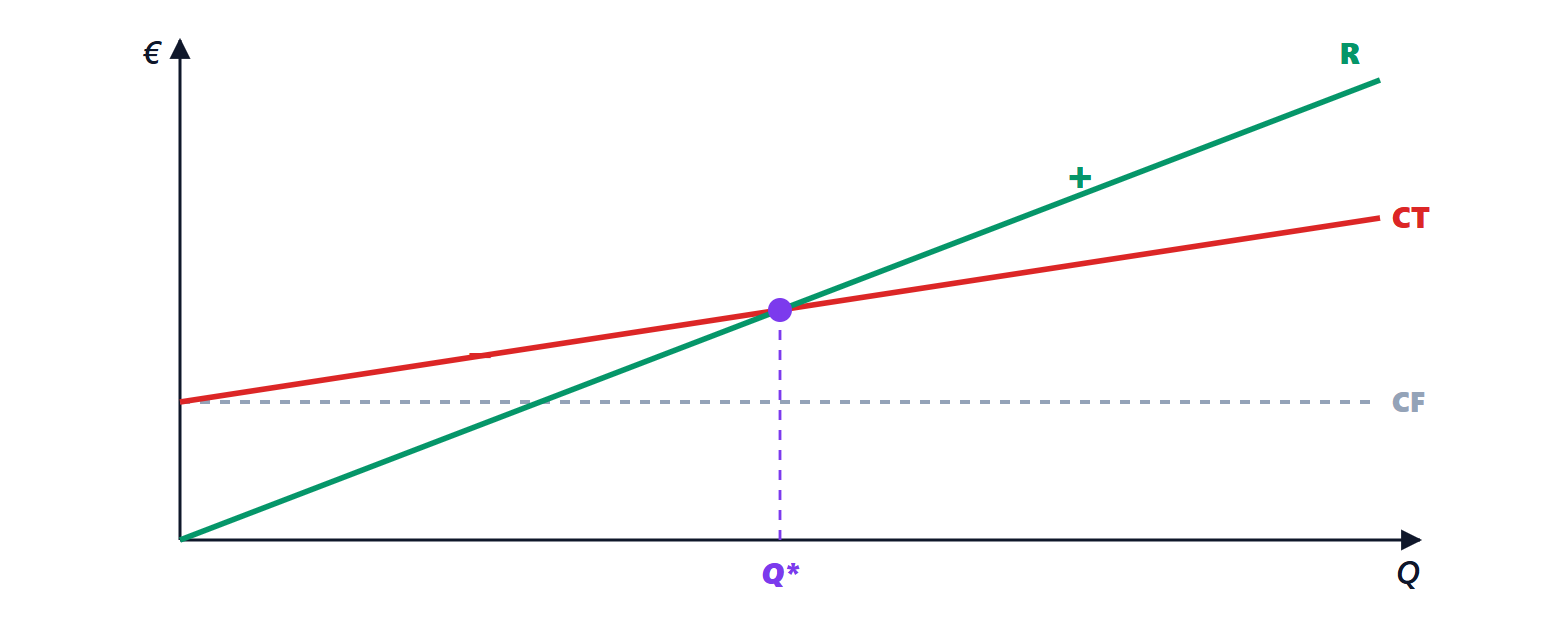
Théorème. Le volume pour lequel le résultat d’exploitation est nul est
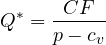
et le chiffre d’affaires correspondant est 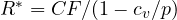 .
Démonstration. Le résultat d’exploitation est 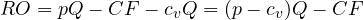 , linéaire en et croissant si
 . Il s’annule pour
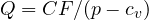 . En multipliant par :
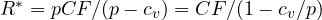 . ∎
Le seuil de rentabilité est donc le nombre de « marges sur coûts variables » nécessaires pour payer les coûts fixes.
Exemple. Une entreprise fabrique un appareil vendu 2,5 (centaines d’euros) avec des coûts variables de 1,0 et des coûts fixes annuels de 60 000 (centaines d’euros) : 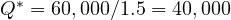 unités. Si elle en vend 60 000, le résultat d’exploitation est
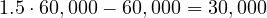 .
La marge de sécurité 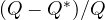 mesure de combien les ventes peuvent baisser avant la perte : ici
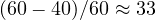 %.
Le levier d’exploitation
Une entreprise avec beaucoup de coûts fixes et peu de coûts variables (une fonderie de semi-conducteurs, une compagnie aérienne, un éditeur de logiciels) a des résultats très sensibles au volume ; une entreprise avec beaucoup de coûts variables (une société de négoce) l’est moins.
Théorème. Le degré de levier d’exploitation
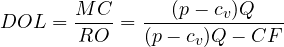
est le rapport entre la variation en pourcentage du résultat d’exploitation et celle du volume.
Démonstration. Si le volume varie de  , le résultat d’exploitation varie de
 , parce que les coûts fixes ne changent pas. La variation relative est
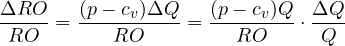
et le facteur devant  est la marge totale sur coûts variables
 divisée par
 . ∎
Exemple. Avec les chiffres précédents, à 60 000 unités, 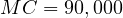 et
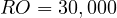 :
 . Une hausse de 10 % des ventes (66 000 unités) fait croître le résultat d’exploitation de 30 %, à 39 000 ; une baisse de 10 % le réduit de 30 %. Près du seuil de rentabilité, le levier devient énorme, parce que au dénominateur tend vers zéro. C’est l’analogue d’exploitation de l’effet de levier financier (leçon sur les ratios), et les deux se multiplient.
Décisions de prix
Le modèle aide à évaluer une baisse de prix : si le prix passe de à  , garder le même résultat exige des ventes
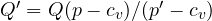 . Avec une remise de 10 % dans l’exemple (
 ), la marge unitaire passe de 1,5 à 1,25 et il faut 20 % d’unités en plus rien que pour rester au même niveau : les remises coûtent plus qu’il n’y paraît quand la marge sur coûts variables est faible.
Les limites du modèle
La linéarité n’est valable que dans une plage pertinente : au-delà d’une certaine production il faut une deuxième équipe ou une nouvelle usine, et les coûts fixes augmentent par paliers ; les coûts variables unitaires peuvent baisser avec les remises sur volume ou augmenter avec les heures supplémentaires ; le prix peut devoir baisser pour vendre plus. Avec plusieurs produits, le seuil de rentabilité dépend de la composition des ventes. Le graphique reste néanmoins un outil rapide et très puissant pour raisonner sur les prix, les volumes et la structure des coûts, et pour comparer des technologies à coûts fixes et variables différents (leçon sur la comptabilité analytique).





Benvenuti nella pagina su «Costi fissi e variabili, punto di pareggio e leva operativa». L'ho scritta pensando a chi studia ingegneria elettronica: se un passaggio non vi torna, un esercizio vi dà un risultato diverso o volete altro materiale sull'argomento, chiedete pure nei commenti e vi risponderò. Un voto con le stelle qui sopra mi aiuta a capire quali pagine migliorare.Welcome to the page on “Fixed and variable costs, break-even and operating leverage”. I wrote it for engineering students: if a step does not add up, an exercise gives you a different result or you would like more material on the topic, just ask in the comments and I will reply. A star rating above helps me understand which pages to improve.