Zeri di funzioni: bisezione, Newton, secanti e punto fisso
Metodo di bisezione, metodo di Newton con dimostrazione della convergenza quadratica, secanti, iterazioni di punto fisso, Newton per i sistemi e SPICE.
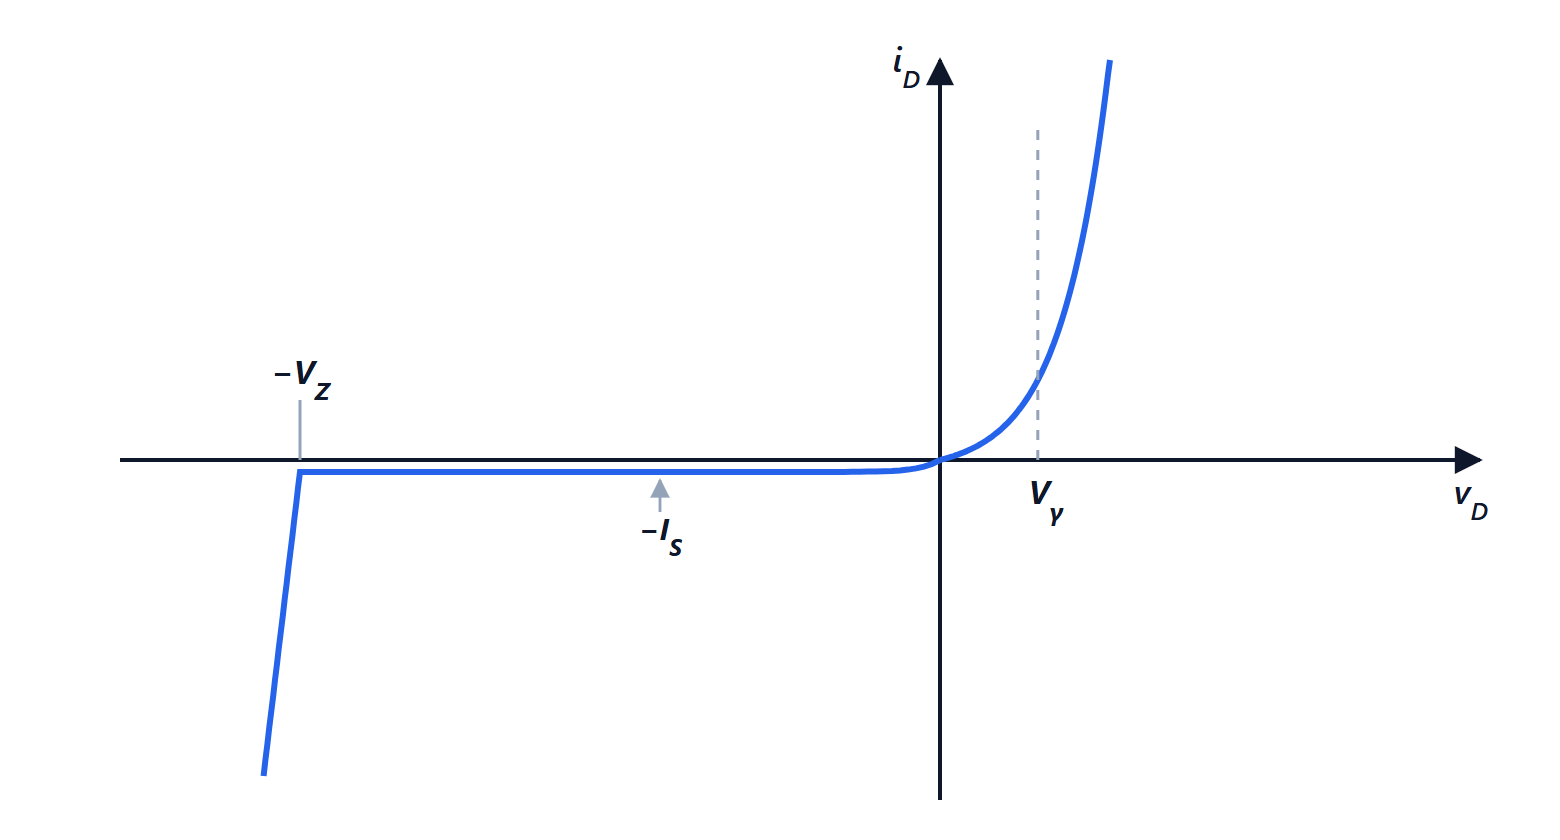
Trovare dove una funzione si annulla è uno dei problemi più frequenti: il punto di lavoro di un diodo in un circuito (dove l’equazione esponenziale del diodo incontra la retta di carico), la frequenza a cui un filtro attenua di 3 dB, l’angolo di lancio per colpire un bersaglio. Per quasi tutte le equazioni non lineari non esiste una formula, e si procede per iterazioni: si parte da una stima e la si migliora finché è abbastanza precisa.
Il metodo di bisezione
Se  è continua su
 e
 e
 hanno segni opposti, per il teorema degli zeri di Analisi 1 c’è almeno una radice. La bisezione dimezza l’intervallo a ogni passo:
- si calcola il punto medio
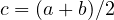 ;
- se e
 hanno segni opposti la radice è in
 , altrimenti in
 ;
- si ripete finché l’intervallo è più piccolo della tolleranza.
Dopo  passi l’intervallo è largo
 . Per passare da un intervallo di 1 a una tolleranza di
 servono 20 passi (
 ). Il metodo è lento ma converge sempre, e la stima dell’errore è garantita. Si guadagna una cifra decimale ogni 3,3 passi circa.
Il metodo di Newton
L’idea è sostituire la funzione con la sua retta tangente e prendere come nuova stima il punto in cui la tangente taglia l’asse:
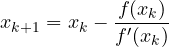
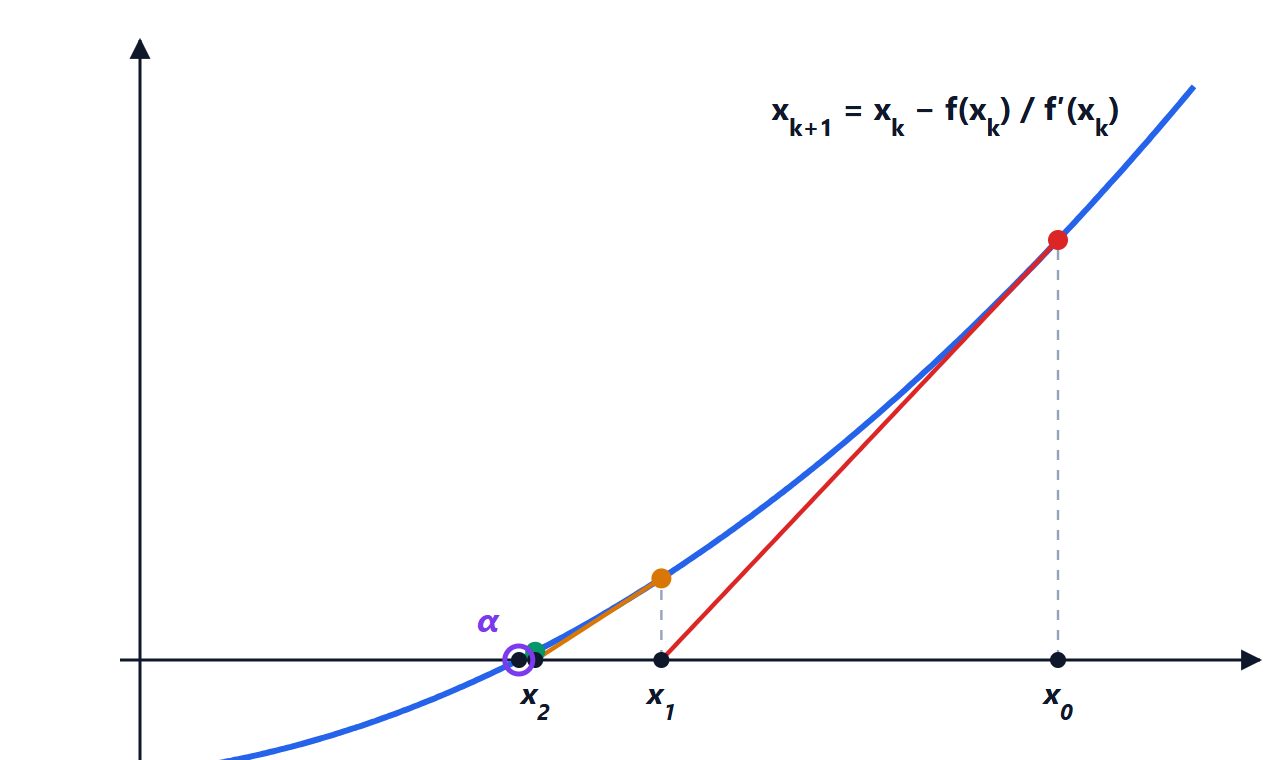
 , la tangente al grafico in taglia l’asse in
 ; la tangente in dà
 , e così via. Le stime si avvicinano molto rapidamente alla radice α.
Esempio: la radice quadrata. Con 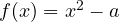 la formula diventa
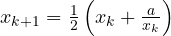 , il metodo babilonese. Per
 partendo da
 (come nella figura): 1,8333; 1,4621; 1,41500; 1,4142138; 1,41421356237311. Le cifre decimali corrette diventano 0, 1, 3, 6, 13: circa raddoppiano a ogni passo.
Dimostrazione della convergenza quadratica
Sia  la radice ed
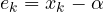 l’errore. Sviluppando con Taylor attorno a
 , calcolata in :
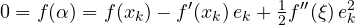
Dividendo per  e usando la definizione dell’iterazione,
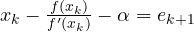 :
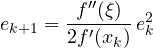
L’errore nuovo è proporzionale al quadrato di quello vecchio: se  ,
 è dell’ordine di
 . È la convergenza quadratica, molto più rapida della bisezione, che è lineare.
I limiti di Newton
- Serve la derivata, che non sempre è disponibile.
- La convergenza è garantita solo se si parte abbastanza vicino alla radice. Lontano, le tangenti possono mandare la stima ovunque, o farla oscillare: con
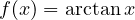 e
 le stime divergono.
- Se
 (radice doppia) la convergenza diventa solo lineare.
Nella pratica si combinano i due metodi: si usa la bisezione finché l’intervallo è piccolo, poi Newton per finire in pochi passi. È ciò che fanno le funzioni come fzero di MATLAB o brentq di SciPy.
Il metodo delle secanti
Quando la derivata non è disponibile la si approssima con il rapporto incrementale tra le ultime due stime:
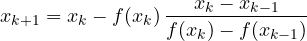
La convergenza è superlineare, di ordine 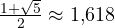 (la sezione aurea), e ogni passo richiede una sola valutazione di : spesso è più efficiente di Newton.
Le iterazioni di punto fisso
Ogni equazione  si può riscrivere come
 , e cercare un punto fisso con
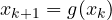 . Converge se vicino alla soluzione
 : l’errore viene moltiplicato circa per
 a ogni passo.
Esempio.  : partendo da qualsiasi valore e premendo ripetutamente il tasto coseno di una calcolatrice (in radianti) si arriva a 0,739085…, perché
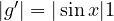 vicino alla soluzione. Newton stesso è un’iterazione di punto fisso con
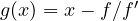 , che ha
 : per questo converge più in fretta.
Sistemi non lineari
Per un sistema  di equazioni in incognite, Newton si generalizza con la matrice jacobiana di Analisi 2:
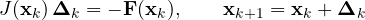
a ogni passo si risolve un sistema lineare. È il cuore di SPICE: per un circuito con diodi e transistor, il simulatore linearizza i componenti attorno alla stima corrente e risolve il sistema lineare, ripetendo finché le tensioni non cambiano più. Quando una simulazione “non converge”, è Newton che non trova la soluzione partendo dalla stima iniziale.
Criteri di arresto
Si smette quando la differenza tra due stime successive è sotto una tolleranza, 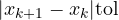 , oppure quando il residuo
 è abbastanza piccolo, e comunque dopo un numero massimo di iterazioni, per non restare bloccati se il metodo non converge. Il residuo piccolo da solo non basta: se la funzione è molto piatta vicino alla radice,
 può essere minuscolo anche lontano dalla soluzione.