Équations différentielles sur ordinateur : Euler, Runge-Kutta et problèmes raides
La méthode d'Euler et son erreur, Heun et Runge-Kutta d'ordre quatre, pas adaptatif, stabilité et problèmes raides, méthodes implicites dans SPICE et méthodes symplectiques.
https://www.electronics-engineering.com/fr/equations-differentielles-numeriques-euler-runge-kutta/
Les équations différentielles que l’on peut résoudre à la main sont peu nombreuses : les linéaires à coefficients constants, les séparables. Un circuit avec une diode, un pendule aux grandes oscillations, un moteur avec un frottement non linéaire, l’orbite d’un satellite autour de la Terre aplatie demandent tous des méthodes numériques. L’idée est simple : partir de la condition initiale et avancer par petits pas de temps, en suivant le champ de directions. Dans cette leçon nous voyons les méthodes d’Euler et de Runge-Kutta, l’ordre de précision et le problème de la stabilité.
Le problème

où  peut aussi être un vecteur : toute équation d’ordre supérieur peut se réécrire comme un système du premier ordre. Le pendule
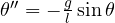 devient
 ,
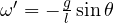 . On choisit les instants
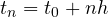 , avec
 le pas, et on calcule des approximations
 .
La méthode d’Euler explicite
On suit la tangente pendant un pas :
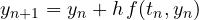
C’est la définition de la dérivée lue à l’envers. Chaque pas fait une erreur locale proportionnelle à  (le terme de Taylor négligé) ; après
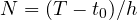 pas l’erreur globale est proportionnelle à . Euler est une méthode du premier ordre : diviser le pas par deux divise l’erreur par deux.
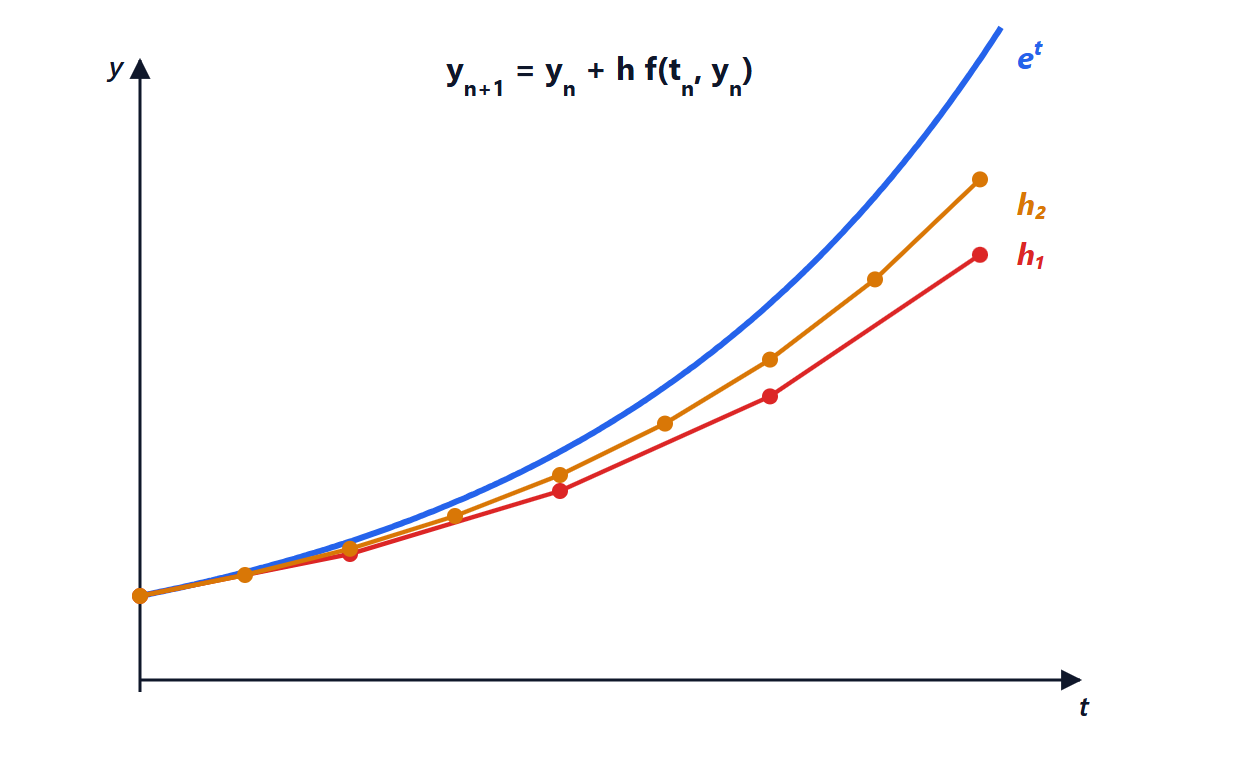
 ,
 , la solution exacte est
 (en bleu). Euler avec le pas
 (en rouge) et
 (en orange) reste en dessous de la vraie courbe, parce que la tangente d’une fonction convexe est en dessous ; diviser le pas par deux divise à peu près l’erreur par deux.
Exemple. Avec Euler donne 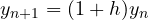 , c’est-à-dire
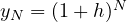 . Pour arriver à
 : avec
 ,
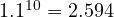 au lieu de
 (4.6 % d’erreur) ; avec
 ,
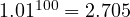 (0.5 % d’erreur). C’est la définition de
 comme limite de
 .
Les méthodes de Runge-Kutta
Pour avoir plus de précision sans trop réduire le pas, on évalue la pente en plusieurs points à l’intérieur du pas et on prend une moyenne pondérée. La méthode de Heun (Runge-Kutta du second ordre) fait un pas d’Euler d’essai, calcule la pente au point d’arrivée et utilise la moyenne des deux pentes :
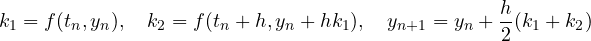
La méthode la plus utilisée est celle de Runge-Kutta d’ordre quatre (RK4) :
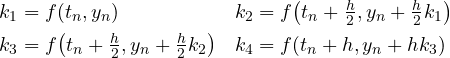
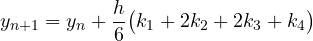
Quatre évaluations de  par pas, erreur globale proportionnelle à
 : diviser le pas par deux divise l’erreur par seize. Pour avec jusqu’à , RK4 donne
 contre
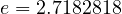 : une erreur de 2 millionièmes, contre les 4.6 % d’Euler avec le même pas. Les poids
 ont la même structure que la règle de Simpson : pour ne dépendant que de
 , RK4 est Simpson.
Pas adaptatif. Les solveurs modernes (ode45 de MATLAB, solve_ivp de SciPy) calculent à chaque pas deux estimations d’ordres différents, utilisent leur différence comme estimation de l’erreur et ajustent le pas : grand là où la solution est calme, petit là où elle varie vite.
Stabilité et problèmes raides
Appliquons Euler à  avec
 , dont la solution
 décroît. Euler donne
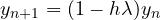 . Si
 , c’est-à-dire si

les valeurs calculées croissent et alternent de signe, alors que la vraie solution tend vers zéro. La méthode est instable. Ce n’est pas une question de précision : même quand la solution est presque nulle au bout d’un moment et n’a pas besoin d’être suivie en détail, le pas doit rester petit.
Un problème est raide quand il contient des constantes de temps très différentes. Un circuit avec une constante de temps de 1 ns et une autre de 1 ms, simulé pendant quelques millisecondes, obligerait une méthode explicite à faire des pas inférieurs à 2 ns tout du long : des millions de pas, même après l’extinction du transitoire rapide.
La réponse, ce sont les méthodes implicites, comme l’Euler implicite :
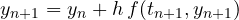
où la pente est évaluée au point d’arrivée. Pour elle donne 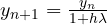 , qui décroît pour tout pas. Le prix est qu’à chaque pas il faut résoudre une équation (ou un système non linéaire, avec Newton). SPICE utilise justement des méthodes implicites, la règle des trapèzes implicite et les formules de Gear, parce que les circuits électroniques sont presque toujours raides. Quand on change la méthode d’intégration de « trap » à « gear » dans les options d’une simulation, on choisit entre deux méthodes implicites aux propriétés de stabilité différentes.
La conservation de l’énergie
Pour les systèmes oscillants sans frottement, comme un circuit LC idéal ou une orbite, l’Euler explicite fait croître l’énergie à chaque tour et la trajectoire s’écarte en spirale ; l’Euler implicite la fait diminuer. Il existe des méthodes, dites symplectiques (comme la méthode de Verlet, utilisée dans les simulations de dynamique moléculaire et dans les moteurs physiques des jeux vidéo), qui conservent l’énergie pendant de très longues durées même avec de grands pas.





Benvenuti nella pagina su «Equazioni differenziali al computer: Eulero, Runge-Kutta e problemi stiff». L'ho scritta pensando a chi studia ingegneria elettronica: se un passaggio non vi torna, un esercizio vi dà un risultato diverso o volete altro materiale sull'argomento, chiedete pure nei commenti e vi risponderò. Un voto con le stelle qui sopra mi aiuta a capire quali pagine migliorare.Welcome to the page on “Differential equations on a computer: Euler, Runge-Kutta and stiff problems”. I wrote it for engineering students: if a step does not add up, an exercise gives you a different result or you would like more material on the topic, just ask in the comments and I will reply. A star rating above helps me understand which pages to improve.