Equazioni differenziali ordinarie: primo ordine e lineari del secondo ordine
Campo di direzioni ed esistenza e unicità, variabili separabili, equazioni lineari del primo ordine e circuito RC, secondo ordine a coefficienti costanti, RLC e risonanza.
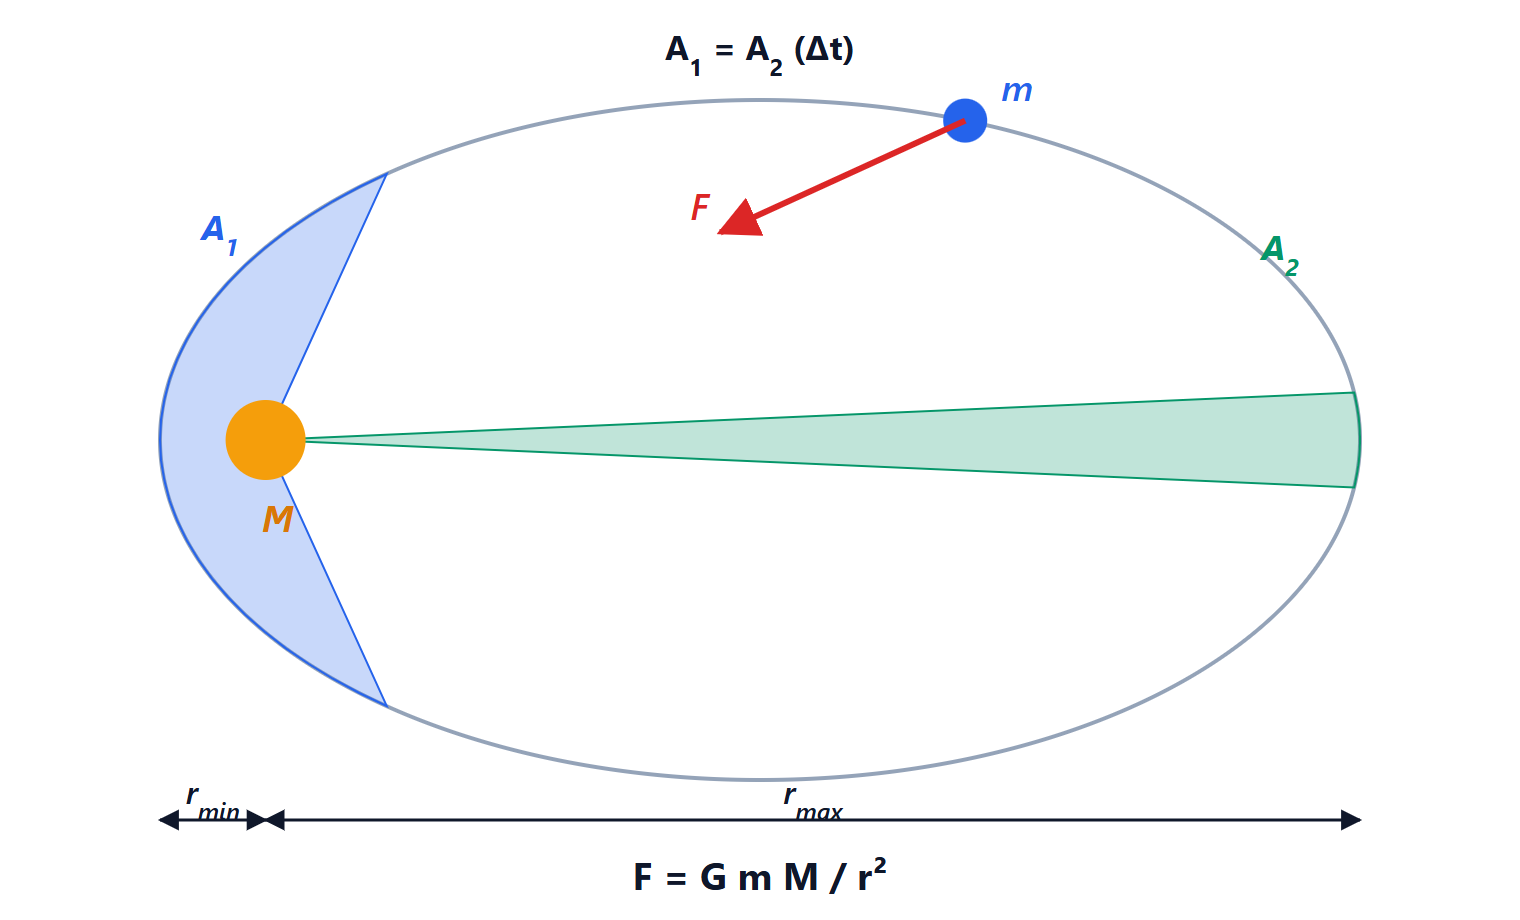
Un’equazione differenziale lega una funzione incognita alle sue derivate. È il modo naturale di scrivere le leggi della fisica, che dicono come cambiano le cose: la seconda legge di Newton, la carica di un condensatore, il raffreddamento di un componente, la crescita di una popolazione. In questa lezione vediamo le equazioni del primo ordine più importanti, il teorema di esistenza e unicità, e le equazioni lineari del secondo ordine a coefficienti costanti, che descrivono oscillatori e circuiti RLC.
Definizioni
Un’equazione differenziale ordinaria di ordine  lega
 alle sue derivate fino a
 . Un problema di Cauchy aggiunge le condizioni iniziali: per il primo ordine il valore
 , per il secondo anche la derivata
 .
Il significato geometrico
Un’equazione del primo ordine  assegna a ogni punto del piano una pendenza. Disegnando un trattino con quella pendenza in tanti punti si ottiene il campo di direzioni, e le soluzioni sono le curve che seguono i trattini.
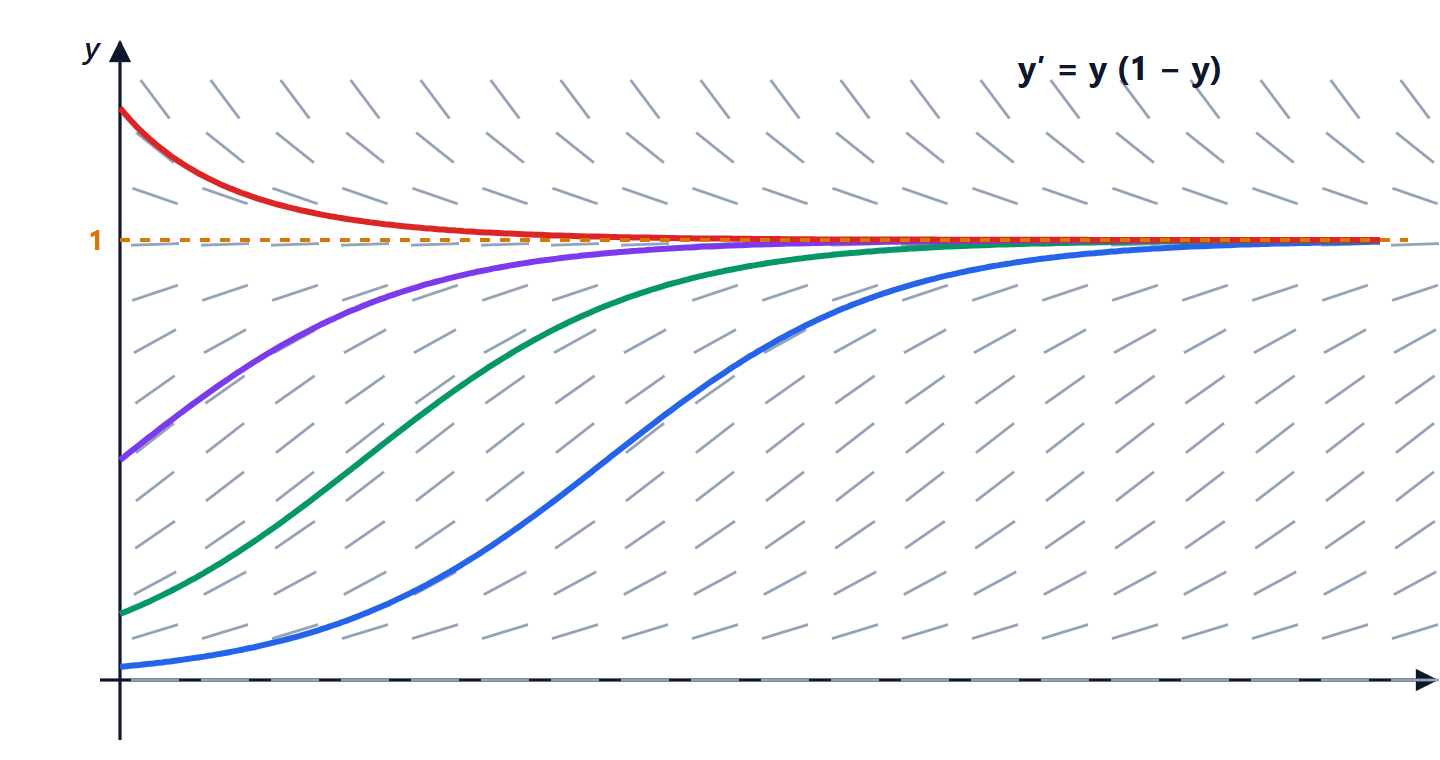
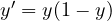 e quattro soluzioni con condizioni iniziali diverse. Tutte quelle che partono con
 tendono all’equilibrio
 : quelle sotto crescono con la tipica forma a S, quella sopra scende.
Teorema di esistenza e unicità (Cauchy-Lipschitz). Se  è continua e ha derivata
 continua vicino a
 , il problema di Cauchy ha una e una sola soluzione in un intorno di
 . Geometricamente: per ogni punto passa una sola curva soluzione, e due soluzioni diverse non si incrociano mai. Nella figura, le soluzioni non attraversano mai la retta , che è anch’essa una soluzione.
Equazioni a variabili separabili
Sono della forma 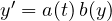 . Se
 , la costante
 è una soluzione. Altrimenti si separano le variabili e si integra:
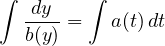
Esempio: il raffreddamento di Newton. Un dissipatore a temperatura  in un ambiente a
 si raffredda con
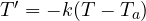 . Separando:
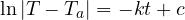 , quindi
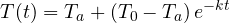
La differenza di temperatura si dimezza ogni  secondi, la stessa legge esponenziale della scarica di un condensatore.
Esempio: l’equazione logistica della figura, . Separando con i fratti semplici, 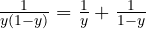 , si ottiene
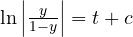 e
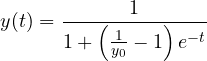
È il modello di una crescita che rallenta per esaurimento delle risorse: popolazioni, diffusione di un prodotto sul mercato, epidemie.
Equazioni lineari del primo ordine
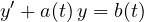
Dimostrazione della formula risolutiva
Sia  una primitiva di
 . Moltiplicando per il fattore integrante
 , il primo membro diventa la derivata di un prodotto:
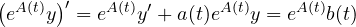
Integrando:
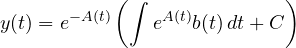
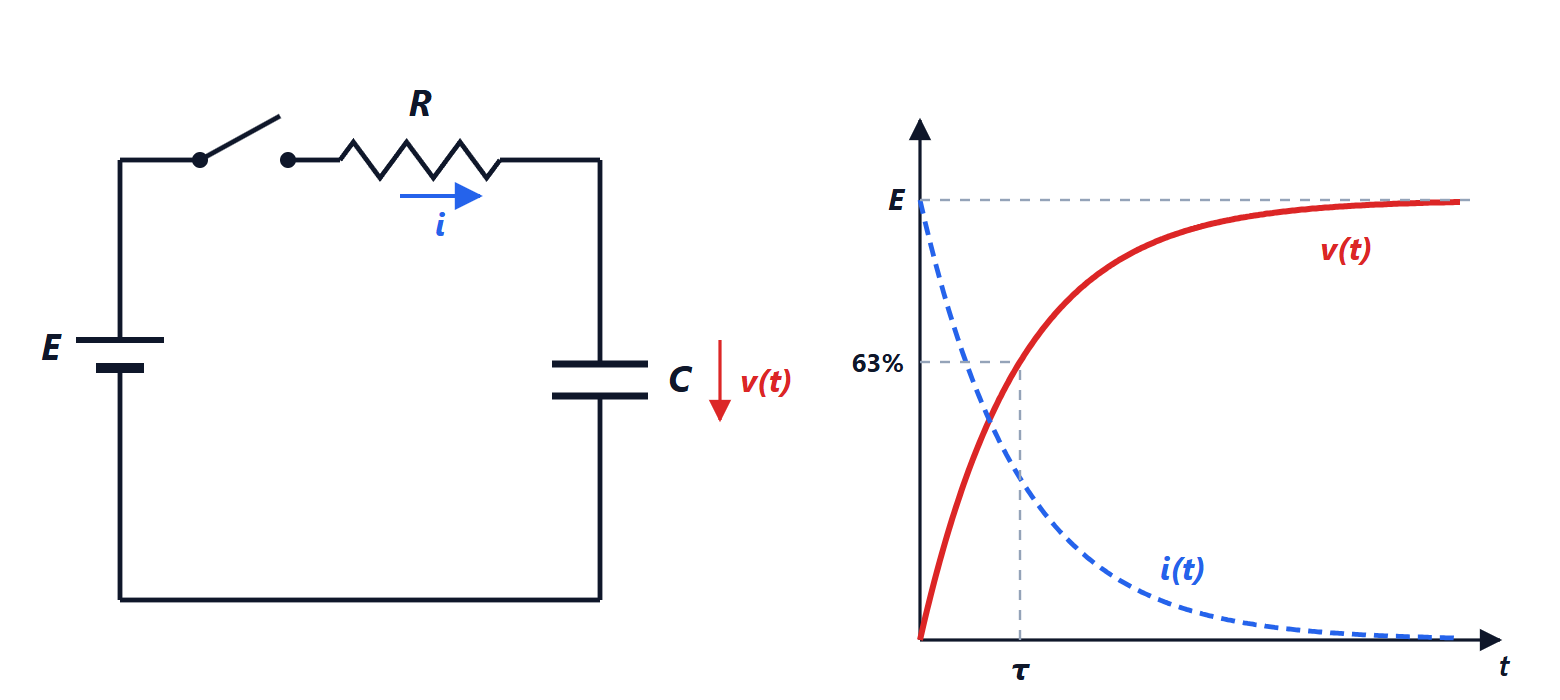
Esempio: la carica di un condensatore. In un circuito RC alimentato da un gradino di tensione  , la tensione sul condensatore soddisfa
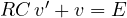 . Con
 ,
 ,
 :
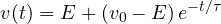
Partendo scarico, dopo un tempo  il condensatore è al 63% di , dopo
 a più del 99%.
Equazioni lineari del secondo ordine a coefficienti costanti
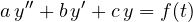
Come per i sistemi lineari (lezione di Geometria e Algebra su Rouché-Capelli), la soluzione generale è una soluzione particolare più la soluzione generale dell’omogenea. Le soluzioni dell’omogenea formano uno spazio vettoriale di dimensione 2.
L’omogenea: l’equazione caratteristica
Cercando soluzioni del tipo  si ottiene
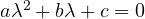 . Tre casi:
| Radici | Soluzione generale dell’omogenea |
|---|---|
reali distinte  | 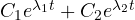 |
reale doppia  | 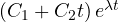 |
complesse  | 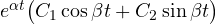 |
Il caso complesso si ricava dalla formula di Eulero: 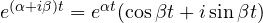 , e parte reale e parte immaginaria sono due soluzioni reali indipendenti.
Esempio: il circuito RLC serie in evoluzione libera, 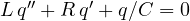 . L’equazione caratteristica ha discriminante
 :
 : radici reali negative, la carica si scarica senza oscillare (sovrasmorzato);
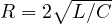 : radice doppia, ritorno più rapido senza oscillazioni (smorzamento critico);
 : radici complesse, oscillazione smorzata con pulsazione
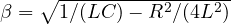 (sottosmorzato).
Sono gli stessi tre regimi del pendolo con attrito della lezione di Fisica 1 sulle oscillazioni: la stessa equazione, con le stesse soluzioni.
La soluzione particolare
Per forzanti  di tipo polinomio, esponenziale, seno o coseno si usa il metodo di somiglianza: si cerca una soluzione della stessa forma con coefficienti da determinare. Se la forma coincide con una soluzione dell’omogenea (risonanza) la si moltiplica per
 .
Esempio. 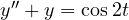 . L’omogenea ha soluzioni
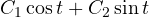 . Si prova
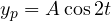 :
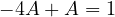 ,
 . Soluzione generale:
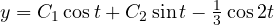 . Se invece la forzante fosse
 , alla stessa frequenza naturale del sistema, si dovrebbe provare
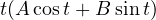 : l’ampiezza cresce linearmente nel tempo, ed è la risonanza senza smorzamento.
Oltre: sistemi e metodi numerici
Un’equazione di ordine equivale a un sistema di equazioni del primo ordine,  , che nel caso a coefficienti costanti si risolve con gli autovalori di
 , come visto in Geometria e Algebra. Quando non esiste una soluzione in forma chiusa si usano i metodi numerici: il metodo di Eulero (
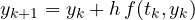 ) segue il campo di direzioni a piccoli passi, e i metodi di Runge-Kutta fanno lo stesso con molta più precisione. È quello che fa SPICE quando simula un circuito nel tempo.