La delta de Dirac, les distributions et la réponse impulsionnelle
La delta comme limite et comme distribution, la dérivée de l'échelon, réponse impulsionnelle et convolution, transformées des constantes, des sinus et de l'échelon, le peigne de Dirac et l'échantillonnage.
https://www.electronics-engineering.com/fr/delta-de-dirac-distributions/
Les ingénieurs utilisaient la « fonction » delta de Dirac bien avant que les mathématiciens puissent dire ce que c’était : une impulsion infiniment brève et infiniment haute d’aire 1. Ce n’est pas une fonction au sens habituel mais une distribution. Avec ce concept les transformées d’un sinus, d’une constante et de l’échelon prennent un sens, et la réponse impulsionnelle devient l’outil pour décrire tout système linéaire.
L’idée : une impulsion d’aire unité
Considérons le rectangle  de largeur
 et de hauteur
 , centré à l’origine. Son aire vaut toujours 1. En faisant tendre vers zéro on obtient une « impulsion » concentrée en
 .
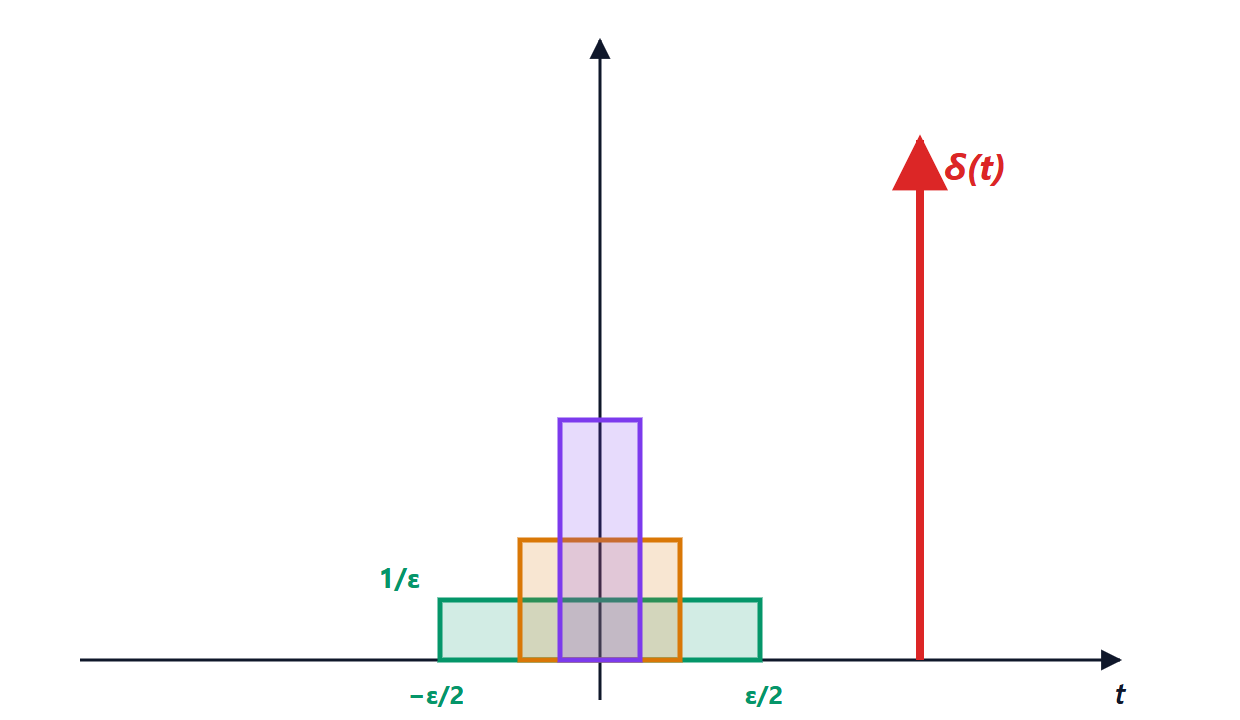
Comme fonction la limite n’a pas de sens (elle vaudrait 0 partout sauf en un point où elle est infinie, et son intégrale serait nulle). Mais l’effet des rectangles sur une fonction continue  a une limite précise :
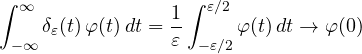
parce que la moyenne de sur un intervalle qui se rétrécit tend vers sa valeur au centre (théorème de la moyenne pour les intégrales).
La définition
La delta de Dirac se définit par son action sur les fonctions régulières :
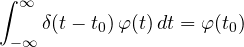
La delta « échantillonne » la fonction au point  . Plus généralement, une distribution est une façon linéaire et continue d’associer un nombre à chaque fonction test (infiniment dérivable et nulle en dehors d’un intervalle borné). Les fonctions ordinaires sont des distributions, par
 ; la delta est une distribution qui ne provient d’aucune fonction.
Propriétés utiles.
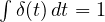 ;
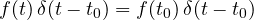 ;
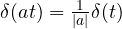 ;
 : la delta est l’élément neutre de la convolution.
La dérivée de l’échelon
L’échelon unité  vaut 0 pour
 et 1 pour
 : il décrit la fermeture d’un interrupteur. Comme fonction il n’est pas dérivable en 0. Comme distribution il l’est : en intégrant par parties, pour toute fonction test
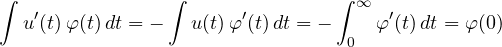
donc

La dérivée d’un saut est une impulsion d’aire égale au saut. C’est le bon langage pour les circuits : le courant qui charge un condensateur idéal quand un interrupteur se ferme sur une tension constante, 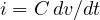 , est exactement une impulsion, et dans un circuit réel elle est « étalée » par la résistance des fils.
La réponse impulsionnelle
Un système linéaire invariant dans le temps est entièrement décrit par sa réponse impulsionnelle  , la sortie quand l’entrée est
 . En effet toute entrée peut s’écrire comme une « somme » d’impulsions :
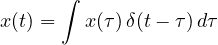
Par linéarité et invariance dans le temps, chaque impulsion  produit
 , donc
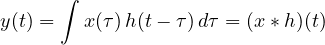
C’est la convolution de la leçon sur la transformée de Fourier, maintenant démontrée. Un système est causal (il ne répond pas avant d’être excité) si  pour , et stable (entrée bornée, sortie bornée) si
 est fini.
Exemple. Un circuit RC passe-bas a 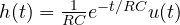 : après le coup, la tension du condensateur saute puis décroît exponentiellement. En acoustique la réponse impulsionnelle d’une salle se mesure avec un pistolet de starter ou un ballon qui éclate, puis sert à simuler l’écho de cette salle sur n’importe quel enregistrement.
Des transformées de Fourier qui n’existaient pas avant
Avec la delta, on peut transformer des signaux qui ne sont pas intégrables.
| Signal | Transformée de Fourier |
|---|---|
|  |
|  |
 | 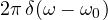 |
 | 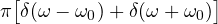 |
| 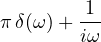 |
La première ligne se lit : une impulsion contient toutes les fréquences avec la même amplitude. C’est pourquoi la foudre perturbe toutes les stations de radio, et pourquoi la réponse impulsionnelle contient toute l’information sur le système : sa transformée est exactement la réponse en fréquence  .
La quatrième ligne dit qu’une sinusoïde pure a un spectre fait de deux raies, en  : ce que l’on voit sur un analyseur de spectre quand on applique un signal sinusoïdal.
Le peigne de Dirac et l’échantillonnage
Le peigne 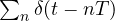 , un train d’impulsions de période
 , a pour transformée un autre peigne, de période
 en fréquence. Échantillonner un signal, c’est le multiplier par le peigne ; dans le domaine des fréquences la multiplication devient une convolution, qui copie le spectre autour de chaque multiple de la fréquence d’échantillonnage. C’est la démonstration compacte du théorème d’échantillonnage vu dans la leçon sur la transformée de Fourier.


Benvenuti nella pagina su «La delta di Dirac, le distribuzioni e la risposta impulsiva». L'ho scritta pensando a chi studia ingegneria elettronica: se un passaggio non vi torna, un esercizio vi dà un risultato diverso o volete altro materiale sull'argomento, chiedete pure nei commenti e vi risponderò. Un voto con le stelle qui sopra mi aiuta a capire quali pagine migliorare.Welcome to the page on “The Dirac delta, distributions and the impulse response”. I wrote it for engineering students: if a step does not add up, an exercise gives you a different result or you would like more material on the topic, just ask in the comments and I will reply. A star rating above helps me understand which pages to improve.