La transformée de Laplace en profondeur : convergence, propriétés, valeur finale et transformée inverse dans tous les cas
Existence et région de convergence, propriétés démontrées, théorèmes des valeurs initiale et finale avec les cas où ils échouent, pôles multiples et complexes, signaux périodiques, lien avec Fourier, tableaux.
https://www.electronics-engineering.com/fr/transformee-de-laplace-approfondie-convergence-valeur-finale-inverse/
Cette page approfondit les leçons sur la transformée de Laplace et ses applications. Elle démontre quand la transformée existe, déduit toutes les propriétés du tableau, démontre les théorèmes des valeurs initiale et finale avec les cas où ils échouent, développe la transformée inverse avec des pôles multiples et complexes conjugués, traite les signaux périodiques et explique le lien précis avec la transformée de Fourier. À la fin se trouvent les tableaux à retenir.
Quand la transformée existe
Un signal  , nul pour
 , est d’ordre exponentiel s’il existe
 et
 avec
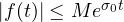 pour tout
 . Presque tous les signaux de l’ingénierie le sont : polynômes, exponentielles, sinus, échelons.
 ne l’est pas.
Théorème. Si est continue par morceaux et d’ordre exponentiel , l’intégrale 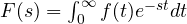 converge absolument pour
 , et
 quand
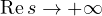 .
Démonstration. Avec  ,
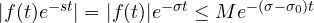 , et
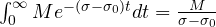 est fini pour
 . Cette majoration donne aussi
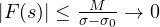 . ∎
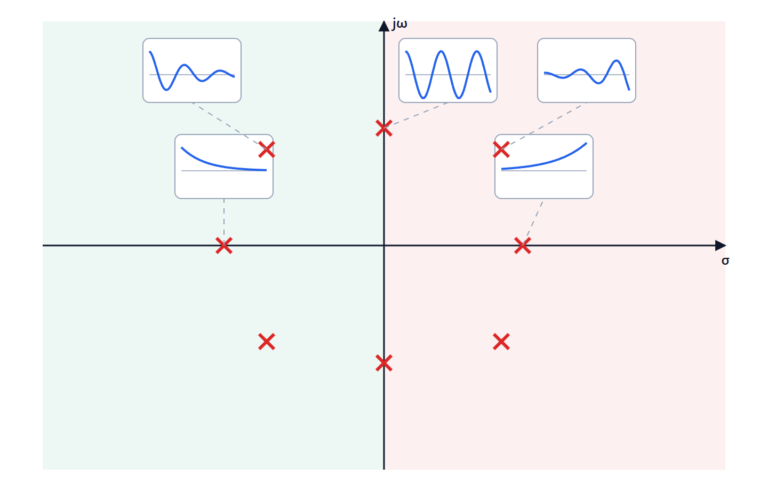
Le demi-plan est la région de convergence. Pour une fonction rationnelle la frontière passe par le pôle le plus à droite : la transformée est analytique (leçon sur les fonctions complexes) dans tout le demi-plan, et tous les pôles sont à gauche.

Les propriétés, démontrées
- Décalage en s.
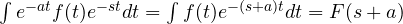 .
- Retard. Avec
 :
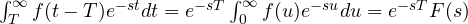 .
- Dérivée seconde. En appliquant deux fois la règle de la dérivée :
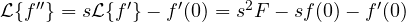 .
- Intégrale. Si
 , alors
 et
 :
 , c’est-à-dire
 .
- Multiplication par
 . En dérivant la définition par rapport à
 sous le signe d’intégrale :
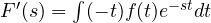 , donc
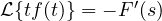 . En répétant,
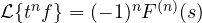 .
- Convolution.
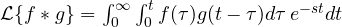 . En permutant les intégrales (on intègre sur la région
 ) et en posant
 :
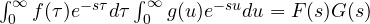 .
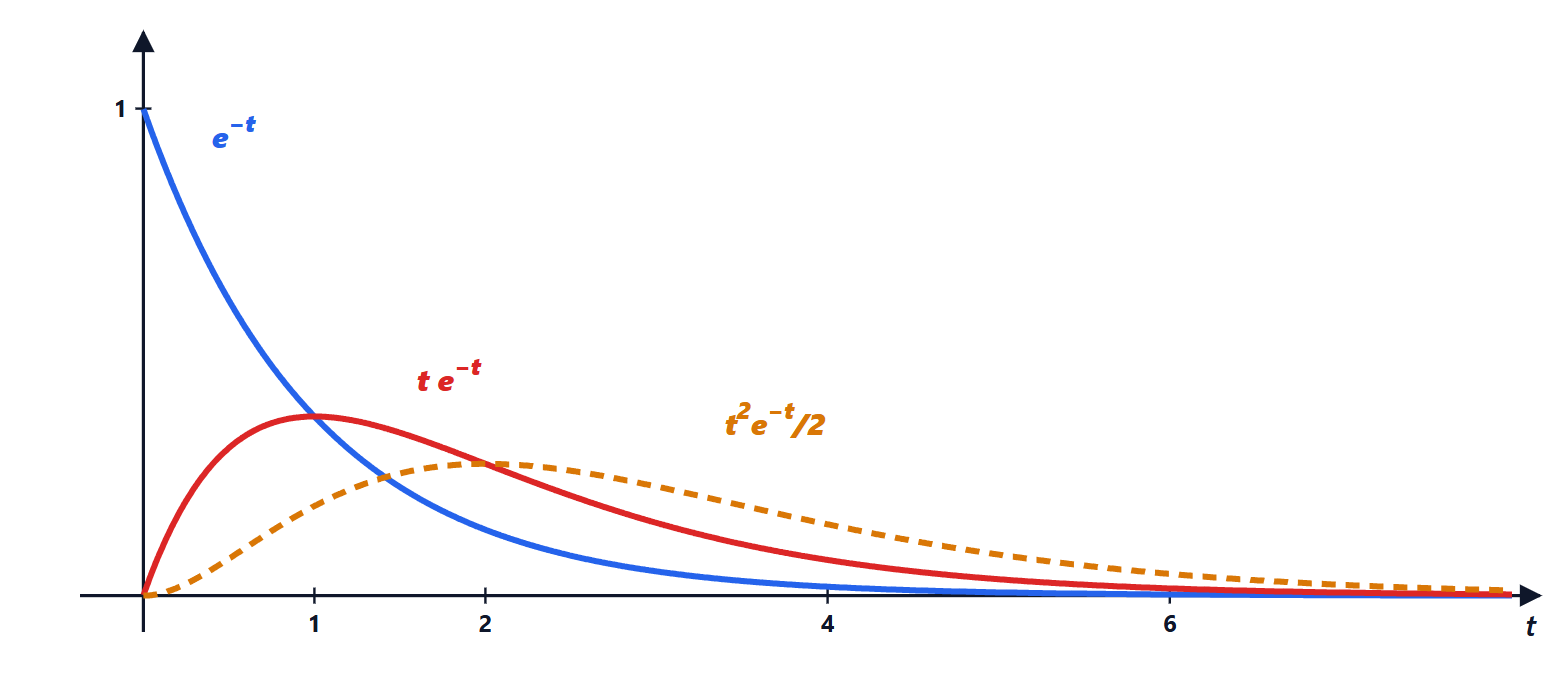
La règle 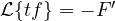 explique d’où viennent les lignes du tableau avec
 : de
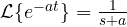 on obtient
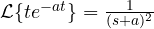 ,
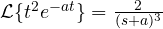 , et ainsi de suite. Ce sont les termes produits par les pôles multiples.
Les théorèmes des valeurs initiale et finale
Théorème. Si et  sont transformables,
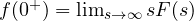 . Si de plus tous les pôles de
 ont une partie réelle négative,
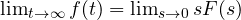 .
Démonstration. On part de 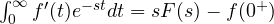 .
*Valeur initiale :* quand  le membre de gauche tend vers 0 (théorème d’existence appliqué à ), donc
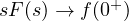 .
*Valeur finale :* quand  le membre de gauche tend vers
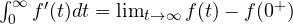 , à condition que cette limite existe. Donc
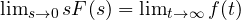 . ∎
Quand il échoue. Le théorème de la valeur finale donne toujours un nombre, même quand la limite dans le temps n’existe pas. Avec  ,
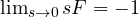 , mais
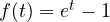 diverge (le pôle en
 est à droite). Avec
 (le sinus),
 , mais le sinus oscille pour toujours (pôles sur l’axe imaginaire). Avant de l’utiliser il faut toujours vérifier les pôles.

La transformée inverse dans tous les cas
Pour une fonction rationnelle 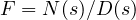 avec le degré de
 inférieur à celui de
 , la transformée inverse est la somme des résidus de
 aux pôles de
 (théorème des résidus appliqué à l’intégrale de Bromwich). En pratique :
Pôle simple  : contribution
 , avec
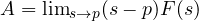 (règle de Heaviside : on « cache » le facteur
 et on substitue
 ).
Pôle de multiplicité  en : avec
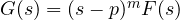 , la contribution est
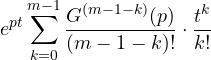
qui découle des fractions 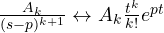 .
Paire complexe  : au lieu de travailler avec des nombres complexes, on complète le carré. Un terme
 se réécrit
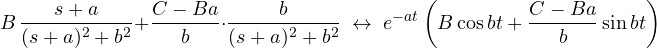
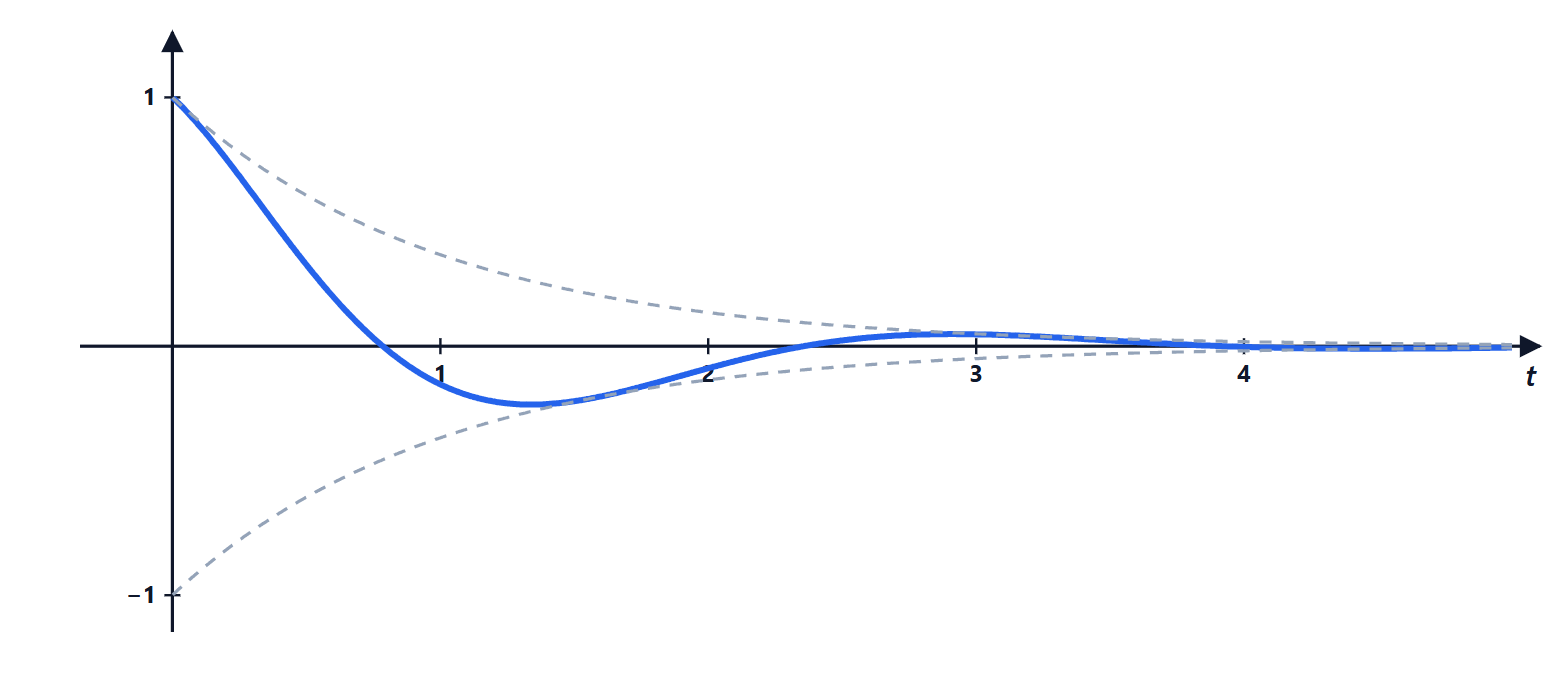
La paire produit une oscillation de pulsation  à l’intérieur d’une enveloppe
 : la signature des systèmes du second ordre sous-amortis.
Les signaux périodiques
Théorème. Si a pour période  et que
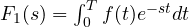 est la transformée de la première période, alors
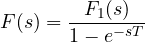
Démonstration. On découpe l’intégrale en périodes et on utilise le retard : 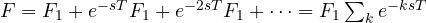 , une série géométrique de raison
 , avec
 pour
 . ∎
Exemple. Le signal carré qui vaut 1 dans la première moitié de la période et 0 dans la seconde : 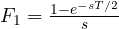 , et
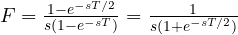 , parce que
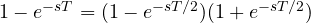 . Il y a une infinité de pôles, sur l’axe imaginaire, qui correspondent aux harmoniques de la série de Fourier.

Le lien avec Fourier
Si la région de convergence contient l’axe imaginaire (c’est-à-dire  : tous les pôles à gauche), alors la transformée de Fourier du signal causal existe et vaut
 . Pour un système stable, donc, la réponse en fréquence s’obtient en substituant
 dans la fonction de transfert. Si au contraire il y a des pôles sur l’axe (échelon, sinus) la transformée de Fourier n’existe que comme distribution et contient des deltas ; s’il y a des pôles à droite elle n’existe pas du tout, alors que Laplace oui : c’est pourquoi l’automatique utilise Laplace, qui traite aussi les systèmes instables qu’il faut stabiliser.
Tableaux à retenir
Transformées (pour )
 |  |
|---|---|
 | 1 |
 |  |
|  |
|  |
 |  |
 ,  |  ,  |
 ,  | 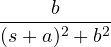 , 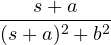 |
 ,  |  ,  |
 |  |
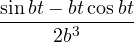 |  |
 |  |
Propriétés
| Temps | Laplace |
|---|---|
 |  |
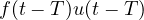 |  |
 ,  |  |
 | 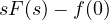 |
 | 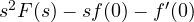 |
 |  |
 |  |
 | 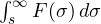 |
 |  |
| périodique de période | 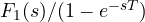 |
Système du second ordre  , avec
 : dépassement
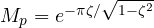 ; temps du pic
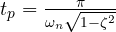 ; temps d’établissement à 2 %
 ; pulsation amortie
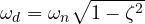 .
Les exercices du niveau de base à celui de l’examen, avec équations différentielles, circuits et systèmes, se trouvent sur la page d’exercices liée en haut.

Sono l'autore di questa pagina su «Trasformata di Laplace, approfondimento: convergenza, proprietà, valore finale e antitrasformata in tutti i casi». Se qualcosa non è chiaro, se vi serve un esempio in più o volete approfondire un punto, scrivetelo qui sotto nei commenti: rispondo personalmente. Se la pagina vi è stata utile, lasciate un voto con le stelle in cima all'articolo.I am the author of this page on “Laplace transform in depth: convergence, properties, final value and inverse transform in every case”. If something is unclear, if you need another example or want to go deeper into a point, write it in the comments below: I answer personally. If the page was useful, leave a star rating at the top of the article.