Le filtre de Kalman expliqué simplement : équations et exemple
Prédiction et correction, les cinq équations du filtre de Kalman, un exemple scalaire et les variantes EKF et UKF pour les systèmes non linéaires.
https://www.electronics-engineering.com/fr/le-filtre-de-kalman/

Le filtre de Kalman est un algorithme qui estime l’état d’un système (une position, une vitesse, une température…) en combinant deux informations imparfaites : ce que le modèle du système prévoit et ce que les capteurs mesurent. Aucune des deux n’est fiable à cent pour cent ; le filtre les mélange en donnant plus de poids à celle qui, à ce moment, est la plus crédible.
On le trouve partout où il y a des mesures bruitées à nettoyer : dans les récepteurs GPS fusionnés avec des accéléromètres et des gyroscopes, dans la poursuite radar, dans les drones, dans les systèmes de guidage, dans les prévisions économiques. Il a été proposé par Rudolf Kálmán en 1960 et l’un de ses premiers emplois fut la navigation des missions Apollo.
L’idée en deux lignes
À chaque pas, le filtre fait deux choses. D’abord il prédit : il utilise le modèle pour dire où le système devrait se trouver maintenant, et de combien l’incertitude a augmenté. Puis il corrige : il compare la prévision à la nouvelle mesure et déplace l’estimation vers la mesure d’une quantité proportionnelle à la confiance relative. Si le capteur est très bruité, la correction est petite ; si le modèle est peu fiable, l’estimation suit davantage les mesures.
Ce qu’il faut pour le construire
- une suite de mesures du système ;
- un modèle linéaire qui décrit comment l’état évolue dans le temps et comment les mesures dépendent de l’état ;
- une description statistique des bruits : quelle est l’incertitude du modèle (matrice
 ) et quel est le bruit des mesures (matrice
 ).
En formules, le système se décrit ainsi :
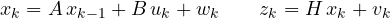
où  est l’état,
 une éventuelle entrée connue,
 la mesure, et
 ,
 sont des bruits gaussiens de moyenne nulle et de covariances et .
Les équations
Prédiction : on fait avancer l’estimation et sa covariance  .

Correction : on calcule le gain de Kalman  , on corrige l’estimation avec la différence entre la mesure et la mesure prévue (l’« innovation ») et l’on met à jour la covariance.
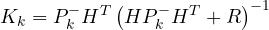
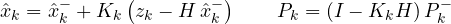
Voilà tout : cinq équations répétées à chaque nouvelle mesure. Le filtre n’a pas à conserver l’historique des mesures passées, il lui suffit de l’estimation et de la covariance du pas précédent, et c’est pourquoi il tourne sans problème même sur un microcontrôleur.
Un exemple scalaire
Supposons vouloir mesurer une température qui reste constante avec un capteur dont le bruit est de 0,5 °C d’écart type ( ). Le modèle est banal :
 ,
 , pas d’entrée, et un très petit parce que la température ne change pas. En partant d’une estimation initiale quelconque avec un grand , à la première mesure le gain vaut presque 1 et l’estimation saute pratiquement sur la valeur mesurée. À mesure que d’autres mesures arrivent, diminue, descend vers zéro et chaque nouvelle lecture déplace l’estimation de moins en moins : le filtre se comporte comme une moyenne de plus en plus « têtue ». Avec un un peu plus grand, en revanche, se stabilise sur une valeur intermédiaire et le filtre continue de suivre les variations, comme un passe-bas qui se règle tout seul.
En pratique, le choix de et est la partie la plus délicate. se déduit souvent de la fiche technique du capteur ou en enregistrant quelques mesures système à l’arrêt ; se règle par essais : trop petit et le filtre réagit tard aux changements réels, trop grand et il laisse passer le bruit.
Quand le système n’est pas linéaire
Les équations ci-dessus valent pour des systèmes linéaires avec un bruit gaussien, et dans ce cas le filtre de Kalman est l’estimateur optimal. Beaucoup de systèmes réels, cependant, ne sont pas linéaires : un radar mesure une distance et un angle, alors que l’état est en coordonnées cartésiennes. On utilise alors l’Extended Kalman Filter (EKF), qui linéarise le modèle autour de l’estimation courante avec les matrices jacobiennes, ou l’Unscented Kalman Filter (UKF), qui propage un petit ensemble de points échantillons à travers les fonctions non linéaires et qui est en général plus précis quand les non-linéarités sont fortes.

Pour approfondir
DESCRIPTION ET ALGORITHME COMPLET
Présentation du filtre avec le détail de toutes les étapes de l’algorithme.
LEçON AVEC EXEMPLE (UNIVERSITé DE PADOUE)
Support du cours de Conception de systèmes de commande, avec un exemple résolu.



Ciao, sono l'autore di «Il filtro di Kalman spiegato in modo semplice: equazioni ed esempio». Domande, dubbi, segnalazioni di errori o richieste di approfondimento sono benvenuti: scriveteli qui sotto e vi rispondo io. Potete anche votare la pagina con le stelle all'inizio dell'articolo.