Les décisions en situation d'incertitude
Critères de décision, valeur espérée, un arbre de décision avec un exemple, valeur non négative de l'information parfaite démontrée, utilité, options réelles, biais cognitifs.
https://www.electronics-engineering.com/fr/decisions-sous-incertitude-arbre-de-decision-valeur-de-l-information/
Lancer un produit, construire une nouvelle usine, investir dans une technologie pas encore mûre : on prend des décisions importantes sans savoir comment les choses vont se passer. La théorie de la décision n’élimine pas l’incertitude, mais la rend explicite et permet de comparer les alternatives de façon cohérente. Dans cette leçon, nous regardons les critères de décision, les arbres de décision avec un exemple, la valeur de l’information parfaite avec la démonstration qu’elle n’est jamais négative, et les limites de la valeur espérée.
Les critères
Une décision comporte des alternatives  , des états du monde incertains
 et des résultats
 . Sans probabilités, on utilise des critères comme le maximin (choisir l’alternative dont le pire résultat est le meilleur, le point de vue du pessimiste) ou le regret minimax (minimiser la différence maximale avec le choix qui aurait été optimal a posteriori). Avec des probabilités estimées
 , le critère standard est la valeur espérée :
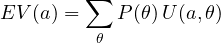
et l’on choisit l’alternative qui la maximise.
L’arbre de décision
Les décisions à plusieurs étapes se représentent par un arbre : les carrés sont des décisions, les cercles des événements aléatoires, les feuilles des résultats. On le résout à rebours : à chaque nœud aléatoire, on calcule la valeur espérée ; à chaque nœud de décision, on choisit la meilleure branche.
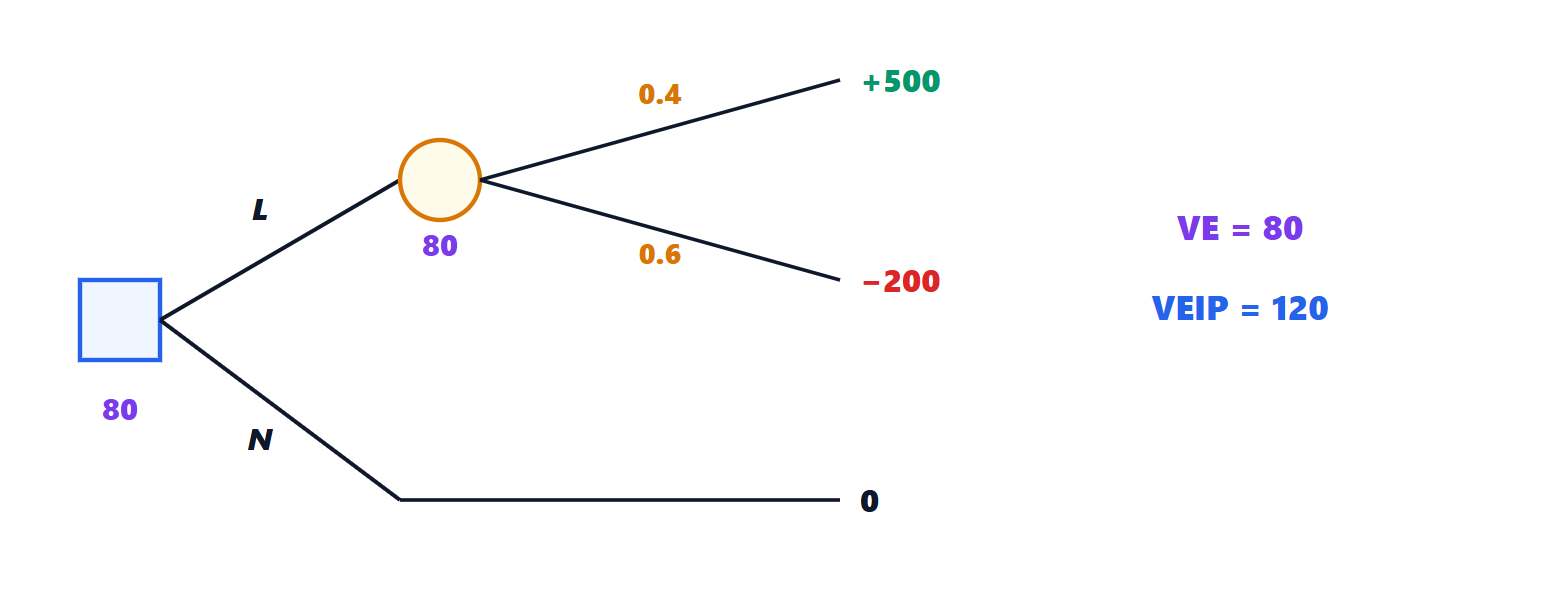
Exemple. Lancer un produit a un coût ; avec la probabilité 0,4 il réussit et apporte un résultat net de +500 (milliers d’euros), avec la probabilité 0,6 il échoue et apporte  . Ne pas lancer vaut 0. La valeur espérée du lancement est
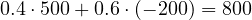 : on lance.
La valeur de l’information
Une étude de marché pourrait réduire l’incertitude avant de décider. Combien vaut-elle ? Une borne supérieure est la valeur de l’information parfaite : si l’on connaissait à l’avance l’état du monde, on choisirait chaque fois la meilleure alternative.
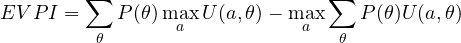
Théorème. La valeur de l’information parfaite n’est jamais négative.
Démonstration. Pour toute alternative et tout état , 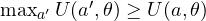 . En multipliant par
 et en sommant sur :
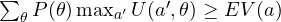 pour tout , donc aussi pour l’alternative qui maximise
 . La différence est donc non négative. ∎
Exemple. Avec l’information parfaite, on ne lancerait qu’en cas de succès : 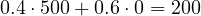 . L’EVPI est
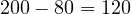 : aucune étude de marché ne peut valoir plus de 120 mille euros. Les études réelles sont imparfaites (parfois elles prédisent le succès et le produit échoue) ; leur valeur se calcule avec un arbre plus grand, en actualisant les probabilités avec le théorème de Bayes (leçon de Théorie des signaux sur les probabilités) selon le résultat de l’étude, et elle est toujours inférieure à l’EVPI.
Au-delà de la valeur espérée
La valeur espérée est le bon critère pour des décisions répétées et petites par rapport à la taille de l’entreprise : à long terme, la bonne et la mauvaise chance s’annulent. Pour des décisions grandes et uniques, le risque compte aussi : un projet à valeur espérée positive mais avec 10 % de probabilité de ruiner l’entreprise peut être inacceptable. On utilise alors :
- l’utilité espérée, avec une fonction d’utilité concave qui pèse les grandes pertes plus que proportionnellement (aversion au risque) ;
- l’analyse du pire cas et des limites d’exposition ;
- les options réelles : dans beaucoup de projets, on peut décider par étapes, en investissant peu dans une phase pilote et le reste seulement si les choses vont bien. La possibilité d’arrêter a une valeur, qu’un simple calcul de valeur actuelle nette (leçon d’Économie d’entreprise sur les investissements) ne voit pas.
Il y a aussi la difficulté humaine d’estimer des probabilités : on tend à surestimer ses propres prévisions, à se laisser influencer par le premier nombre qu’on entend (ancrage) et à poursuivre des projets perdants pour ne pas admettre l’erreur (coûts irrécupérables). Expliciter les hypothèses dans un arbre aide à en discuter.
Sono l'autore di questa pagina su «Decisioni in condizioni di incertezza». Se qualcosa non è chiaro, se vi serve un esempio in più o volete approfondire un punto, scrivetelo qui sotto nei commenti: rispondo personalmente. Se la pagina vi è stata utile, lasciate un voto con le stelle in cima all'articolo.I am the author of this page on “Decisions under uncertainty”. If something is unclear, if you need another example or want to go deeper into a point, write it in the comments below: I answer personally. If the page was useful, leave a star rating at the top of the article.