Exponentielle de matrice, formule de Lagrange et modes naturels
Définition et propriétés de l'exponentielle de matrice, la formule de Lagrange démontrée, réponse libre et forcée, modes pour valeurs propres réelles, complexes et multiples, calcul avec Laplace, un exemple complet.
https://www.electronics-engineering.com/fr/exponentielle-de-matrice-formule-de-lagrange-modes-naturels/
Un système linéaire invariant 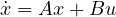 peut être résolu exactement, pour toute entrée. La solution s’écrit avec l’exponentielle de matrice, et sa structure révèle les modes naturels du système : les formes élémentaires de mouvement dont toute évolution est une combinaison. Dans cette leçon, nous définissons l’exponentielle de matrice, nous démontrons la formule de Lagrange, nous regardons les modes pour des valeurs propres réelles, complexes et multiples, le calcul avec la transformée de Laplace et un exemple complet.
L’exponentielle de matrice
Pour un scalaire,  a pour solution
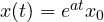 . Pour les matrices, elle se définit de la même façon, avec la série
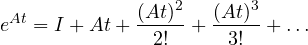
qui converge pour toute matrice carrée et tout  . En dérivant terme à terme, on obtient
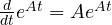 , et de plus
 et
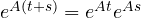 . Attention :
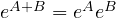 n’est valable que si
 et
 commutent.
La formule de Lagrange
Théorème. La solution de avec  est
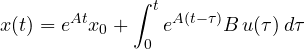
Démonstration. On multiplie l’équation à gauche par  :
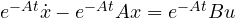 . Le membre de gauche est la dérivée de
 , car
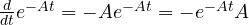 ( commute avec sa propre exponentielle). En intégrant de 0 à :
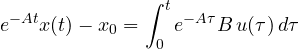
et en multipliant à gauche par  , on obtient la formule. La solution est unique parce que l’équation est linéaire à coefficients constants. ∎
Le premier terme est la réponse libre, due à la seule condition initiale ; le second la réponse forcée, due à la seule entrée, et c’est une intégrale de convolution avec la réponse impulsionnelle d’état  . La sortie s’obtient en multipliant par
 et en ajoutant
 . C’est la même structure que la convolution vue dans la leçon de théorie des signaux sur les systèmes LTI.
Les modes naturels
Si est diagonalisable, 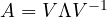 avec
 la matrice diagonale des valeurs propres et
 la matrice des vecteurs propres. Alors
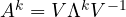 et, en sommant la série,
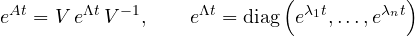
Chaque élément de est donc une combinaison des fonctions  : les modes du système. Si l’état initial est un vecteur propre
 , la réponse libre reste toujours le long de cette direction,
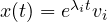 .
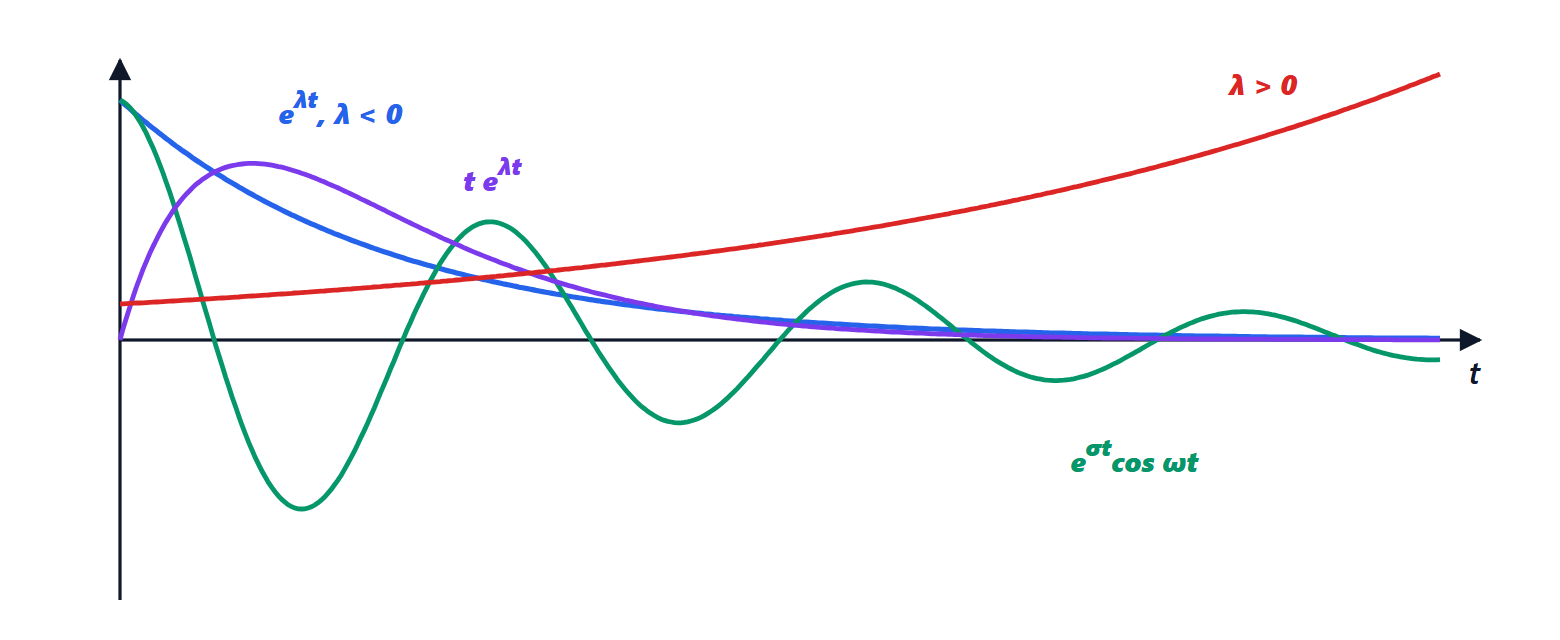
Les cas possibles sont :
- valeur propre réelle
 : mode
 , qui décroît si
 et diverge si
 ;
- paire complexe
 : deux modes complexes conjugués qui, combinés, donnent les fonctions réelles
 et
 : une oscillation de pulsation
 , amortie ou amplifiée selon le signe de
 ;
- valeur propre multiple avec moins de vecteurs propres indépendants que sa multiplicité : n’est pas diagonalisable, on utilise la forme de Jordan, et les modes
 ,
 , et ainsi de suite apparaissent. Pour , ils décroissent quand même, parce que l’exponentielle l’emporte sur la puissance ; pour
 , ils donnent des rampes, comme dans le double intégrateur.
Le calcul avec la transformée de Laplace
En transformant , on obtient 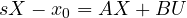 , c’est-à-dire
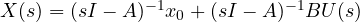 . En comparant avec la formule de Lagrange :

où  est la fonction de transfert. Comme
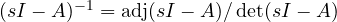 , les pôles de sont parmi les valeurs propres de : ce sont toutes, sauf s’il y a des simplifications (leçon sur l’observabilité).
Un exemple complet
Soit 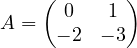 . Le polynôme caractéristique est
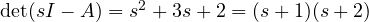 , avec pour valeurs propres
 et
 . On calcule
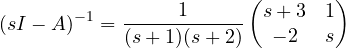
et l’on décompose chaque élément en fractions simples : par exemple 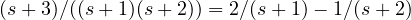 . En inversant :
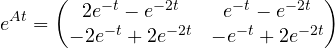
On vérifie aussitôt que  donne l’identité. Chaque élément ne contient que les modes
 et
 : toute condition initiale s’éteint avec deux exponentielles décroissantes, dont la plus lente a pour constante de temps 1. Le mode dominant est celui dont la partie réelle est la moins négative, qui survit le plus longtemps et fixe le temps d’établissement.

Benvenuti nella pagina su «Esponenziale di matrice, formula di Lagrange e modi naturali». L'ho scritta pensando a chi studia ingegneria elettronica: se un passaggio non vi torna, un esercizio vi dà un risultato diverso o volete altro materiale sull'argomento, chiedete pure nei commenti e vi risponderò. Un voto con le stelle qui sopra mi aiuta a capire quali pagine migliorare.Welcome to the page on “Matrix exponential, Lagrange's formula and natural modes”. I wrote it for engineering students: if a step does not add up, an exercise gives you a different result or you would like more material on the topic, just ask in the comments and I will reply. A star rating above helps me understand which pages to improve.