Observabilité, dualité et décomposition de Kalman
Le test d'observabilité avec démonstration, l'exemple des réservoirs en série, le principe de dualité, la décomposition de Kalman en quatre parties, fonction de transfert et réalisations minimales, la détectabilité.
https://www.electronics-engineering.com/fr/observabilite-dualite-decomposition-de-kalman/
L’état d’un système n’est presque jamais mesuré en entier : on mesure certaines sorties. La question symétrique de l’atteignabilité est : en observant la sortie (et en connaissant l’entrée) pendant un certain temps, peut-on reconstruire l’état ? C’est l’observabilité. Dans cette leçon, nous regardons le test d’observabilité de Kalman avec démonstration, le principe de dualité, la décomposition de Kalman en quatre parties et le fait très important que la fonction de transfert ne voit que la partie atteignable et observable.
Définition et test
Le système est observable si, connaissant l’entrée et la sortie sur un intervalle fini, l’état initial  est déterminé de façon unique. Comme la contribution de l’entrée à la sortie peut se calculer (c’est la réponse forcée), il suffit d’étudier la réponse libre : la question est de savoir si deux états initiaux différents peuvent donner la même sortie libre. On définit la matrice d’observabilité
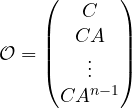
Théorème. Le système 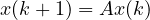 ,
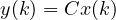 est observable si et seulement si
 . Dans ce cas,
 échantillons de sortie suffisent.
Démonstration. La sortie libre est 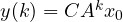 . En rassemblant les premiers échantillons :
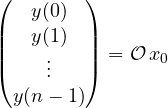
Le système linéaire en a une solution unique si et seulement si  a pour rang . Des échantillons supplémentaires n’aident pas : par Cayley-Hamilton,
 avec
 est une combinaison de lignes déjà présentes. Si le rang est inférieur à , tout dans le noyau de donne une sortie identiquement nulle, et ne peut pas être distingué de zéro. ∎
En temps continu, le test est le même : les dérivées  en
 valent
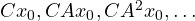 , et le raisonnement est identique (ou utilise le gramien d’observabilité). Le noyau de est le sous-espace inobservable : les états qui « ne se voient pas » depuis la sortie.
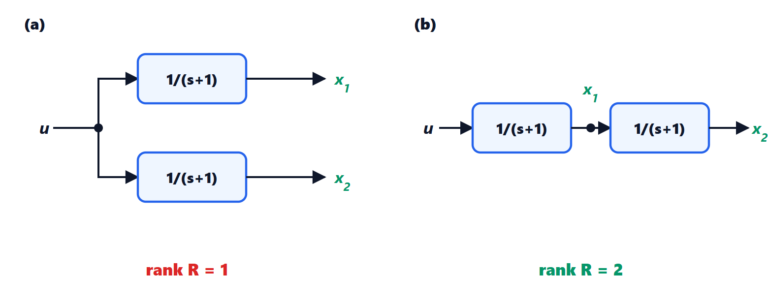
Exemple. Les deux réservoirs en série de la leçon sur l’atteignabilité, 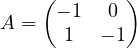 . Si l’on mesure le premier,
 , alors
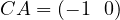 : a pour rang 1, et le niveau du second est invisible, parce qu’il n’influence pas le premier. Si l’on mesure le second,
 ,
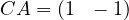 : rang 2. Le second réservoir « transporte » de l’information sur le premier, parce que le premier l’alimente. En général, ce qui se trouve en amont du capteur est bien observé.
La dualité
En comparant les deux matrices : 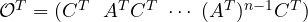 , qui est la matrice d’atteignabilité du système avec les matrices
 et
 à la place de
 et
 .
Théorème (dualité). La paire  est observable si et seulement si la paire
 est atteignable.
Démonstration. Une matrice et sa transposée ont le même rang, et 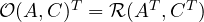 . ∎
Tout résultat sur l’atteignabilité se traduit donc en un résultat sur l’observabilité. En particulier, de même que l’atteignabilité permet de placer les valeurs propres avec une réaction d’état, l’observabilité permet de placer celles d’un observateur, qui estime l’état à partir des mesures (leçon d’automatique sur l’espace d’état) ; concevoir l’un, c’est concevoir l’autre sur le système dual.
La décomposition de Kalman
En combinant les deux propriétés, avec un changement de coordonnées approprié, l’état se divise en quatre parties :
- RO : atteignable et observable ;
- RŌ : atteignable mais non observable ;
- R̄O : non atteignable mais observable ;
- R̄Ō : ni atteignable ni observable.
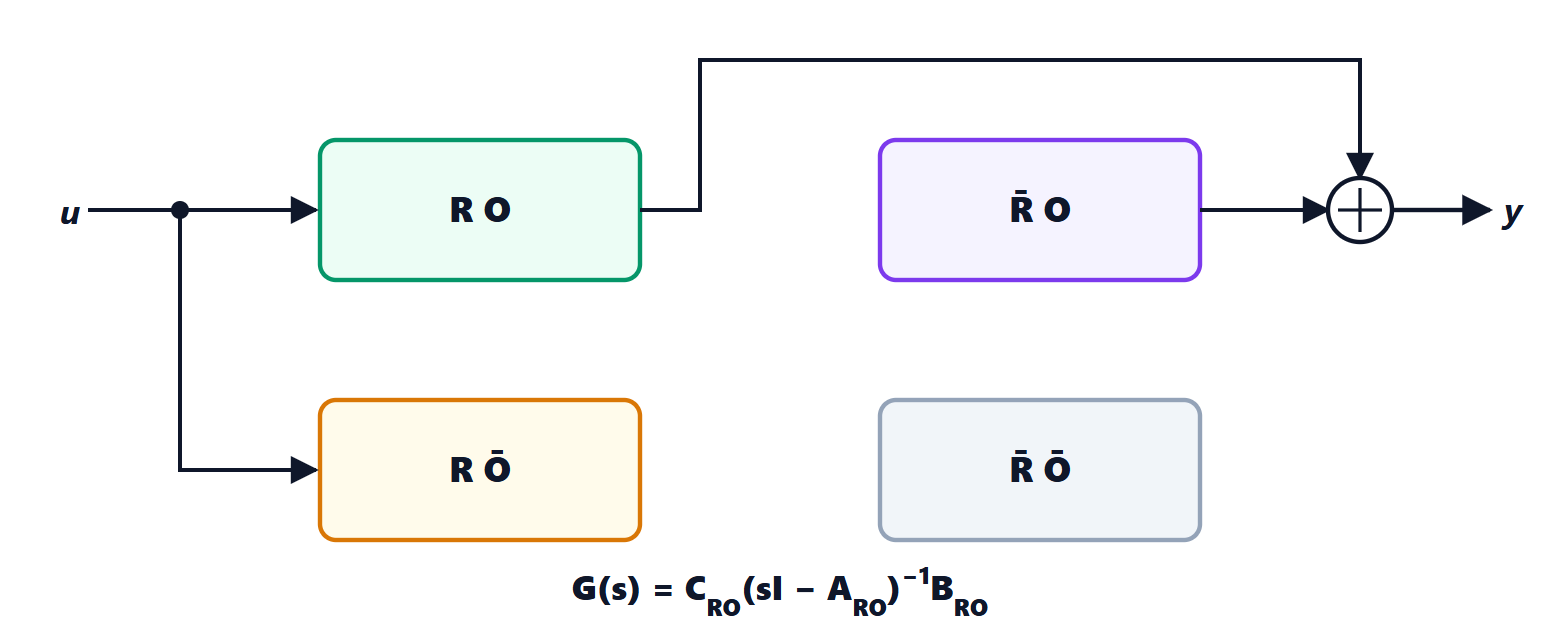
Théorème. La fonction de transfert ne dépend que de la partie atteignable et observable :
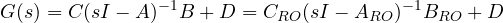
Idée de la démonstration. Dans les coordonnées de Kalman, la matrice est triangulaire par blocs, a des composantes nulles sur les parties inatteignables et  a des composantes nulles sur les parties inobservables. L’inverse d’une matrice triangulaire par blocs est triangulaire par blocs avec les blocs diagonaux inversés, et dans le produit
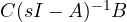 , les zéros de et de éliminent tous les termes sauf celui du bloc RO. ∎
Les conséquences sont considérables :
- les valeurs propres des trois autres parties n’apparaissent pas comme pôles de
 : elles se sont simplifiées avec des zéros. C’est pourquoi le système de l’exemple de la leçon sur la stabilité était EBSB stable mais instable en interne ;
- une fonction de transfert d’ordre
 décrit un système d’au moins états ; une représentation d’exactement états est dite minimale, et elle l’est si et seulement si elle est atteignable et observable ;
- un mode instable caché (inatteignable ou inobservable) ne peut être corrigé par aucun régulateur utilisant cette entrée et cette sortie : il faut le corriger en changeant les actionneurs ou les capteurs.
Un système est dit détectable si tous ses modes inobservables sont asymptotiquement stables : c’est la condition, duale de la stabilisabilité, nécessaire pour construire un observateur dont l’erreur tend vers zéro.



Sono l'autore di questa pagina su «Osservabilità, dualità e scomposizione di Kalman». Se qualcosa non è chiaro, se vi serve un esempio in più o volete approfondire un punto, scrivetelo qui sotto nei commenti: rispondo personalmente. Se la pagina vi è stata utile, lasciate un voto con le stelle in cima all'articolo.I am the author of this page on “Observability, duality and the Kalman decomposition”. If something is unclear, if you need another example or want to go deeper into a point, write it in the comments below: I answer personally. If the page was useful, leave a star rating at the top of the article.