Osservabilità, dualità e scomposizione di Kalman
Test di osservabilità con dimostrazione, esempio dei serbatoi in serie, principio di dualità, scomposizione di Kalman in quattro parti, funzione di trasferimento e realizzazioni minime, rilevabilità.
Lo stato di un sistema quasi mai si misura tutto: si misurano alcune uscite. La domanda simmetrica alla raggiungibilità è: guardando l’uscita (e conoscendo l’ingresso) per un certo tempo, si può ricostruire lo stato? È l’osservabilità. In questa lezione vediamo il test di Kalman per l’osservabilità con la dimostrazione, il principio di dualità, la scomposizione di Kalman in quattro parti e il fatto, importantissimo, che la funzione di trasferimento vede solo la parte raggiungibile e osservabile.
La definizione e il test
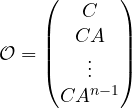
Il sistema è osservabile se, noti l’ingresso e l’uscita su un intervallo finito, lo stato iniziale  è determinato in modo unico. Poiché il contributo dell’ingresso all’uscita si calcola (è la risposta forzata), basta studiare l’evoluzione libera: il problema è se due stati iniziali diversi possono dare la stessa uscita libera. Si definisce la matrice di osservabilità
Teorema. Il sistema 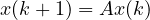 ,
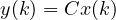 è osservabile se e solo se
 . In tal caso bastano
 campioni dell’uscita.
Dimostrazione. L’uscita libera è 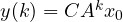 . Raccogliendo i primi campioni:
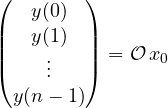
Il sistema lineare in ha soluzione unica se e solo se  ha rango . Campioni successivi non aiutano: per Cayley-Hamilton
 con
 è combinazione delle righe già presenti. Se il rango è minore di , ogni nel nucleo di dà uscita identicamente nulla, ed è indistinguibile dallo zero. ∎
A tempo continuo il test è lo stesso: le derivate  in
 valgono
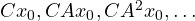 , e si ragiona allo stesso modo (o con il gramiano di osservabilità). Il nucleo di è il sottospazio non osservabile: gli stati che “non si vedono” dall’uscita.
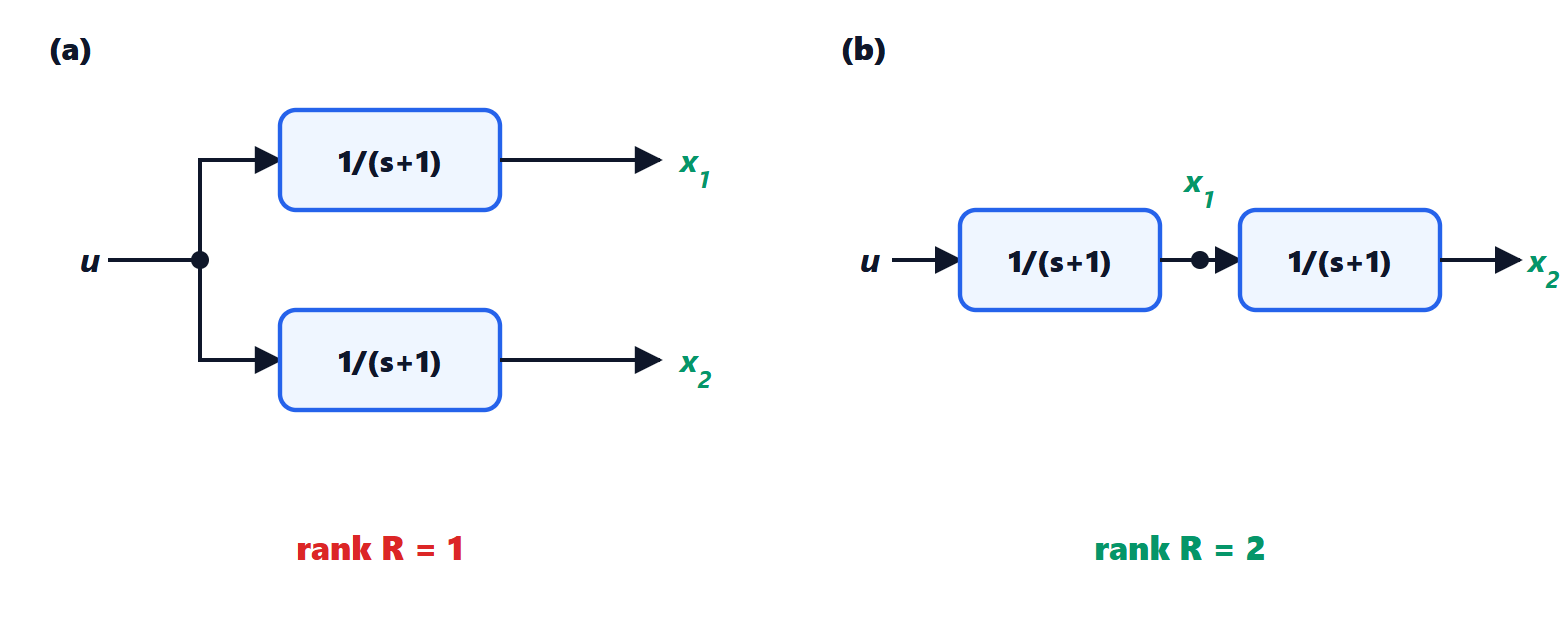
Esempio. I due serbatoi in serie della lezione sulla raggiungibilità, 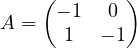 . Se si misura il primo,
 , si ha
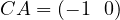 : ha rango 1, e il livello del secondo è invisibile, perché non influenza il primo. Se si misura il secondo,
 ,
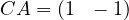 : rango 2. Il secondo serbatoio “porta” informazione sul primo, perché il primo lo alimenta. In generale si osserva bene ciò che sta a monte del sensore.
La dualità
Confrontando le due matrici: 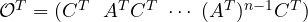 , che è la matrice di raggiungibilità del sistema con matrici
 e
 al posto di
 e
 .
Teorema (dualità). La coppia  è osservabile se e solo se la coppia
 è raggiungibile.
Dimostrazione. Una matrice e la sua trasposta hanno lo stesso rango, e 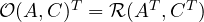 . ∎
Ogni risultato sulla raggiungibilità si traduce quindi in uno sull’osservabilità. In particolare, come la raggiungibilità permette di assegnare gli autovalori con la retroazione dello stato, l’osservabilità permette di assegnare quelli di un osservatore, che stima lo stato dalle misure (lezione sullo spazio degli stati di Controlli automatici); il progetto dell’uno è il progetto dell’altro sul sistema duale.
La scomposizione di Kalman
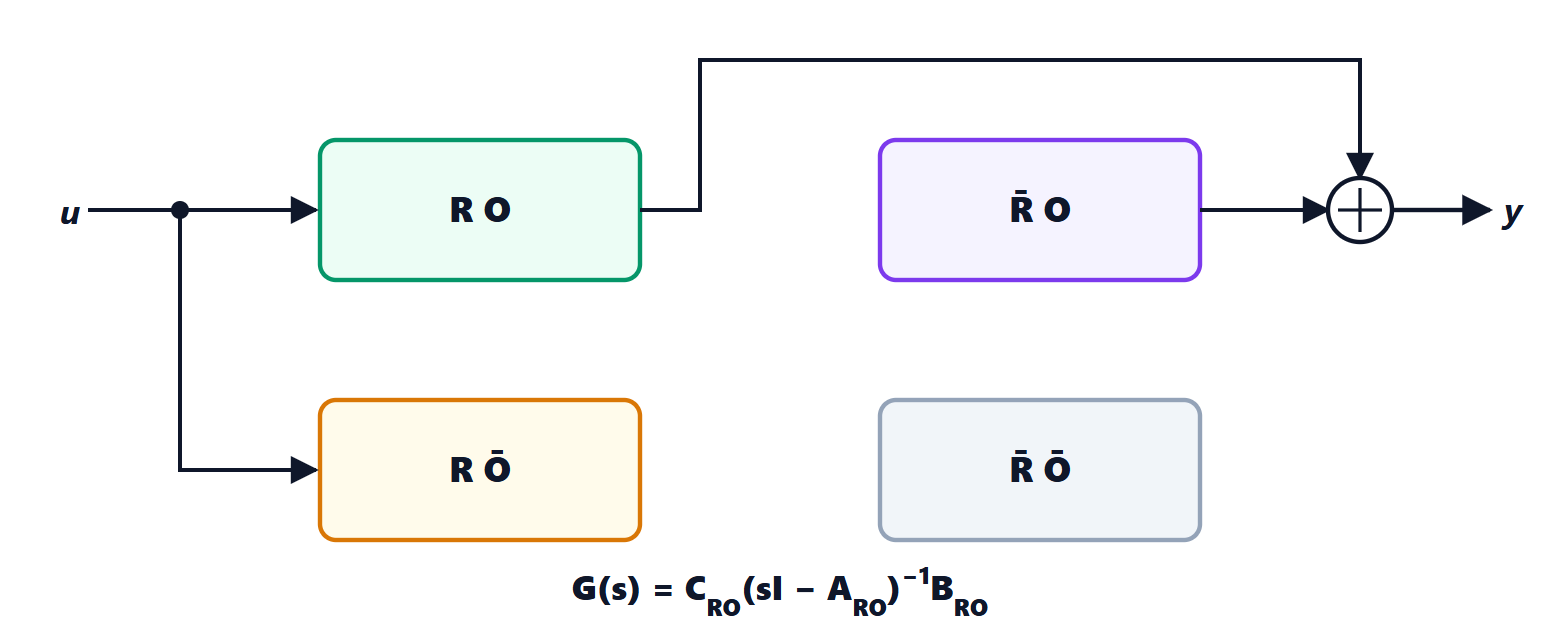
Combinando le due proprietà, con un cambiamento di coordinate opportuno lo stato si divide in quattro parti:
- RO: raggiungibile e osservabile;
- RŌ: raggiungibile ma non osservabile;
- R̄O: non raggiungibile ma osservabile;
- R̄Ō: né raggiungibile né osservabile.
Teorema. La funzione di trasferimento dipende solo dalla parte raggiungibile e osservabile:
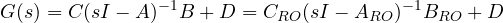
Idea della dimostrazione. Nelle coordinate di Kalman la matrice è triangolare a blocchi, ha componenti nulle sulle parti non raggiungibili e  ha componenti nulle sulle parti non osservabili. L’inversa di una matrice triangolare a blocchi è triangolare a blocchi con i blocchi diagonali invertiti, e nel prodotto
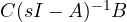 gli zeri di e di eliminano tutti i termini tranne quello del blocco RO. ∎
Le conseguenze sono profonde:
- gli autovalori delle altre tre parti non compaiono come poli di
 : si sono cancellati con degli zeri. Ecco perché il sistema dell’esempio nella lezione sulla stabilità era BIBO stabile ma internamente instabile;
- una funzione di trasferimento di ordine
 descrive un sistema con almeno stati; una rappresentazione con esattamente stati si dice minima, ed è minima se e solo se è raggiungibile e osservabile;
- un modo instabile nascosto (non raggiungibile o non osservabile) non si può correggere con nessun regolatore che usi quell’ingresso e quell’uscita: va risolto cambiando attuatori o sensori.
Un sistema si dice rilevabile se tutti i suoi modi non osservabili sono asintoticamente stabili: è la condizione, duale della stabilizzabilità, che serve per costruire un osservatore il cui errore tenda a zero.