Commande optimale LQ et commande prédictive
Le régulateur linéaire quadratique avec l'équation de Riccati démontrée par programmation dynamique, un exemple scalaire en forme fermée, LQG, la commande prédictive à horizon glissant et avec contraintes.
https://www.electronics-engineering.com/fr/commande-optimale-lq-riccati-commande-predictive/
Le placement de pôles laisse une question ouverte : où placer les pôles ? Plus rapides, ils demandent des commandes plus grandes ; plus lents, ils laissent des erreurs plus durables. La commande optimale répond en écrivant le compromis comme un coût à minimiser, et la commande prédictive étend l’idée aux contraintes que toute installation réelle possède : actionneurs qui saturent, températures et pressions à ne pas dépasser. Dans cette leçon, nous regardons le régulateur linéaire quadratique (LQ) discret avec le calcul de l’équation de Riccati, un exemple scalaire résolu en forme fermée, et la commande prédictive à horizon glissant, avec ses contraintes et ses applications.
Le régulateur linéaire quadratique
Pour le système 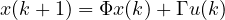 , on cherche la suite de commandes qui minimise
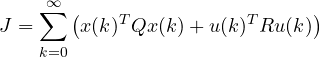
avec  semi-définie positive (le poids de l’erreur) et
 définie positive (le poids de la commande). Augmenter par rapport à revient à demander un régulateur plus « économe ».
Théorème. La solution optimale est une rétroaction d’état  avec
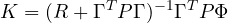
où  est la solution symétrique définie positive de l’équation algébrique de Riccati
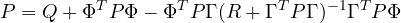
et le coût minimal à partir de  est
 .
Démonstration (programmation dynamique). Soit  le coût minimal à partir de . Par le principe d’optimalité de Bellman, le premier pas optimal minimise le coût du pas plus le coût minimal à partir de l’état suivant :
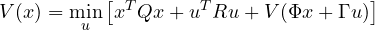
Essayons 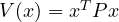 . La quantité entre crochets est quadratique en
 ; son gradient par rapport à est
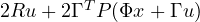 , et en l’annulant :
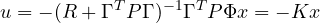
C’est un minimum parce que la matrice  est définie positive. En substituant , tous les termes sont de la forme
 , et l’égalité vaut pour tout si et seulement si satisfait l’équation de Riccati. ∎
Si  est atteignable et que l’état est « vu » par le coût (
 observable), la solution existe, est unique et la boucle fermée est asymptotiquement stable. En pratique, l’équation se résout numériquement, avec une seule instruction dans les paquets de calcul.
Exemple : un intégrateur
Prenons 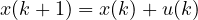 , avec
 et
 . Avec
 , l’équation de Riccati devient
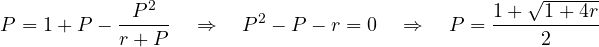
et 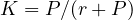 , avec le pôle en boucle fermée
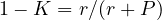 .
 | |  | pôle  |
|---|---|---|---|
| 0 | 1 | 1 | 0 (réponse pile) |
| 1 | 1.618 | 0.618 | 0.382 |
| 10 | 3.70 | 0.270 | 0.730 |
| 100 | 10.5 | 0.095 | 0.905 |
Avec une commande gratuite ( ), l’optimum est la réponse pile (leçon sur la commande en temps minimal) ; avec une commande chère, le régulateur devient de plus en plus lent. Pour
 apparaît le nombre d’or,
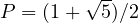 . Le concepteur ne choisit plus les pôles, mais les poids, qui ont un sens physique direct. La commande LQ continue a aussi des marges garanties (marge de gain infinie, au moins 60° de phase) ; en temps discret les marges sont un peu plus petites mais restent bonnes.
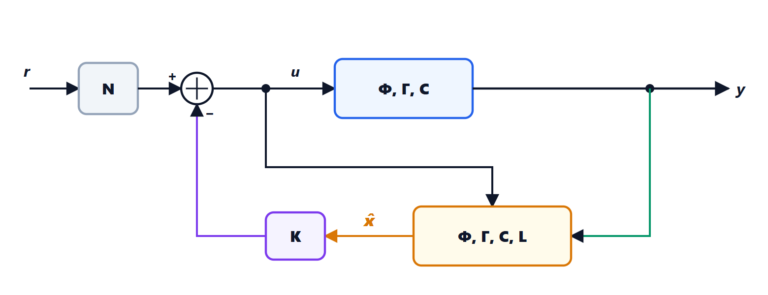
Avec le filtre de Kalman (leçon sur les observateurs), le régulateur LQ forme la commande LQG, optimale quand les perturbations et le bruit sont gaussiens, et grâce au principe de séparation les deux se conçoivent indépendamment.
La commande prédictive
Le régulateur LQ ne sait rien des limites : si la commande optimale dépasse la saturation de l’actionneur, elle est simplement écrêtée, et l’on perd l’optimalité et parfois la stabilité. La commande prédictive (MPC, model predictive control) met les contraintes à l’intérieur du problème.
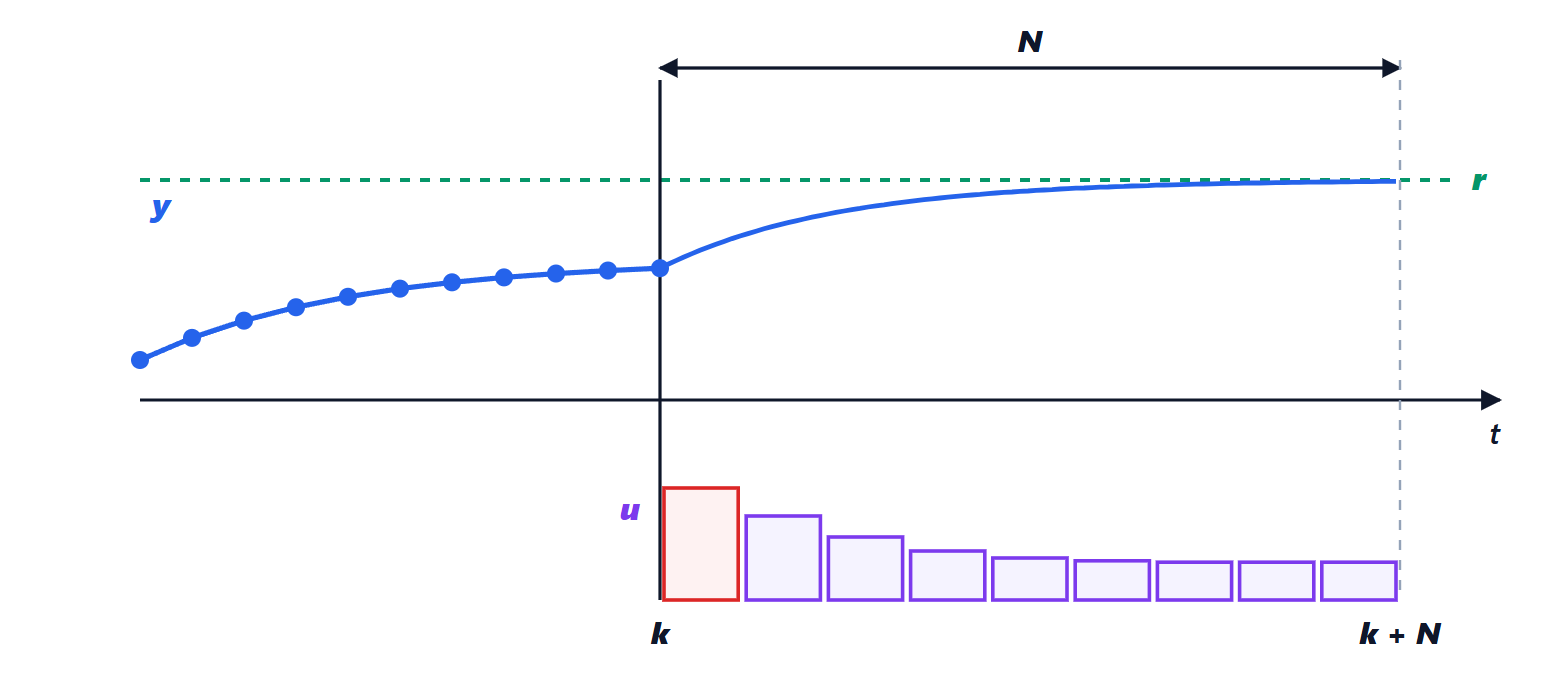
À chaque échantillon, le régulateur :
- mesure (ou estime avec un observateur) l’état courant ;
- à l’aide du modèle, prédit l’évolution de la sortie sur les
 pas suivants en fonction de la suite de commandes futures
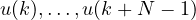 ;
- choisit la suite qui minimise un coût quadratique (écart à la référence plus effort de commande) en respectant les contraintes : limites sur les commandes, sur leur vitesse de variation, sur les sorties et sur les états ;
- applique seulement la première commande, jette les autres, et à l’échantillon suivant recommence tout avec la nouvelle mesure.
L’étape 3 est un problème de programmation quadratique : coût quadratique, contraintes linéaires, une solution unique que des algorithmes efficaces trouvent en microsecondes ou millisecondes. L’étape 4, l’horizon glissant, fait du schéma une vraie rétroaction : les erreurs de modèle et les perturbations sont corrigées à chaque cycle.
Quelques propriétés :
- sans contraintes actives, la commande prédictive est une rétroaction linéaire fixe ; avec un horizon infini, elle coïncide avec le régulateur LQ ;
- la stabilité est garantie en ajoutant un coût terminal égal au coût LQ de l’état final, et éventuellement une contrainte terminale ;
- elle connaît à l’avance les changements de référence et les perturbations mesurables, et peut commencer à réagir avant qu’ils se produisent ;
- elle gère naturellement les systèmes à nombreuses entrées et sorties couplées (leçon de Contrôle des processus sur les systèmes multivariables).
La commande prédictive est née à la fin des années 1970 dans les raffineries, où les processus sont lents et où l’on a le temps de calculer, et aujourd’hui elle est la norme de la commande avancée des procédés. Avec les processeurs modernes, elle a gagné les systèmes rapides : gestion moteur et conduite autonome dans les voitures, drones, convertisseurs de puissance et électronique de traction, où la version « à ensemble de commandes fini » choisit directement l’état des interrupteurs (leçons d’Électronique de puissance).



Benvenuti nella pagina su «Controllo ottimo LQ e controllo predittivo». L'ho scritta pensando a chi studia ingegneria elettronica: se un passaggio non vi torna, un esercizio vi dà un risultato diverso o volete altro materiale sull'argomento, chiedete pure nei commenti e vi risponderò. Un voto con le stelle qui sopra mi aiuta a capire quali pagine migliorare.Welcome to the page on “LQ optimal control and model predictive control”. I wrote it for engineering students: if a step does not add up, an exercise gives you a different result or you would like more material on the topic, just ask in the comments and I will reply. A star rating above helps me understand which pages to improve.