Observateurs discrets et principe de séparation
L'observateur prédicteur et la dynamique de son erreur démontrée, observateur à réponse pile avec un exemple, observateur courant, principe de séparation démontré, estimation des perturbations, le filtre de Kalman.
https://www.electronics-engineering.com/fr/observateurs-discrets-principe-de-separation-kalman/
La rétroaction d’état (leçon sur la commande à réponse pile) exige de connaître tout l’état, mais d’ordinaire on n’en mesure qu’une partie : la position et non la vitesse, la température en un point et non dans tout le four. L’observateur reconstruit l’état à partir des mesures et des commandes, en utilisant le modèle. En temps discret, c’est simplement une équation aux différences de plus dans le programme. Dans cette leçon, nous regardons l’observateur prédicteur et la dynamique de son erreur, l’observateur à réponse pile avec un exemple, l’observateur courant, le principe de séparation avec sa démonstration, l’estimation des perturbations et le filtre de Kalman.
L’observateur prédicteur
Le programme connaît le modèle 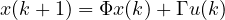 ,
 , les commandes qu’il a émises et les mesures. Il simule le modèle en parallèle avec le processus et le corrige avec la différence entre la mesure et sa prédiction :
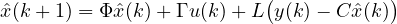
Théorème. L’erreur d’estimation  évolue selon
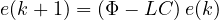
quelle que soit la commande.
Démonstration. En soustrayant l’équation de l’observateur de celle du processus, les termes  s’annulent et il reste
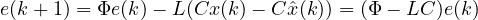 . ∎
Si les valeurs propres de  sont à l’intérieur du cercle unité, l’estimation converge vers l’état vrai quelle que soit l’erreur initiale. Le problème du choix de
 est le dual de la rétroaction d’état : les valeurs propres de sont celles de
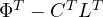 , et on peut les placer où l’on veut si le système est observable (leçon de Théorie des systèmes sur l’observabilité). On utilise les mêmes méthodes, y compris la formule d’Ackermann appliquée au couple
 .
L’observateur à réponse pile
En plaçant toutes les valeurs propres de en zéro, l’erreur s’annule en  pas (par le même argument de Cayley-Hamilton que dans la leçon précédente) : après mesures, l’état est connu exactement, en l’absence de bruit.
Exemple. Double intégrateur avec  , en mesurant seulement la position,
 . Avec
 :
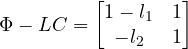
de trace  et de déterminant
 . Pour obtenir le polynôme
 , les deux doivent s’annuler :
 ,
 . La matrice devient
 , et son carré est la matrice nulle. Après deux échantillons de position, l’observateur connaît aussi la vitesse : c’est, pour l’essentiel, le quotient aux différences entre deux positions corrigé de l’effet de la commande.
Avec des mesures bruitées, un observateur aussi rapide amplifie le bruit ; d’ordinaire on choisit les pôles de l’observateur 2 à 4 fois plus rapides que ceux du régulateur, un compromis entre rapidité et filtrage.
L’observateur courant
L’observateur prédicteur utilise la mesure  pour estimer
 : l’estimation de
 n’exploite pas la mesure qui vient d’arriver. L’observateur courant fait d’abord une prédiction, puis la corrige avec la mesure du même instant :

La commande calculée à partir de  réagit sans retard d’un pas, au prix de devoir faire le calcul entre l’échantillonnage et la mise à jour (leçon sur l’implémentation). C’est la même structure prédiction-correction que le filtre de Kalman.
Le principe de séparation
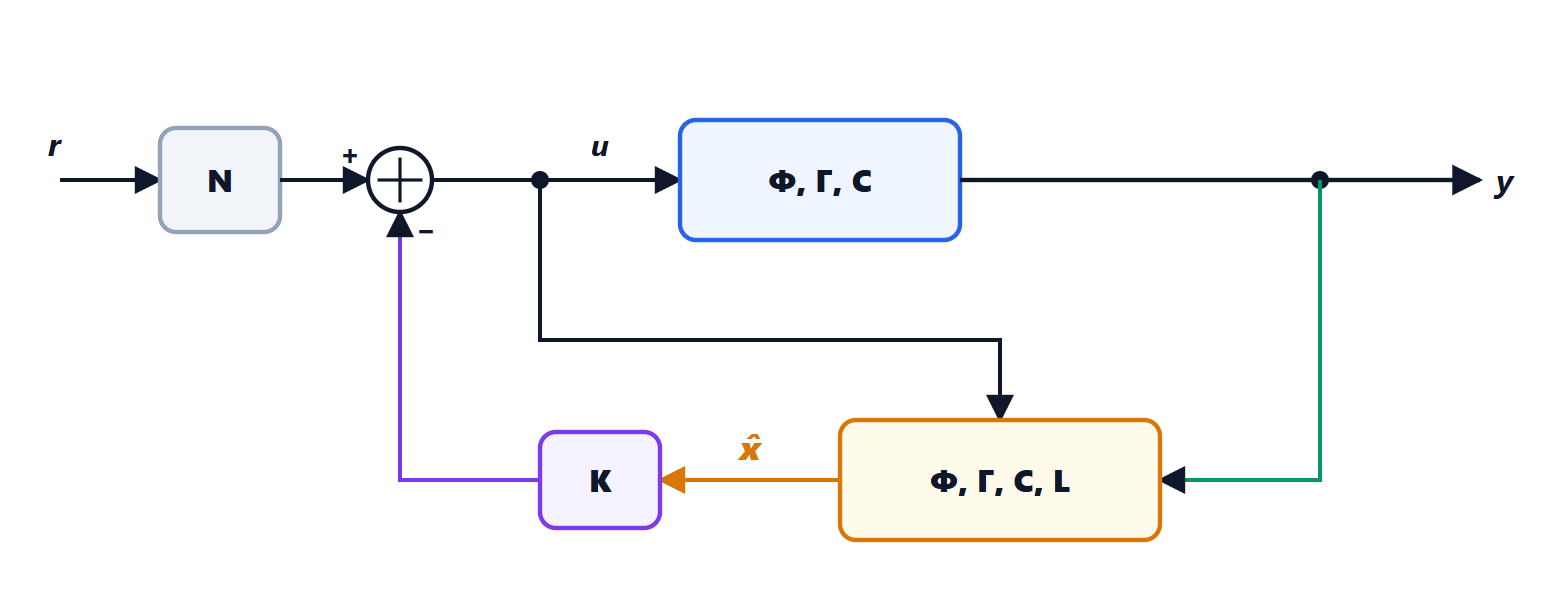
L’estimation est utilisée à la place de l’état : 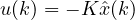 . Est-il légitime de concevoir
 et séparément ?
Théorème (principe de séparation). Avec  et l’observateur prédicteur, les valeurs propres en boucle fermée sont la réunion de celles de
 et de celles de .
Démonstration. Utilisons comme variables l’état  et l’erreur . Comme
 :
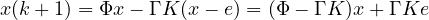
et par le théorème précédent 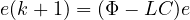 . Sous forme matricielle :
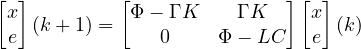
La matrice est triangulaire par blocs, et son polynôme caractéristique est le produit de ceux des blocs diagonaux. ∎
Le régulateur et l’observateur se conçoivent donc indépendamment. Attention toutefois : la séparation concerne les pôles, non la robustesse. Les marges de stabilité de l’ensemble peuvent être bien plus petites que celles d’une vraie rétroaction d’état, et doivent être vérifiées.
Estimer les perturbations
Une perturbation constante inconnue  à l’entrée se modélise comme un état supplémentaire qui ne change pas,
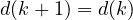 , avec
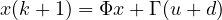 . Si le système augmenté est observable, l’observateur estime aussi , et le régulateur la compense avec
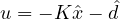 . Le résultat est une action intégrale obtenue par un autre chemin, qui s’étend aux perturbations sinusoïdales (avec un oscillateur dans le modèle de la perturbation) et à d’autres formes connues : c’est le principe du modèle interne.
Le filtre de Kalman
Quand le processus est soumis à des perturbations aléatoires et les mesures à du bruit, de variances connues, il existe un gain optimal, qui minimise la variance de l’erreur d’estimation : le filtre de Kalman. Le gain s’obtient à partir d’une équation de Riccati, duale de celle de la commande optimale (leçon sur la commande LQ et prédictive), et équilibre automatiquement la confiance dans le modèle et la confiance dans les mesures : des mesures très bruitées donnent un petit gain, un modèle incertain donne un grand gain. On l’utilise partout : navigation inertielle et GPS, estimation de l’état de charge des batteries, poursuite de cibles.





Ciao, sono l'autore di «Osservatori discreti e principio di separazione». Domande, dubbi, segnalazioni di errori o richieste di approfondimento sono benvenuti: scriveteli qui sotto e vi rispondo io. Potete anche votare la pagina con le stelle all'inizio dell'articolo.Hi, I am the author of “Discrete observers and the separation principle”. Questions, doubts, error reports and requests for more detail are all welcome: write them below and I will answer. You can also rate the page with the stars at the top of the article.