Osservatori discreti e principio di separazione
Osservatore di predizione e dinamica dell'errore dimostrata, osservatore deadbeat con esempio, osservatore corrente, principio di separazione dimostrato, stima dei disturbi, filtro di Kalman.
La retroazione dello stato (lezione sul controllo deadbeat) richiede di conoscere tutto lo stato, ma di solito si misura solo una parte: la posizione e non la velocità, la temperatura in un punto e non in tutto il forno. L’osservatore ricostruisce lo stato dalle misure e dai comandi, usando il modello. Nel discreto è semplicemente un’equazione alle differenze in più nel programma. In questa lezione vediamo l’osservatore di predizione e la dinamica del suo errore, l’osservatore deadbeat con un esempio, quello corrente, il principio di separazione con la dimostrazione, la stima dei disturbi e il filtro di Kalman.
L’osservatore di predizione
Il programma conosce il modello 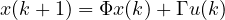 ,
 , i comandi che ha dato e le misure. Simula il modello in parallelo al processo e lo corregge con la differenza tra la misura e la sua previsione:
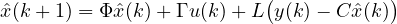
Teorema. L’errore di stima  evolve secondo
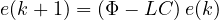
indipendentemente dal comando.
Dimostrazione. Sottraendo l’equazione dell’osservatore da quella del processo, i termini  si cancellano e resta
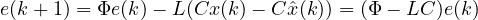 . ∎
Se gli autovalori di  sono dentro il cerchio unitario, la stima converge allo stato vero qualunque sia l’errore iniziale. Il problema di scegliere
 è il duale della retroazione dello stato: gli autovalori di sono quelli di
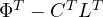 , e si possono mettere dove si vuole se il sistema è osservabile (lezione sull’osservabilità di Teoria dei sistemi). Si usano gli stessi metodi, compresa la formula di Ackermann applicata alla coppia
 .
L’osservatore deadbeat
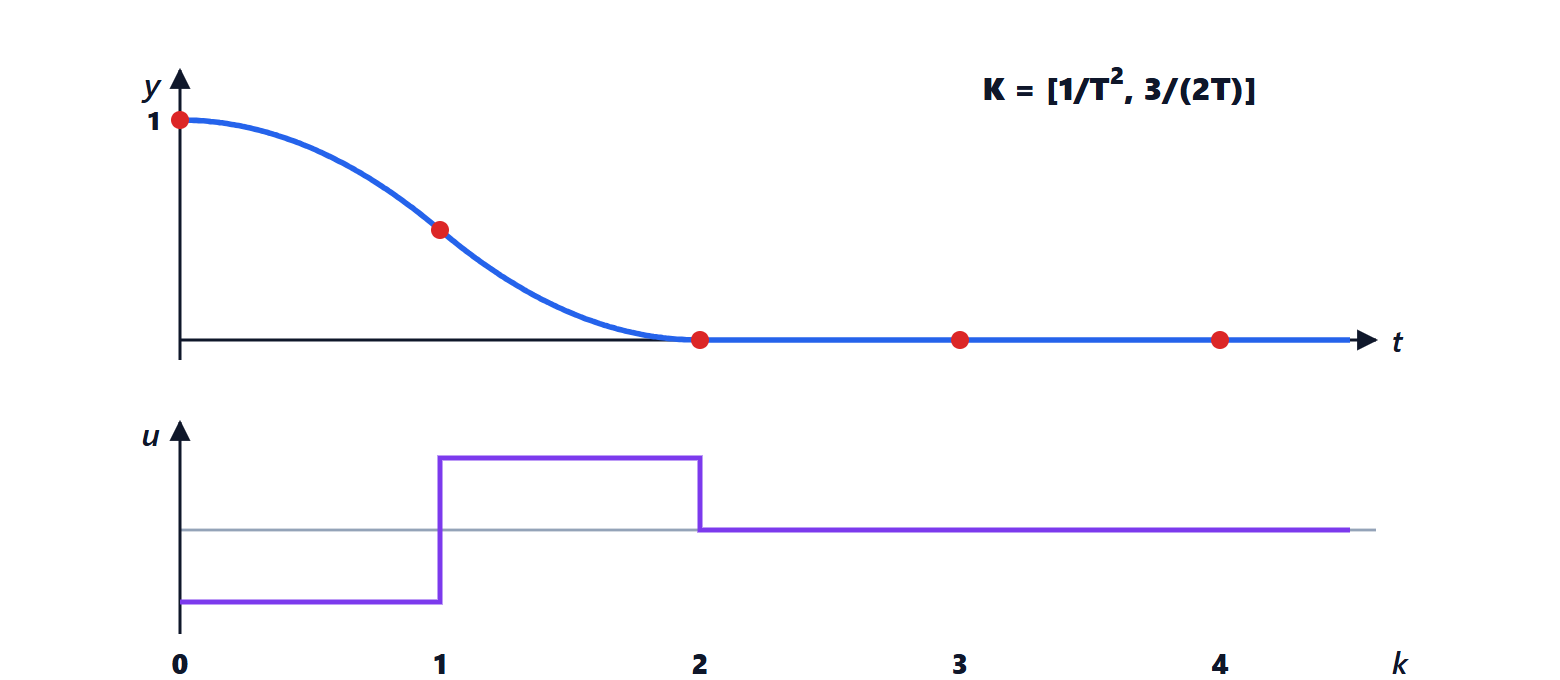
Mettendo tutti gli autovalori di in zero, l’errore si annulla in  passi (per lo stesso argomento di Cayley-Hamilton della lezione precedente): dopo misure lo stato è noto esattamente, in assenza di rumore.
Esempio. Doppio integratore con  , misura della sola posizione,
 . Con
 :
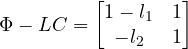
con traccia  e determinante
 . Per avere il polinomio
 entrambi devono essere nulli:
 ,
 . La matrice diventa
 , e il suo quadrato è la matrice nulla. Dopo due campioni di posizione l’osservatore conosce anche la velocità: è, in fondo, il rapporto incrementale tra due posizioni corretto per l’effetto del comando.
Con misure rumorose un osservatore così veloce amplifica il rumore; di solito i poli dell’osservatore si scelgono da 2 a 4 volte più veloci di quelli del regolatore, compromesso tra rapidità e filtraggio.
L’osservatore corrente
L’osservatore di predizione usa la misura  per stimare
 : la stima di
 non sfrutta la misura appena arrivata. L’osservatore corrente fa prima una previsione e poi la corregge con la misura dello stesso istante:

Il comando calcolato da  reagisce senza un passo di ritardo, al costo di dover fare il calcolo tra il campionamento e l’aggiornamento (lezione sull’implementazione). È la stessa struttura previsione-correzione del filtro di Kalman.
Il principio di separazione
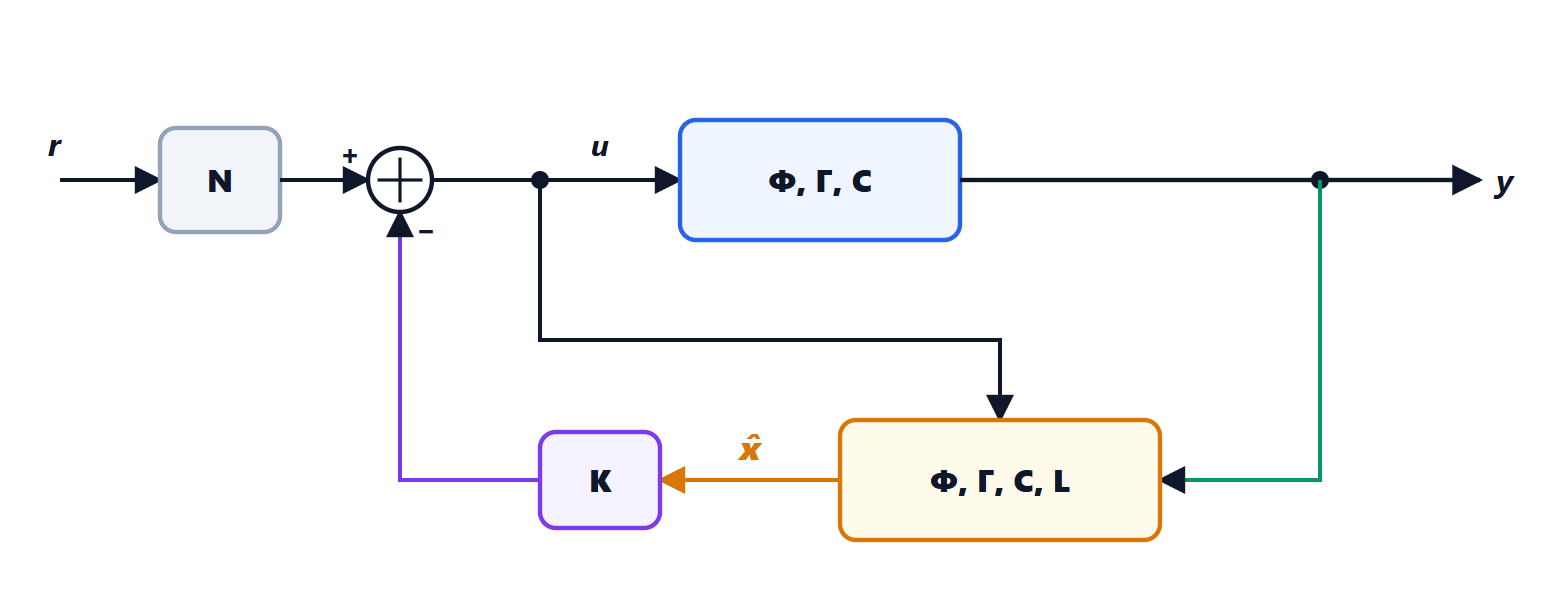
Si usa la stima al posto dello stato: 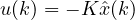 . È lecito progettare
 e separatamente?
Teorema (principio di separazione). Con  e l’osservatore di predizione, gli autovalori dell’anello chiuso sono l’unione degli autovalori di
 e di quelli di .
Dimostrazione. Si usano come variabili lo stato  e l’errore . Poiché
 :
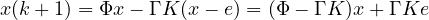
e per il teorema precedente 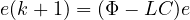 . In forma matriciale:
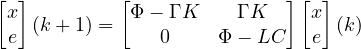
La matrice è triangolare a blocchi, e il suo polinomio caratteristico è il prodotto di quelli dei blocchi diagonali. ∎
Il regolatore e l’osservatore si progettano quindi indipendentemente. Attenzione però: la separazione riguarda i poli, non la robustezza. I margini di stabilità dell’insieme possono essere molto più piccoli di quelli della retroazione dello stato vera, e vanno verificati.
Stimare i disturbi
Un disturbo costante sconosciuto  sull’ingresso si modella come uno stato in più che non cambia,
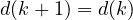 , con
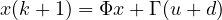 . Se il sistema aumentato è osservabile, l’osservatore stima anche , e il regolatore lo compensa con
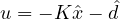 . Il risultato è un’azione integrale ottenuta per altra via, che si estende a disturbi sinusoidali (con un oscillatore nel modello del disturbo) e ad altre forme note: è il principio del modello interno.
Il filtro di Kalman
Quando il processo è soggetto a disturbi casuali e le misure a rumore, con varianze note, esiste un guadagno ottimo, che minimizza la varianza dell’errore di stima: è il filtro di Kalman. Il guadagno si ottiene da un’equazione di Riccati, duale di quella del controllo ottimo (lezione sul controllo LQ e predittivo), e bilancia automaticamente fiducia nel modello e fiducia nelle misure: misure molto rumorose danno un guadagno piccolo, un modello incerto dà un guadagno grande. È usato ovunque: navigazione inerziale e GPS, stima della carica delle batterie, inseguimento di bersagli.