Esponenziale di matrice, formula di Lagrange e modi naturali
Definizione e proprietà dell'esponenziale di matrice, formula di Lagrange dimostrata, evoluzione libera e forzata, modi per autovalori reali, complessi e multipli, calcolo con Laplace, esempio completo.
Un sistema lineare stazionario 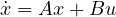 si può risolvere esattamente, per qualsiasi ingresso. La soluzione si scrive con l’esponenziale di matrice, e la sua struttura rivela i modi naturali del sistema: le forme elementari di movimento di cui ogni evoluzione è una combinazione. In questa lezione definiamo l’esponenziale di matrice, dimostriamo la formula di Lagrange, vediamo i modi per autovalori reali, complessi e multipli, il calcolo con la trasformata di Laplace e un esempio completo.
L’esponenziale di matrice
Per uno scalare,  ha soluzione
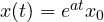 . Per le matrici si definisce allo stesso modo, con la serie
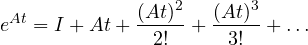
che converge per ogni matrice quadrata e ogni  . Derivando termine a termine si ha
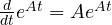 , e inoltre
 e
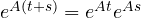 . Attenzione:
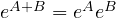 vale solo se
 e
 commutano.
La formula di Lagrange
Teorema. La soluzione di con  è
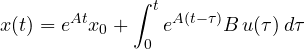
Dimostrazione. Si moltiplica l’equazione a sinistra per  :
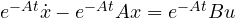 . Il membro sinistro è la derivata di
 , perché
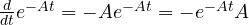 ( commuta con il proprio esponenziale). Integrando da 0 a :
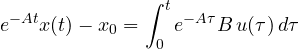
e moltiplicando a sinistra per  si ottiene la formula. La soluzione è unica perché l’equazione è lineare con coefficienti costanti. ∎
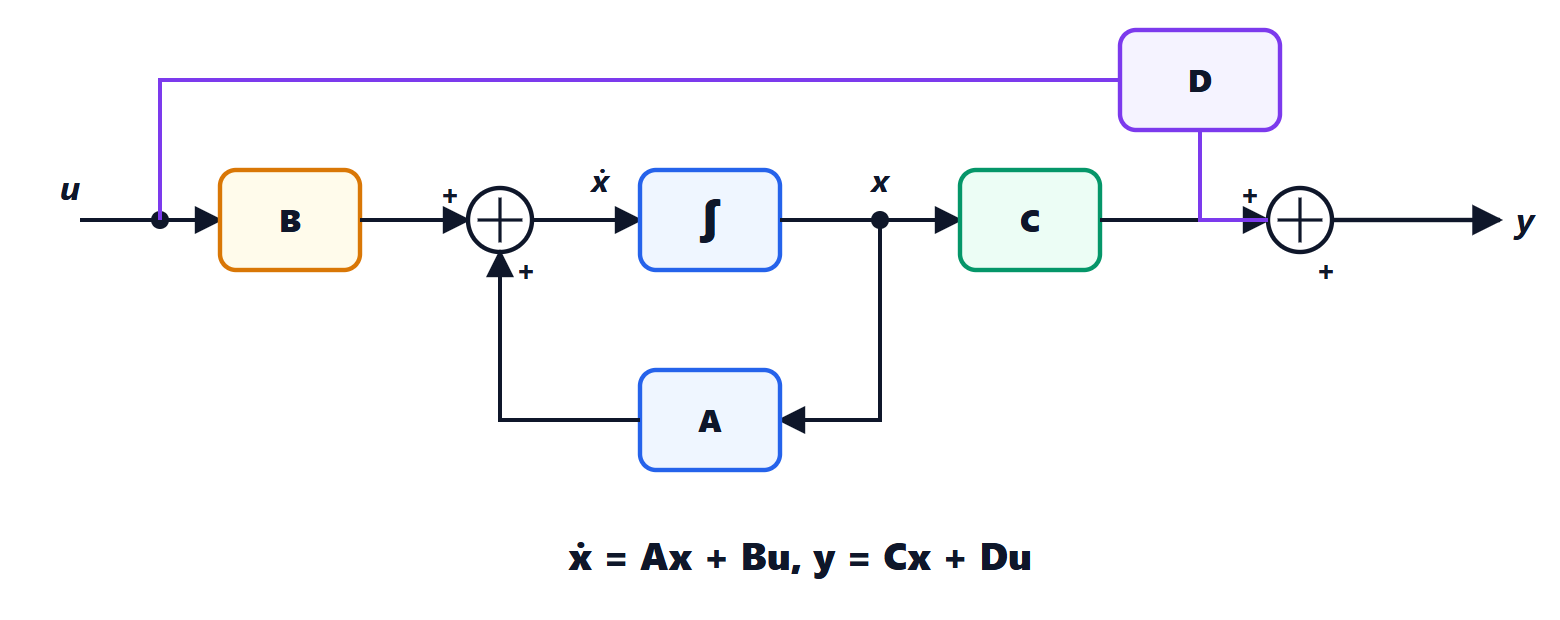
Il primo termine è l’evoluzione libera, dovuta alla sola condizione iniziale; il secondo l’evoluzione forzata, dovuta al solo ingresso, ed è un integrale di convoluzione con la risposta all’impulso dello stato  . L’uscita si ottiene moltiplicando per
 e aggiungendo
 . È la stessa struttura della convoluzione vista nella lezione sui sistemi LTI di Teoria dei segnali.
I modi naturali
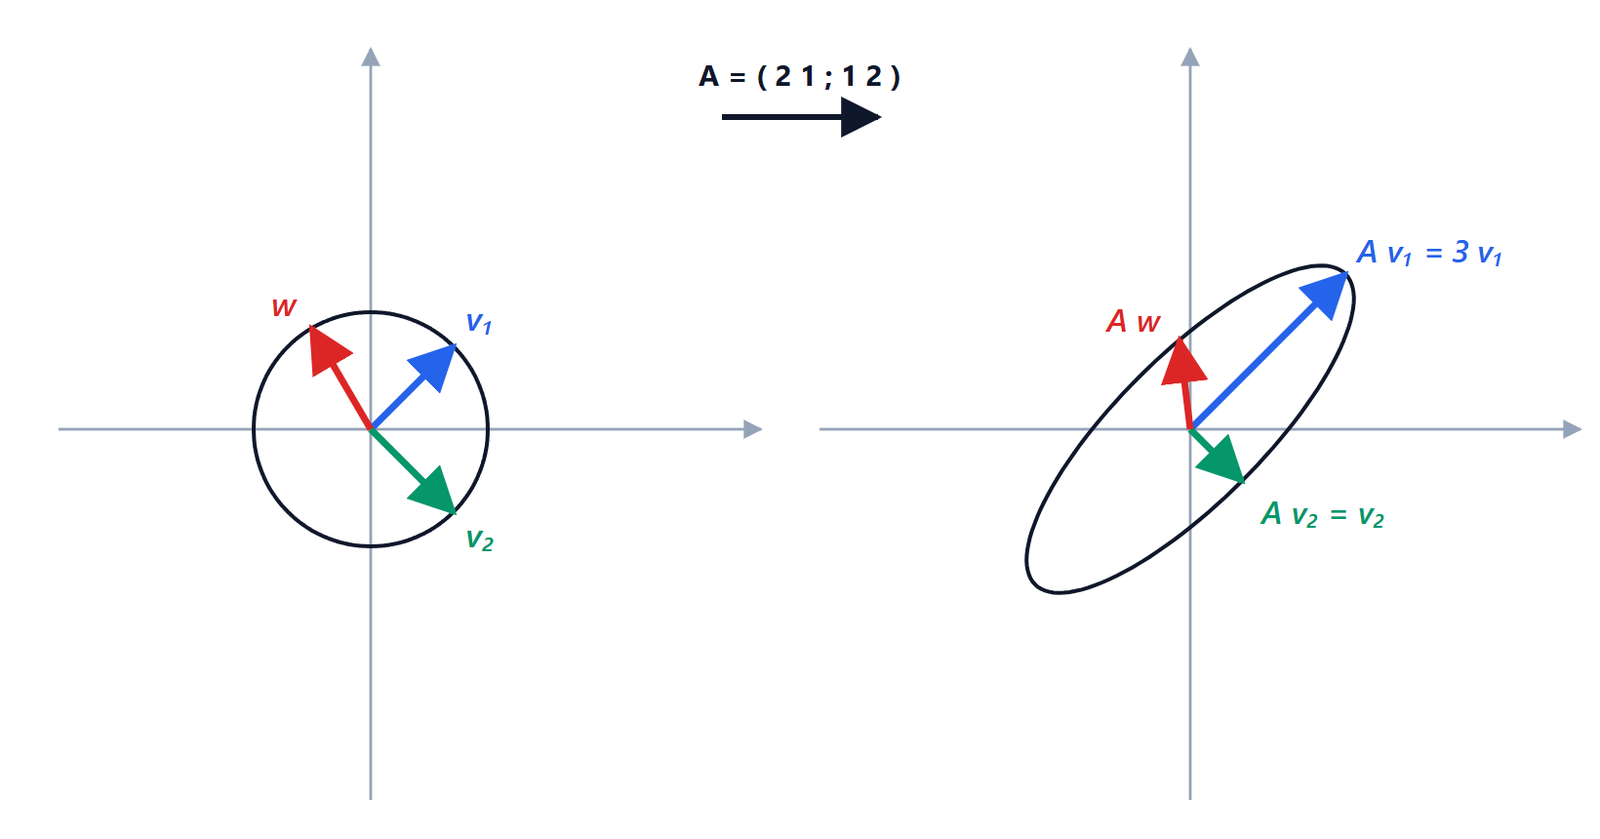
Se è diagonalizzabile, 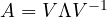 con
 diagonale degli autovalori e
 matrice degli autovettori. Allora
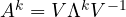 e, sommando la serie,
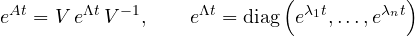
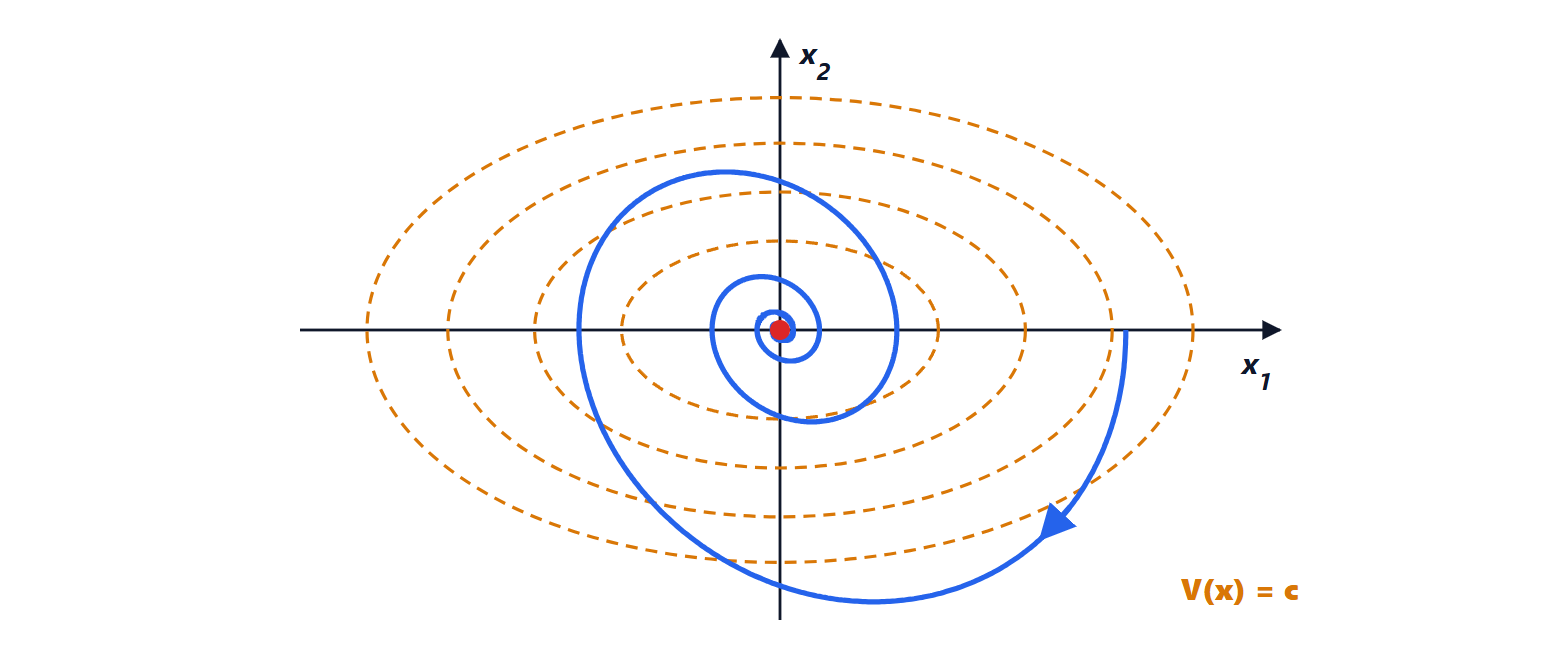
Ogni elemento di è quindi una combinazione delle funzioni  : i modi del sistema. Se lo stato iniziale è un autovettore
 , l’evoluzione libera resta sempre lungo quella direzione,
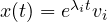 .
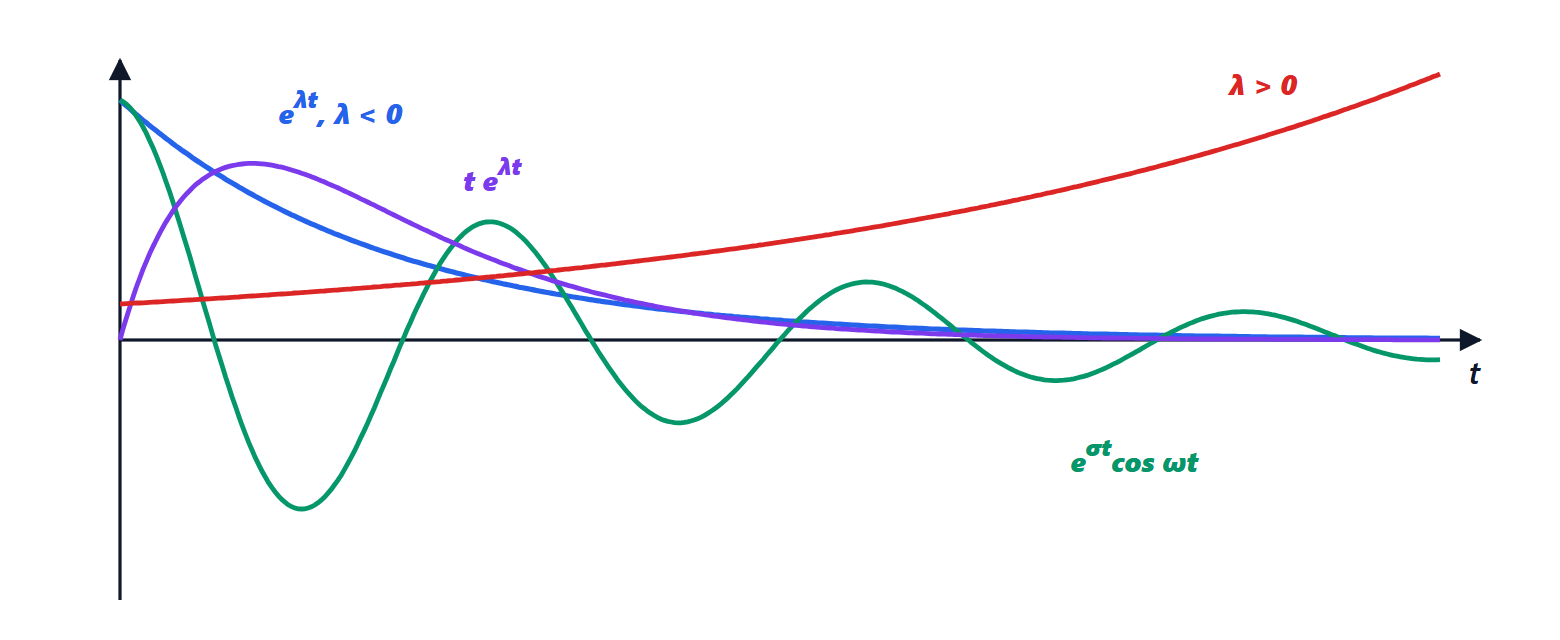
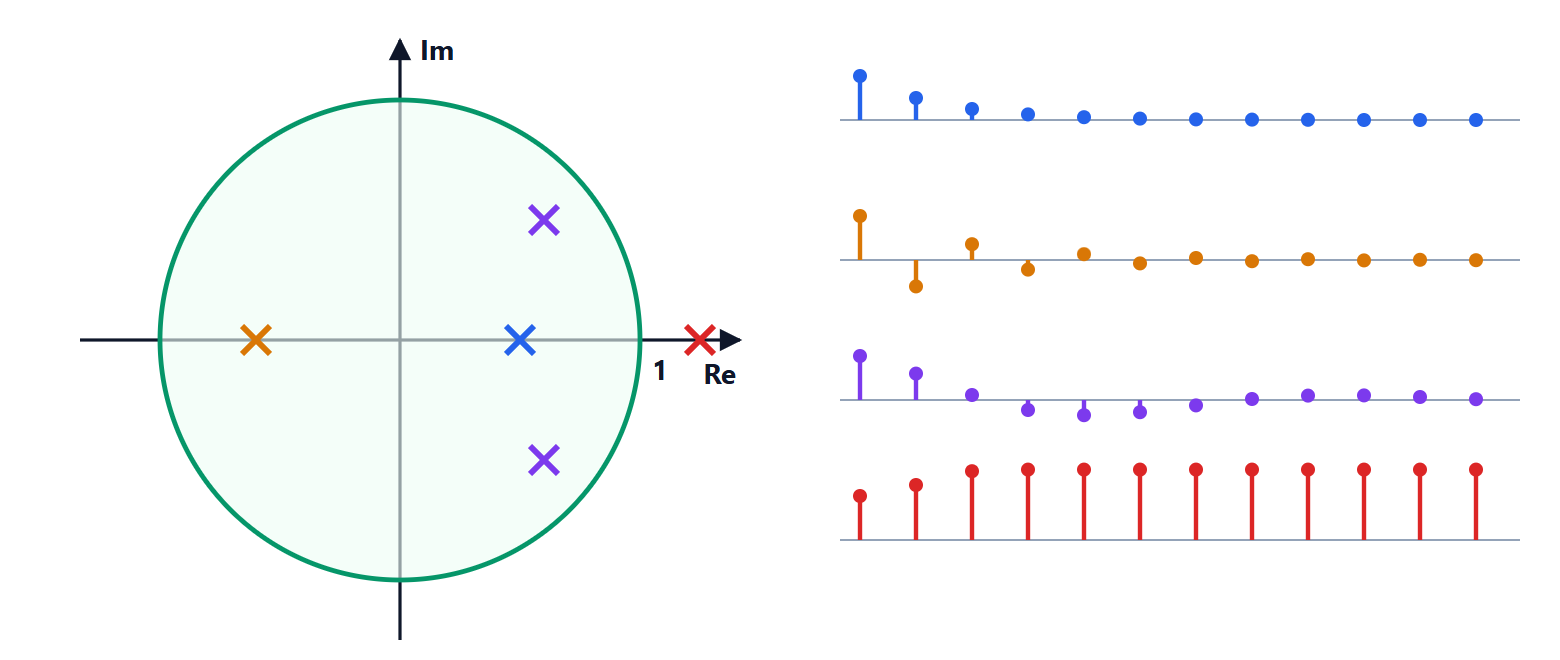
I casi possibili sono:
- autovalore reale
 : modo
 , che si smorza se
 e diverge se
 ;
- coppia complessa
 : due modi complessi coniugati che, combinati, danno le funzioni reali
 e
 : un’oscillazione di pulsazione
 , smorzata o amplificata secondo il segno di
 ;
- autovalore multiplo con meno autovettori indipendenti della sua molteplicità: non è diagonalizzabile, si usa la forma di Jordan, e compaiono i modi
 ,
 , e così via. Per si smorzano comunque, perché l’esponenziale vince sulla potenza; per
 danno rampe, come nel doppio integratore.
Il calcolo con la trasformata di Laplace
Trasformando si ha 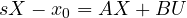 , cioè
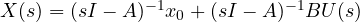 . Confrontando con la formula di Lagrange:

dove  è la funzione di trasferimento. Poiché
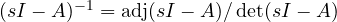 , i poli di sono tra gli autovalori di : lo sono tutti, a meno di cancellazioni (lezione sull’osservabilità).
Un esempio completo
Sia 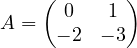 . Il polinomio caratteristico è
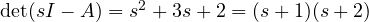 , con autovalori
 e
 . Si calcola
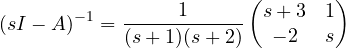
e si scompone ogni elemento in fratti semplici: per esempio 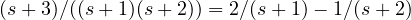 . Antitrasformando:
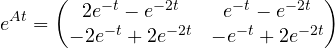
Si verifica subito che per  si ottiene l’identità. Ogni elemento contiene solo i modi
 ed
 : qualunque condizione iniziale si esaurisce con due esponenziali decrescenti, il più lento dei quali ha costante di tempo 1. Il modo dominante è quello con la parte reale meno negativa, che sopravvive più a lungo e decide i tempi di assestamento.