Autovalori, autovettori e diagonalizzazione
Definizione e significato geometrico, polinomio caratteristico, diagonalizzazione e molteplicità, applicazioni a potenze di matrici, sistemi dinamici, circuiti e Fibonacci.
Una matrice trasforma i vettori ruotandoli e allungandoli, ma per quasi ogni matrice esistono direzioni speciali che non vengono ruotate: i vettori lungo quelle direzioni vengono solo moltiplicati per un numero. Sono gli autovettori, e il numero è l’autovalore. Trovarli vuol dire scegliere il sistema di riferimento in cui la trasformazione diventa semplicissima. È un’idea che regge la meccanica delle vibrazioni, la stabilità dei sistemi di controllo, la compressione dei dati e perfino l’algoritmo PageRank di Google.
Definizione
Sia  una matrice
 . Un vettore non nullo
 è un autovettore di con autovalore
 se

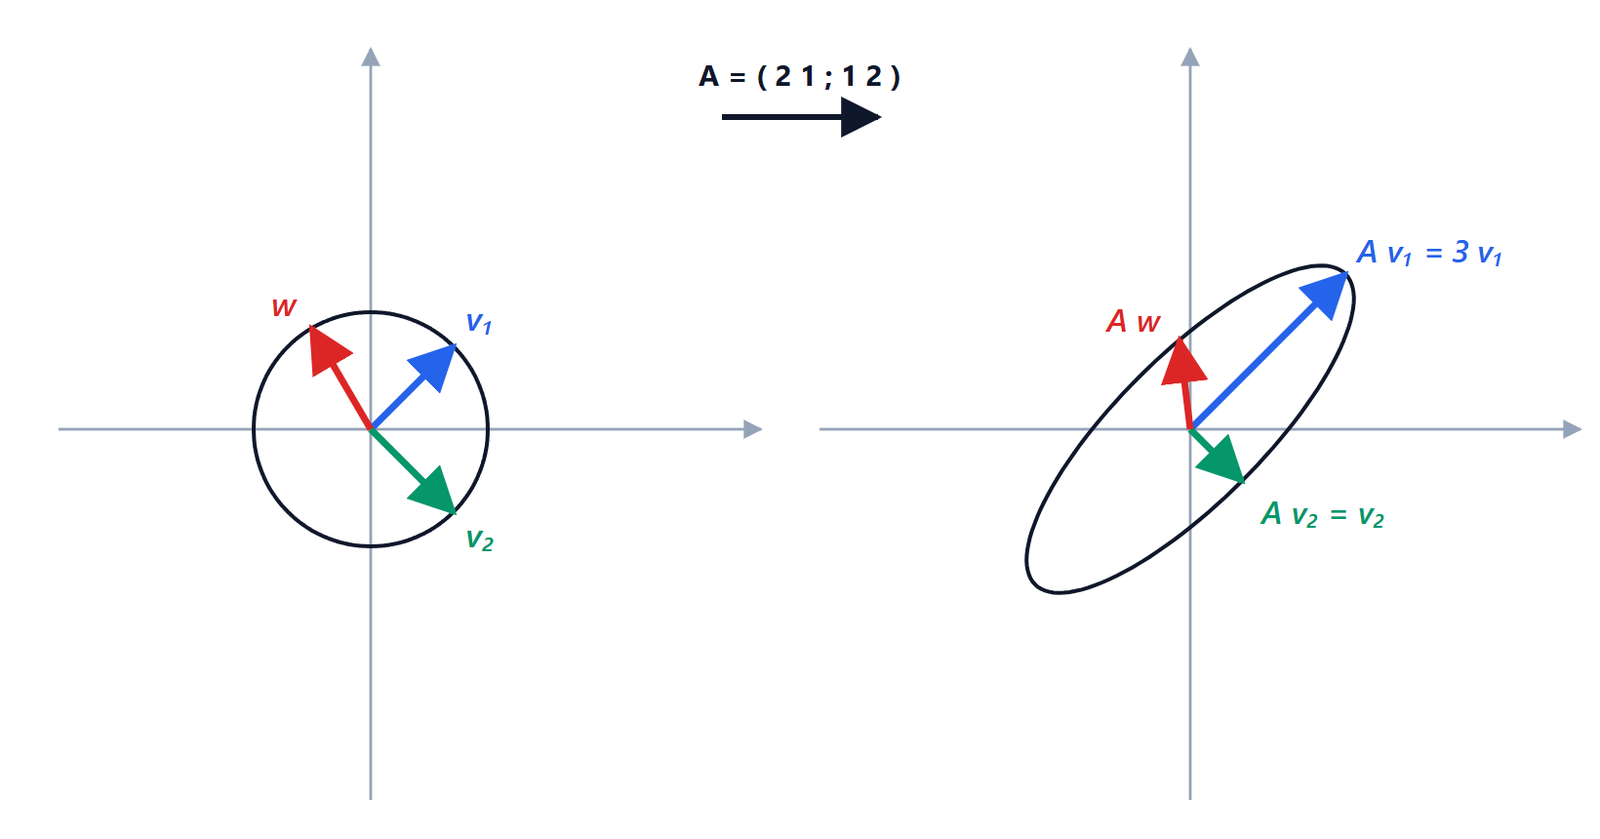
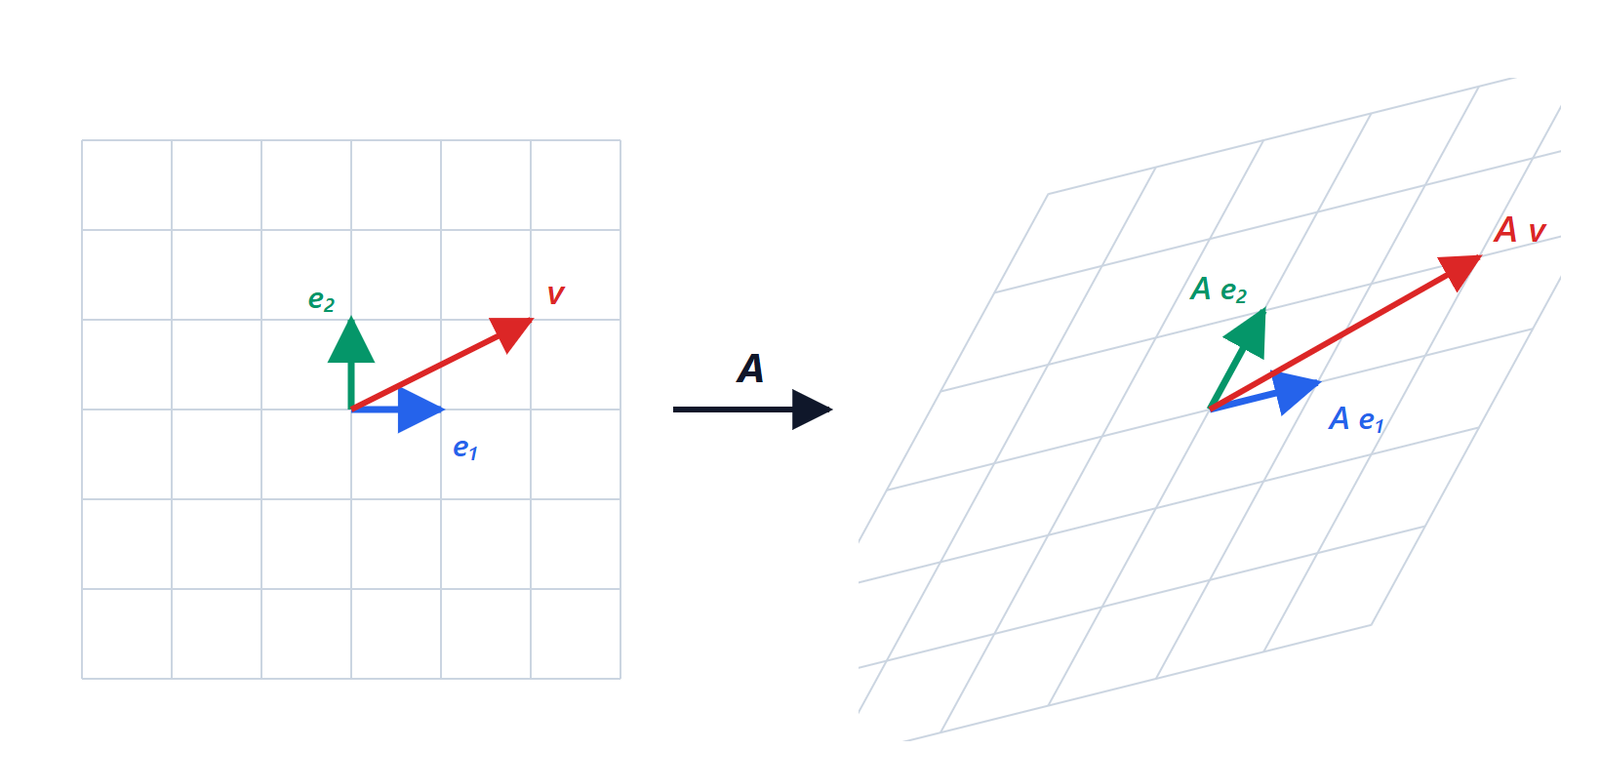
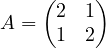 trasforma il cerchio in un’ellisse. Il vettore
 lungo la bisettrice viene solo allungato di 3,
 resta uguale (autovalore 1); un vettore generico
 invece cambia direzione. Gli autovettori sono gli assi dell’ellisse.
Gli autovettori relativi a uno stesso , insieme al vettore nullo, formano un sottospazio, l’autospazio 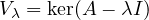 .
Come si trovano: il polinomio caratteristico
 si riscrive
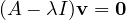 . Questo sistema omogeneo ha una soluzione non nulla se e solo se la matrice non è invertibile, cioè
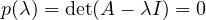
 è un polinomio di grado
 , il polinomio caratteristico. Le sue radici sono gli autovalori; per ognuno, gli autovettori si trovano risolvendo .
Esempio. Per la matrice della figura:
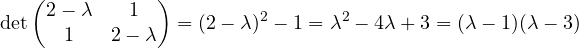
 :
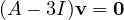 dà
 , autovettori
 .
 :
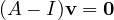 dà
 , autovettori
 .
Due controlli utili: la somma degli autovalori è la traccia (somma della diagonale, qui 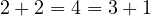 ) e il loro prodotto è il determinante (
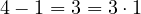 ).
Matrici senza autovalori reali. La rotazione di 90°,  , ha polinomio caratteristico
 : nessuna direzione del piano resta ferma sotto una rotazione, e gli autovalori sono complessi,
 . Per questo in molti corsi si lavora sui numeri complessi, dove ogni polinomio ha radici.
Diagonalizzazione
è diagonalizzabile se esiste una base di  fatta di autovettori. In quella base la matrice diventa diagonale, con gli autovalori sulla diagonale:
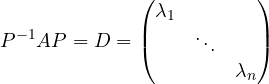
dove  ha come colonne gli autovettori. Infatti
 ha come colonne
 , cioè
 .
Quando è diagonalizzabile
Autovettori di autovalori distinti sono indipendenti. Lo dimostriamo per due: se 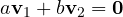 , applicando si ottiene
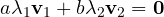 ; sottraendo
 volte la prima,
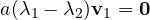 , quindi
 (perché
 e
 ), e poi
 . Per
 autovettori si ragiona allo stesso modo per induzione.
Ne segue: se ha autovalori reali distinti, è diagonalizzabile. Se ci sono autovalori ripetuti bisogna controllare: per ogni autovalore la molteplicità geometrica (dimensione dell’autospazio) deve essere uguale alla molteplicità algebrica (quante volte è radice del polinomio). Il controesempio classico è  : autovalore 1 doppio, ma un solo autovettore
 a meno di multipli. Non è diagonalizzabile.
A che cosa serve
Potenze di matrici. Se 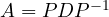 , allora
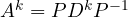 , e
 si calcola elevando i numeri sulla diagonale. Per la matrice della figura
 richiede solo
 e
 .
Sistemi dinamici discreti. In 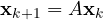 la componente lungo l’autovettore
 viene moltiplicata per
 a ogni passo. Se tutti gli autovalori hanno modulo minore di 1 il sistema tende a zero (è stabile), se uno ha modulo maggiore di 1 esplode. I filtri digitali IIR e i controllori digitali si progettano proprio guardando dove stanno gli autovalori.
Equazioni differenziali. Il sistema  , che descrive per esempio un circuito RLC o due masse collegate da molle, nella base degli autovettori si spezza in equazioni indipendenti
 , con soluzioni
 . Gli autovalori sono i “modi” del sistema: per un circuito sono i poli, e la loro parte reale dice se il circuito è stabile.
Fibonacci. La successione 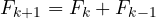 si scrive con la matrice
 , che ha autovalori
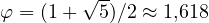 e
 . Diagonalizzando si ottiene la formula di Binet,
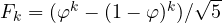 , e si capisce perché il rapporto tra due termini consecutivi tende alla sezione aurea.