Probabilità per i segnali: Bayes, variabili aleatorie e gaussiana
Probabilità condizionata, teorema di Bayes con dimostrazione ed esempio, media e varianza, distribuzione gaussiana e funzione Q, somma di variabili indipendenti, limite centrale.
Il rumore di un amplificatore, i bit trasmessi su un canale, i tempi di arrivo dei pacchetti in una rete non si possono prevedere singolarmente, ma hanno regolarità statistiche precise. Per descriverli serve la teoria della probabilità. In questa lezione richiamiamo gli strumenti essenziali per i segnali: probabilità condizionata e teorema di Bayes, variabili aleatorie, media e varianza, la distribuzione gaussiana e il teorema del limite centrale.
Probabilità e probabilità condizionata
Una probabilità assegna a ogni evento un numero tra 0 e 1, con 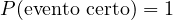 e
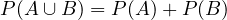 per eventi incompatibili. La probabilità condizionata di
 sapendo che è accaduto
 è
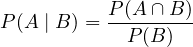
Due eventi sono indipendenti se 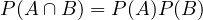 , cioè se sapere che è accaduto uno non cambia la probabilità dell’altro.
Il teorema di Bayes
Teorema. Se  sono eventi incompatibili che coprono tutti i casi possibili,
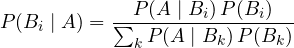
Dimostrazione. Dalla definizione, 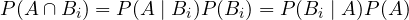 , da cui
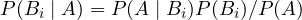 . Poiché i
 coprono tutti i casi senza sovrapporsi,
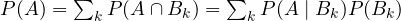 (probabilità totale). ∎
Bayes “rovescia” il condizionamento: dall’effetto osservato risale alla causa più probabile. È la logica di ogni ricevitore: osservato un segnale, quale simbolo è stato trasmesso?
Esempio. Un test diagnostico rileva una malattia nel 99% dei malati e dà un falso positivo nel 5% dei sani; la malattia colpisce l’1% della popolazione. Con un test positivo, la probabilità di essere malati è
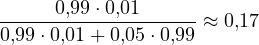
solo il 17%: i sani sono così numerosi che i loro falsi positivi superano i veri positivi. La stessa trappola si incontra con un allarme che scatta per eventi rari.
Variabili aleatorie
Una variabile aleatoria  associa un numero a ogni esito di un esperimento. Si descrive con la densità di probabilità
 , tale che
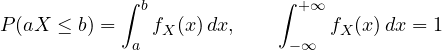
Le grandezze più usate sono il valore atteso (media) e la varianza:
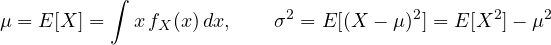
Per i segnali hanno un significato fisico diretto: per una tensione di rumore,  è la componente continua,
 la potenza (su 1 Ω),
 la potenza della sola parte variabile e
 il valore efficace del rumore.
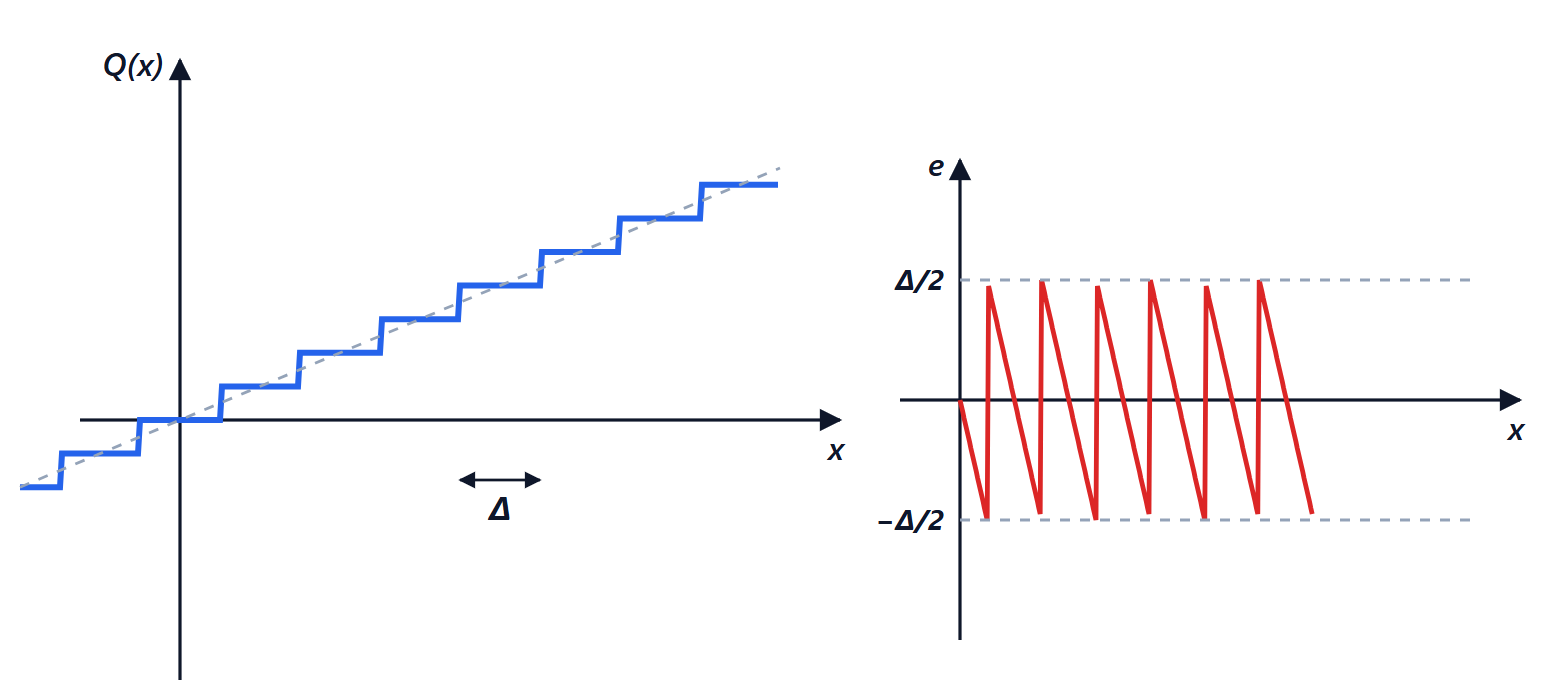
Esempio. L’errore di quantizzazione è uniforme tra  e
 :
 ,
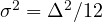 (lezione sulla quantizzazione).
La distribuzione gaussiana
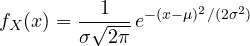
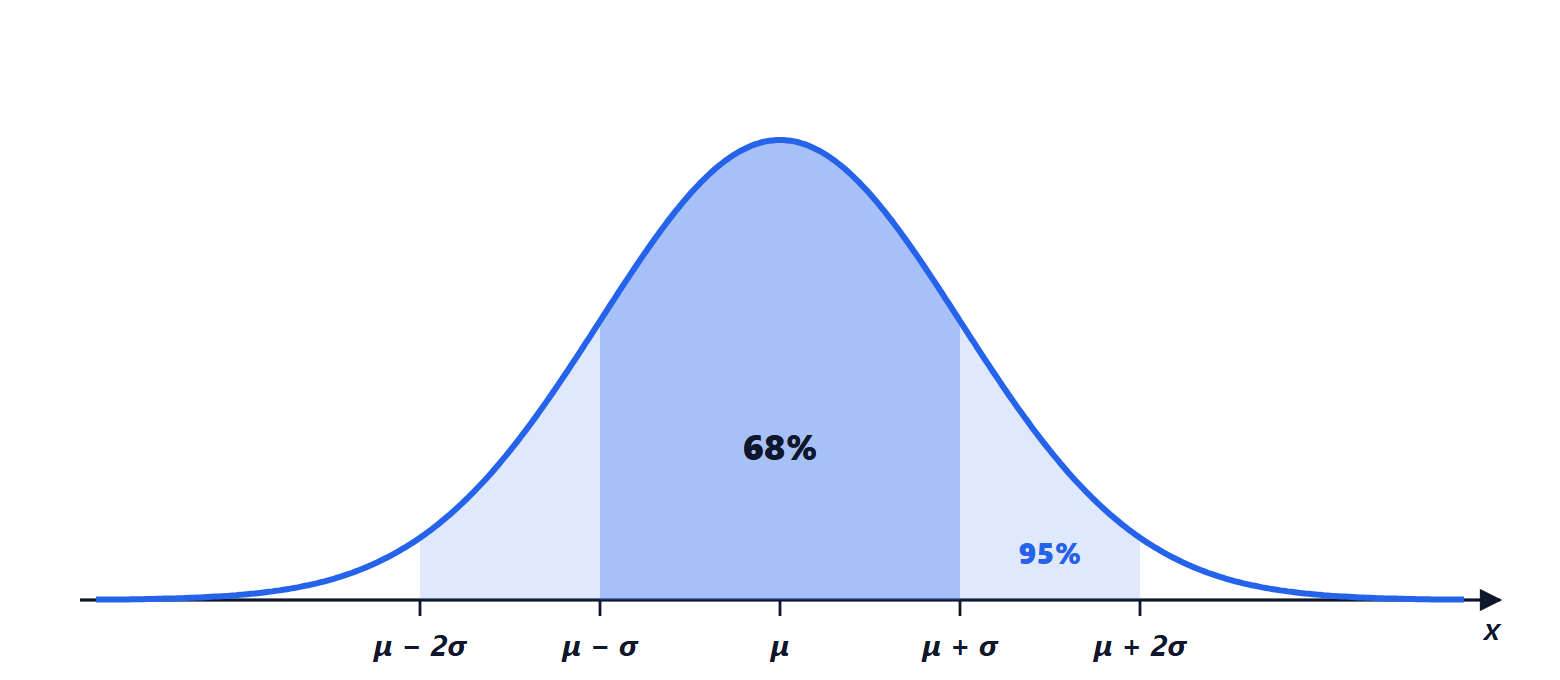
È determinata da media e varianza. Entro  dalla media cade il 68,3% dei valori, entro
 il 95,4%, entro
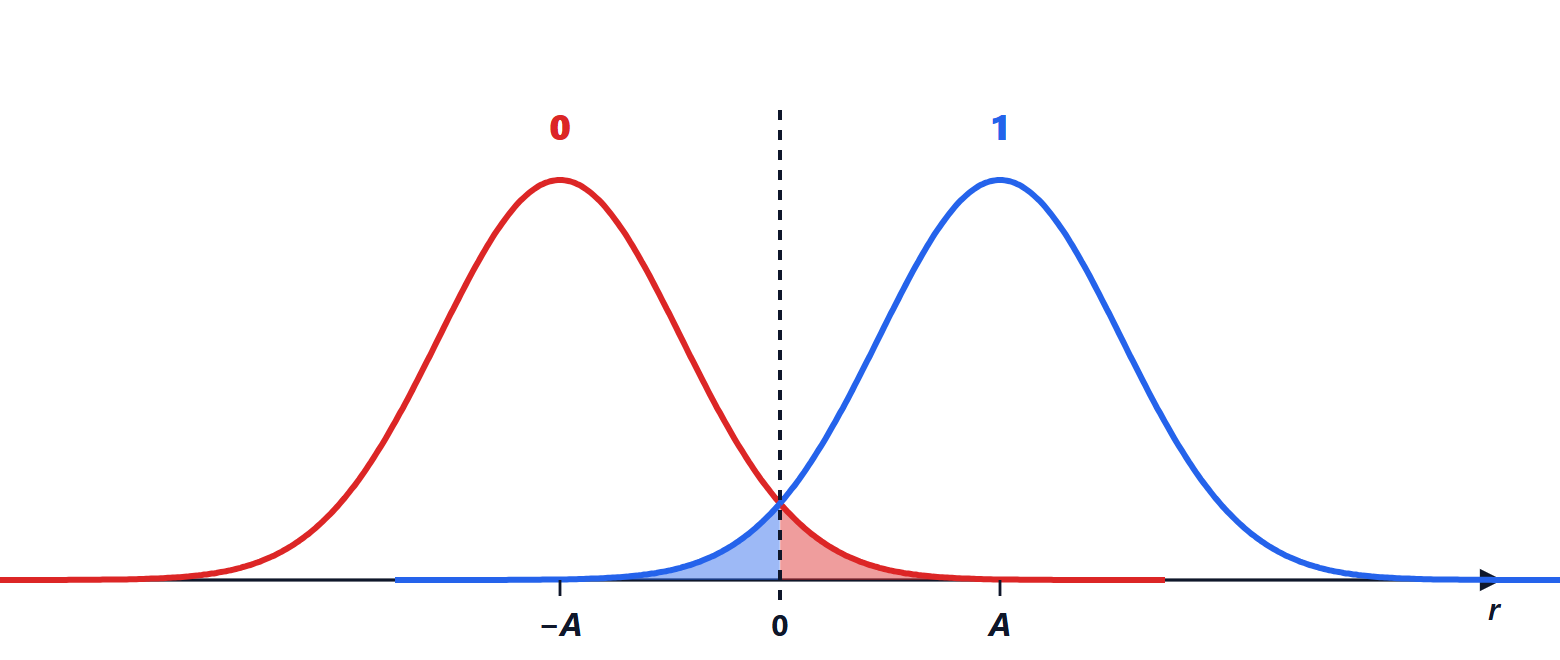
 il 99,7%. Le code si calcolano con la funzione
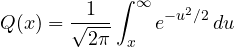
la probabilità che una gaussiana standard superi  : servirà per la probabilità di errore nei sistemi di trasmissione.
Più variabili insieme
Per due variabili si usa la densità congiunta  . Sono indipendenti se
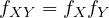 . La covarianza
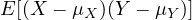 misura quanto variano insieme, e il coefficiente di correlazione
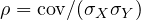 , compreso tra −1 e 1, ne è la versione normalizzata. Indipendenti implica scorrelate (
 ); il contrario in generale non vale, ma vale per variabili congiuntamente gaussiane.
Somma di variabili indipendenti. Se  con e
 indipendenti:
- le medie si sommano, sempre;
- le varianze si sommano:
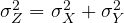 , perché il termine misto
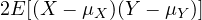 è nullo;
- la densità di
 è la convoluzione delle due densità.
La seconda proprietà è il motivo per cui le potenze di rumori indipendenti si sommano, mentre i valori efficaci si combinano “in quadratura”: due rumori da 3 µV e 4 µV danno 5 µV.
Il teorema del limite centrale
Teorema (enunciato). La somma di molte variabili aleatorie indipendenti, con varianze finite e nessuna dominante sulle altre, ha una distribuzione che tende alla gaussiana, qualunque sia la distribuzione delle singole variabili.
Si vede già sommando poche variabili uniformi: la convoluzione di due rettangoli è un triangolo, di tre una curva a campana fatta di parabole, e dopo una decina la differenza dalla gaussiana è minima. Ecco perché la gaussiana è ovunque nell’ingegneria: il rumore termico è la somma dei contributi di miliardi di elettroni, gli errori di misura sono la somma di tante piccole cause. Per questo il modello standard del rumore nei sistemi di comunicazione è il rumore gaussiano, che studiamo nella prossima lezione come processo aleatorio.