Processi aleatori, densità spettrale e rumore termico
Stazionarietà ed ergodicità, densità spettrale di potenza, passaggio in un filtro con dimostrazione, rumore bianco, rumore termico, rumore kT/C con dimostrazione, shot e 1/f.
Una variabile aleatoria descrive un numero incerto; un processo aleatorio descrive un intero segnale incerto, un valore aleatorio per ogni istante. Il rumore di un circuito, il parlato, i dati trasmessi sono processi aleatori. Non si può prevedere la loro forma d’onda, ma si possono calcolare la potenza, come è distribuita in frequenza e come la modifica un filtro. In questa lezione vediamo questi strumenti e li applichiamo al rumore termico.
Processi aleatori
Un processo  si può pensare come l’insieme di tutte le forme d’onda che un esperimento potrebbe produrre (le realizzazioni). Fissato un istante,
 è una variabile aleatoria. Le grandezze principali sono
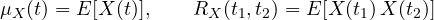
la media e l’autocorrelazione, che dice quanto sono legati i valori in due istanti diversi.
Stazionarietà. Un processo è stazionario in senso lato se la media è costante e l’autocorrelazione dipende solo dalla distanza tra gli istanti: 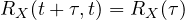 . Le sue proprietà statistiche non cambiano nel tempo.
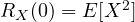 è la potenza media.
Ergodicità. Un processo è ergodico se le medie temporali su una sola realizzazione lunga coincidono con le medie d’insieme. È l’ipotesi che si fa sempre in pratica: si misura il rumore di un amplificatore per un tempo lungo, non di mille amplificatori nello stesso istante.
La densità spettrale di potenza
Definizione (Wiener-Khinchin). Per un processo stazionario, la densità spettrale di potenza è la trasformata di Fourier dell’autocorrelazione:
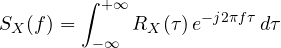
Antitrasformando in  :
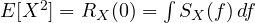 . La potenza totale è l’area sotto
 , e la potenza in una banda è l’area su quella banda: si misura in W/Hz (o V²/Hz).
Il passaggio in un filtro
Teorema. Se un processo stazionario  attraversa un sistema LTI stabile con risposta in frequenza
 , l’uscita
 è stazionaria e
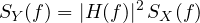
Dimostrazione. L’uscita è 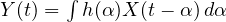 . Allora
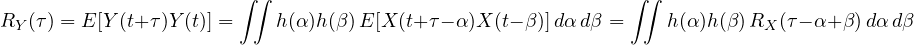
che dipende solo da  . L’espressione è la convoluzione di
 con
 e con
 . Trasformando, la convoluzione diventa prodotto e la trasformata di è
 (risposta reale):
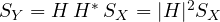 . ∎
La fase del filtro non conta: per la potenza conta solo il modulo.
Il rumore bianco
Un processo con densità spettrale costante,
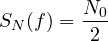
si chiama rumore bianco, per analogia con la luce bianca che contiene tutti i colori. La sua autocorrelazione è  : due valori in istanti diversi, anche vicinissimi, sono scorrelati. È un’idealizzazione (avrebbe potenza infinita), ma è un ottimo modello finché la banda del rumore è molto più larga di quella del sistema che lo riceve. Se è anche gaussiano si parla di rumore bianco gaussiano additivo (AWGN), il modello standard dei canali di comunicazione.
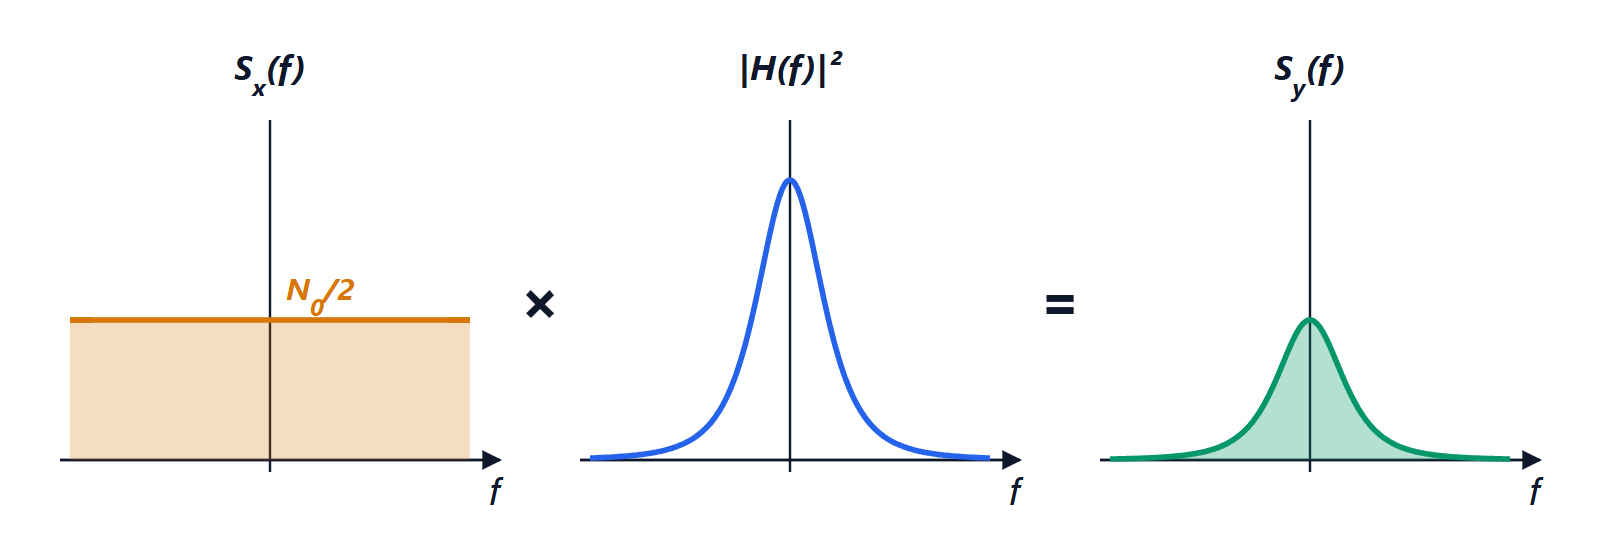
All’uscita di un filtro la potenza del rumore è 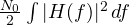 . Si definisce banda equivalente di rumore
 la banda del filtro ideale con lo stesso guadagno massimo che lascia passare la stessa potenza: per un passa basso RC,
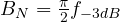 .
Il rumore termico
Gli elettroni di un resistore si agitano per effetto della temperatura, e ai suoi capi compare una tensione di rumore. Il risultato di Johnson e Nyquist (1928) è che, fino a frequenze altissime, è un rumore bianco gaussiano con
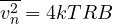
in una banda  , dove
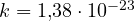 J/K è la costante di Boltzmann e
 la temperatura assoluta.
Esempio. Un resistore da 1 kΩ a 300 K, nella banda audio di 20 kHz: 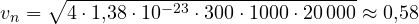 µV. Sembra poco, ma è il limite al di sotto del quale nessun microfono o sensore collegato a quella resistenza può essere amplificato senza rumore.
Teorema (rumore kT/C). La tensione di rumore ai capi del condensatore di un circuito RC ha potenza

indipendente da R.
Dimostrazione. Il rumore del resistore, con densità  sulle sole frequenze positive, passa attraverso il partitore RC:
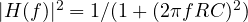 . Integrando:
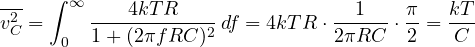
usando 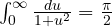 . ∎
Una resistenza più grande fa più rumore, ma restringe anche la banda nella stessa proporzione. Con  pF,
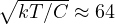 µV: è il rumore fondamentale dei circuiti a capacità commutate e dei pixel dei sensori d’immagine, e il motivo per cui i condensatori di campionamento dei convertitori di precisione non possono essere troppo piccoli.
Altri rumori
- Rumore shot: la corrente in una giunzione è fatta di cariche discrete che la attraversano a caso; è bianco con
 .
- Rumore 1/f (flicker): densità spettrale che cresce alle basse frequenze, dovuta a difetti nei materiali; domina nei MOSFET sotto qualche kilohertz.
- Processi di Markov: in molti sistemi (code di pacchetti, canali con errori a raffica) il futuro dipende solo dallo stato presente; le catene di Markov sono il modello di base per descriverli.